一鸣食品基本面分析核查报告
一鸣食品(605179.SH)
作为长三角“奶吧第一股”,一鸣食品依靠“低温奶+短保烘焙+鲜食”的门店业态,在区域市场走出差异化路线。2025 年公司利润迎来高增,但 2026 年经营形势急转直下:
前三季度营收利润双降,第三季度更是上市以来首次出现三季度亏损,叠加门店持续闭店、原奶成本大涨,业绩压力全面暴露。更值得警惕的是,公司估值已经完全脱离基本面支撑。
一、基本面:区域奶吧龙头,全产业链构筑差异化壁垒
1、业务结构:高度依赖华东线下门店
一鸣食品以“一鸣真鲜奶吧”连锁门店为核心渠道,同步布局经销、电商等线上渠道。
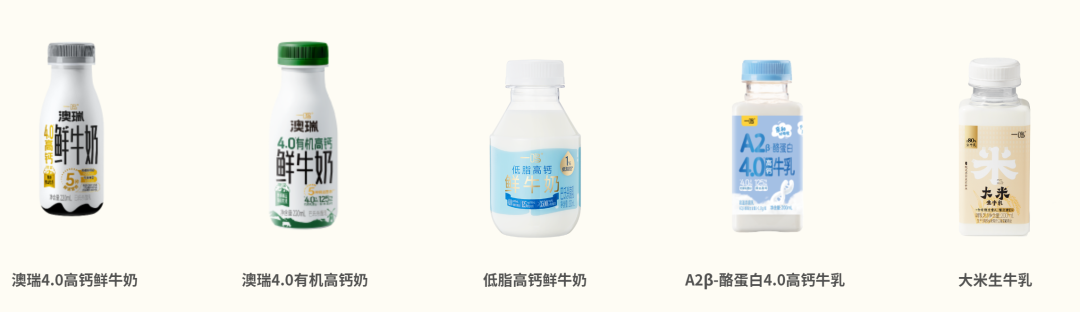
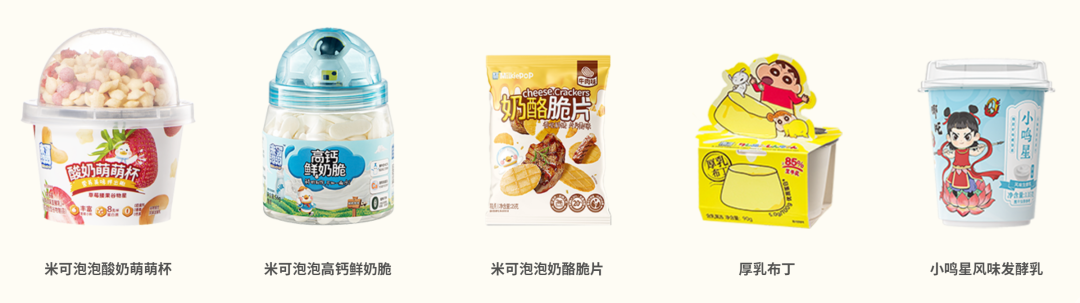
收入结构:乳品业务占比近 50%,烘焙业务占比约 29%,其余为米制鲜食;华东地区营收占比高达 85.64%,全国化扩张迟迟没有突破,业绩高度绑定区域消费环境。
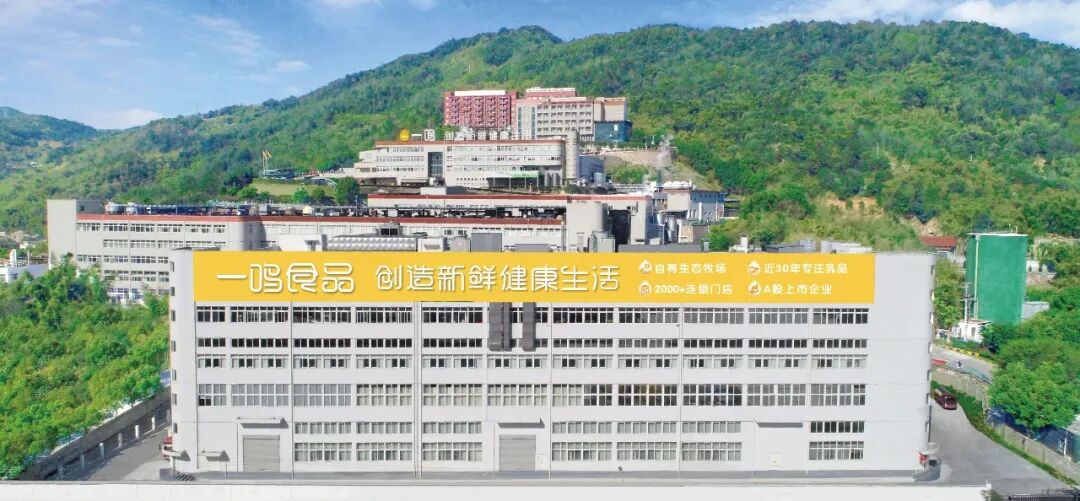
模式优势:公司打通上游育种养殖、中游加工生产、下游连锁门店的全产业链闭环。上游依托 AI 育种与胚胎工程技术,奶牛单产达到 13 吨,奶源综合成本较行业低 12%-15%;中游优化冷链,巴氏奶流通损耗率从 15%降至 8%以内;下游“乳品+烘焙+鲜食”一体化门店,区别于传统商超,形成独特消费场景一鸣。
2、竞争短板:效率壁垒易被追赶,门店扩张遇阻
全产业链属于运营效率壁垒,并非牌照垄断壁垒,同行持续投入即可逐步跟进。
门店是公司基本盘,但 2026 年渠道持续萎缩:前三季度净关店 132 家,加盟店净减少 95 家,拓店计划全面搁置,加盟商信心持续走弱,单店盈利模型已经出现明显问题。
3、盈利水平:毛利率处于行业中下游
2025 年公司整体毛利率 27.54%,乳品毛利率 29.32%、烘焙 28.90%,低于食品饮料行业 30%-35%的平均水平。
唯一亮点是线上渠道毛利率高达 42.20%,但线上营收仅 1.28 亿元,体量太小,根本无法对冲线下门店的盈利下滑。
二、财报拆解:上半年尚可,Q3 突然由盈转亏
1、业绩大幅反转,三季度成为分水岭
2025 全年:营收 29.04 亿元(+5.55%),归母净利润 5119 万元(+76.87%),利润大增得益于线上高毛利业务放量+原料成本下行。
2026 年前三季度:营收 20.79 亿元(-3.10%),归母净利润 3380 万元(-27.17%)。
2026 Q3 单季:营收 6.89 亿元(-7.34%),归母净利润亏损 521 万元,同比下滑 136.73%,终结了连续六个季度盈利的纪录。
2、Q3 亏损的三大核心诱因
原奶成本暴涨(首要因素):7-9 月生鲜奶价格从 3.3 元/公斤上涨至 3.8 元/公斤。公司以市场化散奶采购为主,缺少长期保价合同奶保护,成本冲击直接且剧烈;而伊利、蒙牛等大企业拥有长期合同奶源,成本对冲能力更强。
行业竞争加剧:伊利加大低温奶促销力度,超巴氏新品密集上市,区域市场价格战持续压缩利润空间。
主动收缩门店叠加淡季:公司关停大量低效门店,短期收入下滑;7-8 月又是乳制品传统销售淡季,收入进一步承压。
3、现金流与盈利质量
2025 年公司经营现金流 4.60 亿元,盈利含金量充足。但 2026 年前三季度经营现金流同比大幅下滑 50.77%,随着 Q3 陷入亏损,现金流安全垫正在变薄,后续现金流走势需要重点跟踪。
4、横向对比:净利率显著弱于同行
2025 年一鸣食品净利率仅 1.76%,远低于食品饮料优质企业水平。在成本上行周期,薄利模式抗风险能力极差,一旦原料涨价,很容易快速陷入亏损。
三、行业环境:低温奶赛道内卷,成本周期压制利润
1、行业竞争白热化:低温鲜奶、短保烘焙赛道成为乳企必争之地,伊利持续下沉区域市场,不断挤压地方奶吧的生存空间,差异化窗口期正在快速收窄。
2、原奶进入涨价周期:三季度生鲜乳价格快速上行,行业普遍面临成本压力。一鸣食品奶源结构短板凸显,没有长期锁价合同,成本波动远大于同行。
3、渠道供给收缩:公司主动关闭亏损门店,门店总量持续下降,营收增长失去核心载体,短期很难重回扩张通道。
四、核心风险(重点警示)
1、原奶成本上行风险(核心风险)
公司市场化采购占比高,缺少保价奶源。如果原奶价格维持 3.8 元/公斤高位,四季度及明年毛利率将持续承压,盈利很难修复。
2、渠道持续萎缩风险
前三季度净关店 132 家,加盟店大幅减少。门店是收入基本盘,若闭店趋势延续,营收将持续下滑,收入端找不到增量。
3、估值严重泡沫化
当前动态 PE 高达 200倍、PB 接近 7 倍,而食品饮料行业平均 PE 仅 25 倍左右。依靠全年不足 4000 万的净利润,支撑近 80 亿市值,股价完全脱离基本面,一旦业绩继续恶化,估值回归的压力极大。
4、区域集中度过高
华东地区贡献 85%以上营收,全国化扩张停滞,一旦区域消费走弱,业绩将直接受到冲击。
五、总结:模式有亮点,但当下不具备基本面投资价值
一鸣食品“奶吧”业态具备差异化,全产业链布局带来实实在在的运营效率,2025 年利润高增已经验证了成本平稳期的盈利能力。
但 2026 年 Q3 单季亏损,暴露了商业模式的先天短板:薄利经营+无锁价奶源,在原奶涨价周期里毫无抵御能力;同时门店持续收缩,线下渠道基本盘不断萎缩,营收端失去增长动力。
最突出的矛盾是估值:当前估值已经完全脱离基本面定价逻辑。