来源 :潮电视觉与感知2026-09-11
8月27日,力鼎光电(605118.SH)披露的业绩报告显示,上半年实现营收5.74亿元,同比增长54.39%;归母净利润为1.77亿元,同比增长37.05%。
相比上年同期,公司的营收增速大幅跑赢净利润增速,经营特点发生实质性反转。
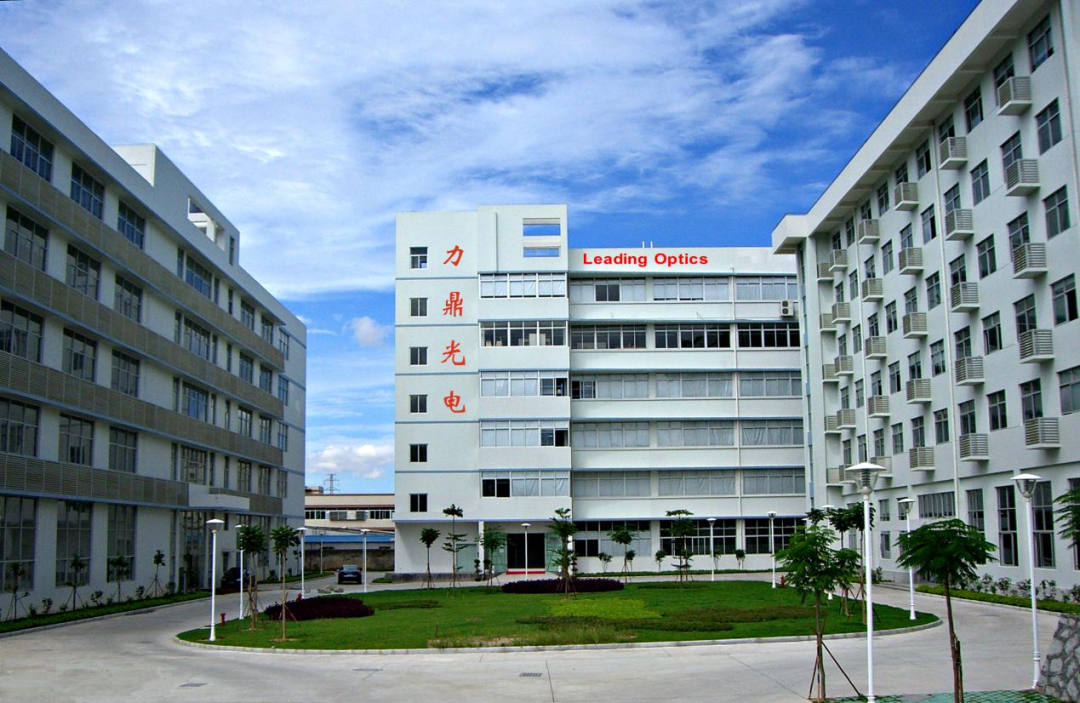
通过公开财务数据可以看出,力鼎光电自2025年开始启动了规模化发展战略。营收和净利润加速跑的背后,对公司的综合能力也是全方位考验。
其一,从力鼎光电的发展历史与特点来看,家族色彩十分浓厚,存在明显的代际传承特征。
从公开披露的股权结构来看,力鼎光电实控人为吴富宝、吴泓越父子,被公开描述为“父亲掌技术战略、儿子管资本运营”。此外,公司部分间接自然人股东亦存在多组亲属关联。在规模扩张的关键期,公司具体运营应尽量避免“人治”惯性,引用和健全更现代化的企业管理制度。
其二,从营收结构层面分析,海内外市场增速置换,竞争环境变数增大。
长期以来,力鼎光电让同业友商羡慕的,是海外市场支撑起高毛利基本盘,结构稳定且议价温和。报告期内,公司境外营收4.11亿元,同比增长38.8%,表现相当稳健。
反观境内市场增长曲线异常迅猛,报告期内营收1.63亿元,同比增速达115%。
不过理性指出,目前境内光学镜头赛道竞争白热化,行业普遍毛利率普遍不到30%,力鼎光电凭借优势客户订单的长期高毛利体系能否持续维持存在较大不确定性。
其三,在技术底座夯实层面,公司研发投入的配比变化同样值得关注。
报告期内,力鼎光电研发费用为3260万元,虽然同比增长21.35%,但占收入比重仅为5.11%,远远落后于营收与净利润增速。光学镜头属于技术迭代极快的赛道,行业竞争高度依赖技术更新、产品迭代与高端工艺升级,公司在营收大幅扩张、市场竞争加剧的背景下,公司研发投入增速节奏能否持续支撑高端产品竞争力,值得市场持续审视。
整体而言,力鼎光电当前正处于规模快速扩容的发展阶段,其管理体系、研发节奏与业务扩张的适配性仍在持续磨合。