杭州热电增收不增利:煤炭贸易低毛利拖累主业盈利质量
2026年上半年,杭州热电(605011)实现营业收入16.29亿元,同比增长7.51%;但归母净利润仅9566.10万元,同比下降13.25%;经营活动现金流净额3294.39万元,同比骤降86.73%。营收增长与利润、现金流反向变动,构成一组刺眼的现实矛盾。这引出本文的核心问题:杭州热电2026年上半年营收增长7.51%但归母净利润下降13.25%、经营现金流骤降86.73%,其核心矛盾是主业盈利质量恶化还是煤炭贸易业务扩张带来的结构性低毛利拖累?
一、商业模式:热电联产为基,煤炭贸易成营收半壁
杭州热电的主营业务为工业园区热电联产、集中供热,属于电力、热力生产和供应业。2026年上半年,公司热电业务收入7.96亿元,占总营收约49%;煤炭业务收入7.46亿元,占总营收约46%;其他业务收入8636.14万元,占比约5%。从收入结构看,煤炭贸易已与热电主业几乎平分秋色。
但盈利结构截然不同。2026年上半年,热电业务毛利率仅0.15%,煤炭业务毛利率仅0.04%,其他业务毛利率0.33%,整体毛利率约0.11%。这意味着,公司近95%的营收来自毛利率不足0.2%的业务,盈利空间被压缩到极薄的水平。
(事实:上述收入、毛利率数据来自公司2026年半年度报告披露的分业务数据。推断:煤炭贸易业务虽贡献近半营收,但毛利率极低,推断其扩张是营收增长而净利润下降的主要原因。)
二、近期变化:增收不增利,现金流骤降
2026年上半年,公司营业收入16.29亿元,同比增长7.51%;归母净利润9566.10万元,同比下降13.25%;扣非归母净利润8522.83万元,同比下降13.69%;加权平均ROE为3.85%(半年度),低于2025年全年的7.67%和2024年全年的9.09%。经营现金流净额3294.39万元,同比下降86.73%。
公司在2026年9月5日披露的业绩说明会公告中解释,现金流波动主要受煤款收付节奏影响:一是煤炭销售订单签订时间变化导致期末预收款减少;同时报告期煤炭业务收付款时点同比存在差异,本期支付的煤炭款同比增加,导致现金流支出增加。
(事实:财务数据及公司解释来自公司公告。推断:经营现金流大幅下降与煤炭业务预收款减少及付款增加直接相关,推断公司现金流对煤炭贸易收付节奏高度敏感。)
三、历史对照:营收与利润已连续承压
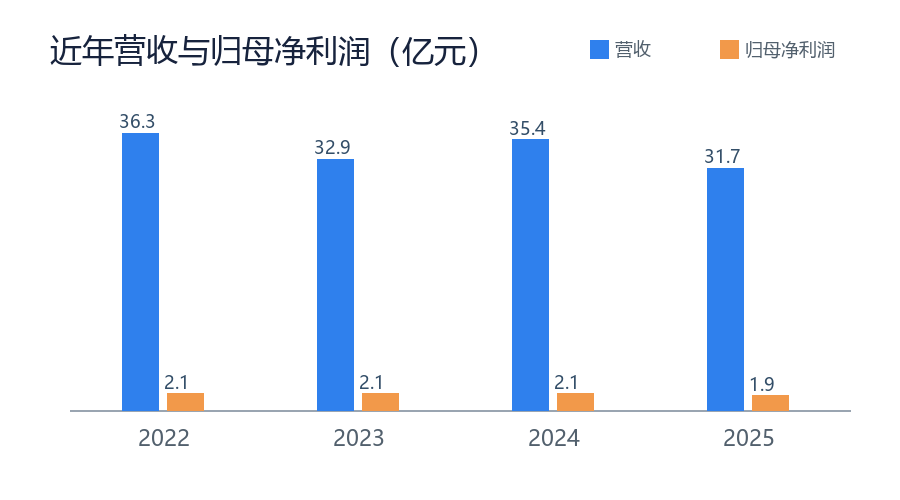
将时间拉长看,杭州热电的营收与利润并非首次承压。2025年全年,公司营收31.69亿元,同比下降10.49%;归母净利润1.86亿元,同比下降12.03%。2024年全年,营收35.41亿元,同比增长7.64%;归母净利润2.12亿元,同比仅增长0.30%。2023年全年,营收32.90亿元,同比下降9.36%;归母净利润2.11亿元,同比下降0.33%。2022年全年,营收36.29亿元,同比增长14.03%;归母净利润2.12亿元,同比下降9.18%。
从ROE看,2022年至2025年全年加权平均ROE分别为10.42%、9.68%、9.09%、7.67%,2026年上半年为3.85%,净资产回报能力呈持续下滑态势。
(事实:上述年度数据来自公司历年财报。推断:公司盈利质量的下滑并非2026年上半年独有,而是延续了数年趋势,煤炭贸易扩张可能加剧了这一趋势。)
四、同行比较:估值显著高于可比电力公司
截至2026年9月11日,杭州热电收盘价19.03元,单日涨幅10.00%,总市值76.14亿元,PE(TTM)44.3倍,PB3.1倍。与可比电力公司相比,这一估值水平明显偏高。
长江电力(600900)PE(TTM)19.2倍,PB3.2倍;国投电力(600886)PE(TTM)16.2倍,PB1.7倍;华能水电(600025)PE(TTM)22.1倍,PB2.6倍;中国广核(003816)PE(TTM)22.0倍,PB1.8倍。杭州热电的PE(TTM)约为长江电力的2.3倍、国投电力的2.7倍。
从盈利规模看,2026年上半年长江电力营收379.29亿元,归母净利润147.56亿元;国投电力营收238.86亿元,归母净利润35.35亿元;华能水电营收131.47亿元,归母净利润43.76亿元;中国广核营收314.83亿元,归母净利润61.05亿元。杭州热电营收16.29亿元、归母净利润0.96亿元,体量远小于上述公司。
(事实:估值与同行财务数据来自公开市场信息及公司披露。推断:当前PE(TTM)44.3倍显著高于可比电力公司,推断市场可能给予公司热电联产或区域垄断属性一定溢价,但若盈利持续下滑,估值与基本面背离风险较大。)
五、一项机会:压缩低毛利敞口或煤价下行
若公司压缩低毛利煤炭贸易敞口、提升热电业务毛利率,或煤价下行降低燃料成本,盈利质量和现金流有望修复。热电业务毛利率仅0.15%,任何成本端的边际改善都可能对利润产生较大弹性。同时,若煤炭贸易收入占比下降,整体毛利率结构将得到优化,经营现金流对煤款收付节奏的敏感度也有望降低。
(事实:热电业务毛利率0.15%、煤炭业务毛利率0.04%来自公司披露。推断:压缩煤炭贸易敞口或煤价下行是盈利修复的潜在路径,但能否实现取决于公司经营策略和外部煤价环境。)
六、一项风险:煤炭贸易扩张与高估值背离
煤炭贸易业务持续扩张可能进一步拉低整体毛利率,且煤炭价格波动和收付款节奏变化将加大经营现金流波动。2026年上半年经营现金流同比骤降86.73%已显示这一风险的现实性。与此同时,公司PE(TTM)44.3倍显著高于可比电力公司,若盈利持续下滑,高估值面临业绩不匹配的回落风险。
(事实:经营现金流下降幅度、估值数据来自公司公告和市场信息。推断:煤炭贸易扩张与高估值并存,构成公司当前面临的主要风险组合。)
七、两个后续观察指标
第一,热电业务毛利率。2026年上半年仅0.15%,若该指标回升,说明主业盈利质量改善;若继续低迷,则主业盈利能力仍承压。
第二,煤炭业务收入占比。2026年上半年约46%,若该占比下降,说明公司可能在压缩低毛利贸易敞口;若继续上升,则整体毛利率结构可能进一步恶化。
结论
回到核心问题:杭州热电2026年上半年营收增长7.51%但归母净利润下降13.25%、经营现金流骤降86.73%,其核心矛盾是主业盈利质量恶化还是煤炭贸易业务扩张带来的结构性低毛利拖累?从数据看,热电业务毛利率0.15%、煤炭业务毛利率0.04%,两者合计占总营收约95%,煤炭贸易以极低毛利率快速扩张,是拉低整体盈利质量并加剧现金流波动的主要原因。热电主业本身并未出现严重恶化,但盈利质量的下滑趋势已延续数年,煤炭贸易的结构性拖累是当前最突出的矛盾。
本文依据公开资料整理,仅作公司信息介绍,不构成投资建议。