线上销售渠道的调整,尚未改善国产美妆品牌丸美生物的盈利质量。
今年以来,丸美生物主动收缩盈利质量不高的平台达人直播业务,转而培育品牌自播等渠道。直播渠道产生的营收,没能弥补原有业务收缩带来的收入缺口。
据近日披露的三季报显示,前三季度,其实现营业收入22.35亿元,同比下降8.79%;其中,三季度营业收入5.72亿元,同比下降16.61%,降幅较上半年有所提升。
值得注意的是,三季度,丸美生物的销售费用率未能随收入同步下降,进一步挤压了利润空间。
财报显示,第三季度,丸美生物由盈转亏,当期归母净利润为亏损1818.61万元。
在财报中,丸美生物表示,2026 年是调整年,但前三季度调整成效尚未如期兑现。
达播转自播难填收入缺口
丸美生物在三季报中并未具体披露旗下品牌第三季度的收入变化。
另据半年报显示,丸美生物旗下丸美品牌实现收入12.70亿元,同比增长1.97%;PL恋火品牌收入3.88亿元,同比下降24.78%,较去年同期减少约1.28亿元。
在丸美生物2026年半年度业绩交流会上,管理层曾表示,公司主动收缩有声量但盈利质量不高的达播业务,重点培育自播、短视频和商城业务。按照丸美生物的判断,抖音商城盈利能力最好,自播次之,达播排第三。
“达人直播一般需要提前结算费用,再安排带货。部分主播会与品牌约定保底销量,也有部分不会,这对品牌来说可能存在一定的经营压力。”某MCN公司员工Misa告诉《凤凰WEEKLY财经》,越来越多品牌开始转向自播,一方面可以更好地控制营销成本,另一方面也有利于积累自有用户,提高复购率,减少对外部主播的依赖。
但从结果来看,渠道转型未能补齐收入缺口。2026年上半年,丸美生物线上渠道收入14.51亿元,同比下降7.33%,占总收入的87.48%。
“营收下降不能都归因于减少达播。”晶捷品牌咨询创始人陈晶晶向《凤凰WEEKLY财经》表示,彩妆尤其是底妆市场竞争激烈,除了流量投入,还需要解决产品力、用户心智和复购能力的问题。
相比恋火品牌收入下滑,丸美主品牌产品均价下降,依靠品类结构稳住营收。
丸美生物第三季度主要经营数据公告显示,眼部类产品平均售价由去年同期的151.81元/支降至118.76元/支,同比下降21.77%;护肤类产品平均售价由103.95元/支降至91.01元/支,同比下降12.45%。
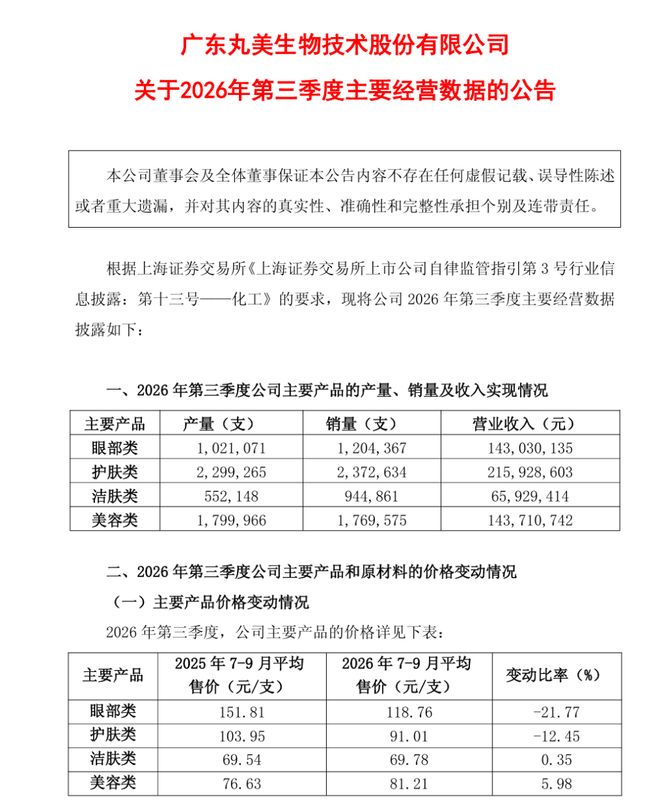
图:丸美生物关于2026年第三季度主要经营数据的公告截图。
丸美生物解释称,眼部类产品平均售价下降主要受促销组合及售价较低的眼膜类产品销售占比上升影响。
这也导致丸美生物的毛利率出现回落。根据财报数据计算,2026年前三季度,丸美生物毛利率约为73.31%,较去年同期的74.91%下降约1.6个百分点。
陈晶晶认为,丸美主品牌上一轮“大单品+高投流”的增长模式正在触及瓶颈,但大单品尚未沉淀为可持续迭代的品牌资产。过去“小红笔”眼霜、重组双胶原等产品推动品牌向抗衰领域延伸,但进入2026年后,尚未出现同等量级的新品接棒。
销售费用率超60%,经营性现金流转负
在收入下滑、毛利率回落、利润下降的情况下,丸美生物的销售费用率还在上升。
实际上,丸美生物管理层曾多次提及“费用控制”。对此,丸美生物在财报中表示,2026年是调整年,但前三季度调整成效尚未如期兑现。
其成本压力仍然较大。财报显示,2026年前三季度,丸美生物销售费用为13.76亿元,较去年同期的14.15亿元有所下降。由于收入降幅更大,前三季度,其销售费用率从2025年同期的57.73%升至61.58%,相当于每实现100元收入,就有约61.58元用于销售费用。
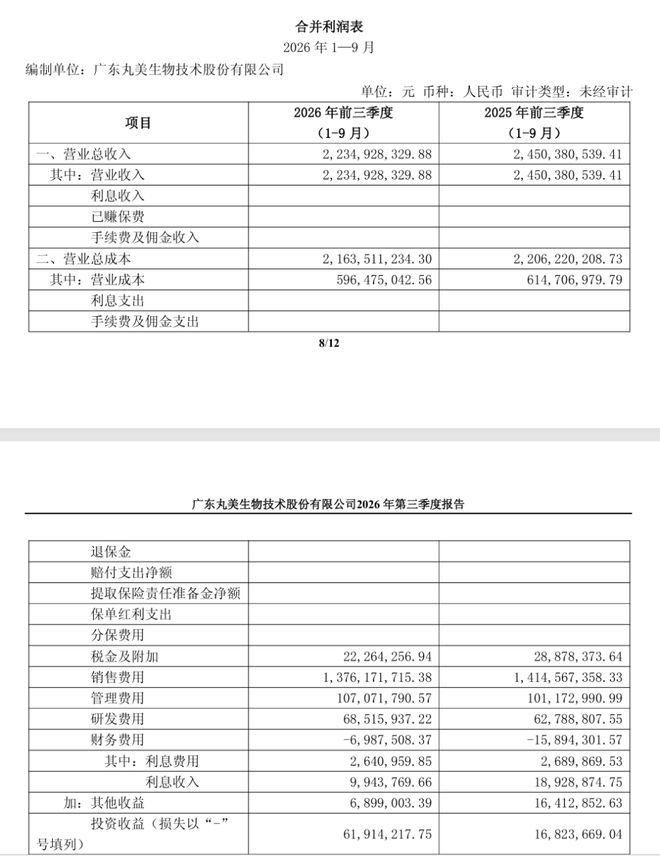
图:2026年1-9月,丸美生物合并利润表截图。
“丸美生物目前的营销模式仍较依赖短期流量曝光。”盘古智库高级研究员江瀚向《凤凰WEEKLY财经》表示,61.58%的销售费用率在国货美妆企业中已经偏高。在营收没有增长的情况下,营销投入的转化效率明显下降。
高额营销投入叠加收入下滑,进一步挤压了丸美生物的盈利空间。
2026年前三季度,丸美生物归母净利润为1.37亿元,同比下降43.71%;扣非归母净利润仅7257.04万元,同比下降66.10%。同期,非经常性损益净额为6471.43万元,占归母净利润约47%。
此外,丸美生物经营活动现金流净额由去年同期净流入1.59亿元转为净流出4098.28万元。
“现在丸美生物的盈利质量明显偏弱,非经常性损益占比不低,主业造血能力已经在收缩。”江瀚分析称,经营现金流转负不是小问题,说明卖货回笼的钱已经跟不上往外花的节奏。继续保持高额营销投入,后续只会进一步挤占运营资金,经营压力只会越来越大。
招股书失效,财务核算问题曾遭监管警示
业绩承压之外,丸美生物的赴港上市计划也无音讯。2025年12月11日,丸美生物曾向港交所递交上市申请,已于今年6月失效。
2025年10月,广东证监局现场检查发现,丸美生物存在收入核算不准确、在建工程核算不准确、部分会计科目列报错误等问题。此外,丸美生物还存在募集资金使用未经审议和披露、募投项目调整未及时履行相关程序等问题。
针对上述事项,广东证监局对丸美生物采取责令改正措施,并对时任董事长孙怀庆、财务总监王开慧、董事会秘书程迪出具警示函。
前述招股书失效后,丸美生物在资本市场暂无下一步动作。
“招股书失效本身并不意味着上市失败,但当前业绩下滑会增加重新赴港上市的难度,并影响估值预期。”陈晶晶称,如果丸美生物收入、利润继续下降,现金流持续承压,未来可能只能获得偏成熟消费公司的估值。