2026年9月1日丸美生物(603983)发布公告称公司于2026年8月31日接受机构调研,本营国际、东方财富证券、华源证券、长江证券、东吴证券、华泰证券、开源证券、方正证券、华西证券、中金公司、广发证券、华创证券、摩根大通证券(中国)、中信建投证券、高盛亚洲银行、摩根士丹利亚洲、中信证券、光大证券、麦格理资本、兴业证券、国泰海通证券、万联证券、腾跃基金、野村东方国际证券、国泰君安证券、锐识咨询、银河国际证券(香港)、国盛证券、润晖投资咨询、浙商证券、国信证券、瑞银证券、招银国际环球市场、财信证券、国联民生证券、上海国际信托、招商证券、国华兴益、申银万国研究所、云富投资集团、华福证券、天风证券、大和资本市场香港、华金证券、长城证券参与。
具体内容如下:
问:公司在重组胶原蛋白赛道布局具有前瞻性,能否分享当前在成分端还有哪些其他布局?
答:公司对重组胶原蛋白的布局并非追逐短期风口,而是长期深耕的核心赛道,我们早在行业风口形成前便启动研究,今年凭借“重组胶原蛋白高效嵌合表达技术及应用”项目斩获第五十一届日内瓦国际发明展金奖,技术领先性获得行业权威认可。除重组胶原蛋白外,公司在胜肽线的原料研发也比较成熟,今年公司自主研发的新原料S肽获得国家批准,该原料目前已经应用于小红笔眼霜升级、小红笔眼油新品上市。公司自研原料约100项,累计配方约3000个,对有潜力的前沿成分方向做了前瞻性布局,包括PDRN、ECM等多个市场关注度较高的方向,公司都做好了研发储备,确保在下一个技术窗口和机会到来的时候,我们拥有核心竞争力。
问:公司上半年在利润承压的情况下保持研发费用增长,如何看待研发投入与利润的平衡?
答:研发投入是刚性成本,持续性的研发经费投入与团队建设,必将带来我们在技术上的深耕与领先。上半年公司研发费用同比上升11.55%,无论利润增长情况如何,我们都持续实现研发费用的双位数增长,不存在取舍。公司锚定自主关键技术突破、核心原料自研转化、评价验证体系完善核心方向围绕“四级研发”创新体系,统筹强化产学研协同创新、研发智能化建设及跨部门业务联动,驱动研发质效双提升。公司凭借绿色、安全与可持续创新方面的系统性实践,成功入选国家级绿色工厂,实现技术创新与可持续发展的协同推进。公司累计申请专利721项,累计获得授权专利399项,其中获得授权发明专利283项;累计主导或参与制订标准102项;累计发表论文65篇,其中SCI收录25篇。公司坚定贯彻“科技是第一生产力”理念,持续夯实技术护城河。
问:当前化妆品行业整体渠道环境承压,公司率先开启自我调整极具前瞻性,请目前公司本轮调整处于什么阶段,后续如何继续推进?
答:当前行业竞争周期相比过往大幅缩短,原来一次转型成功可以支撑5至10年的增长红利,现在来看一次转型大概率只能释放3年左右的增长红利。公司2022年开启的上一轮转型,已经在2023-2025年释放了转型红利,2026年开启的本轮调整,对公司2027-2030年的长期发展具有重要的战略意义。2026年是公司的优化调整年,本轮调整核心围绕三个方向展开。第一,调整销售结构,主动缩减低效营销投入,推动销售向高质量发展转型;第二,优化绩效考核,所有的困难都需要人去克服,团队的建设离不开有效的绩效激励与考核的强化;第三,充实骨干队伍,通过更丰富更多元的人才加入保障业务的持续发展。
问:当前抖音渠道整体费用率呈上升趋势,请公司抖音渠道经营情况如何?
答:今年公司针对抖音渠道销售结构做出了较大的调整。抖音生意通常分为达播、自播短视频与商城三大板块,基于平台趋势变化,我们主动收缩了有声量但无盈利质量的达播收入占比,转而重点培育自播短视频与商城业务。从盈利维度看,目前抖音渠道中商城盈利能力最优,自播次之,达播排第三。我们并非不重视达播,而是适当调整生意结构,重点提升自播运营质量,加快短视频与商城业务增长,整体向着更健康的盈利方向调整。
问:今年天猫与抖音两大平台的增长逻辑出现了哪些变化?后续有哪些值得关注的产品亮点?
答:两大平台都想把生意做得更好。今年,抖音重点推行全域推广模式,对内容质量的要求达到了前所未有的高度;天猫重点推进会员运营升级。零售的本质始终是纳新与固旧,公司深化与平台合作,先后参与了《伦敦合伙人》《所有女生的OFFER》等IP活动,触达存量用户,拓展新客留存。无论抖音还是天猫,平台始终是销售载体,做好产品是核心。今年我们持续围绕核心大单品做快速迭代,丸美小红笔眼霜实现上半年、下半年两次升级,持续强化产品竞争力;重组双胶原小金针精华升级3.0,在原有I型、Ⅲ型胶原实现真皮层抗衰的基础上,新增Ⅳ型、Ⅶ型胶原实现基底膜抗衰。同时推出了高品质小红笔眼油,采用反胶束包裹促渗专利技术,解决“油肽不溶”的行业难题,实现6D胜肽稳融油基底,功效与肤感兼得。整体来看,公司积极响应平台策略,持续做好产品迭代,同时做好纳新固旧的会员工作,努力保持在平台上面赢得持续增长。
问:去年公司抖音自播增速亮眼,请今年公司对自播业务的趋势判断?
答:全行业品牌都在加大自播投入,竞争相比去年明显加剧,自播要实现增长将面对更大的挑战。公司在推动自播业务增长的同时,还要把控费用率合理性的红线,不会为了冲规模牺牲盈利质量。我们判断行业整体自播仍会保持增长,但在控费要求下实现增长的难度会持续提升,公司也会持续优化自播运营效率,平衡规模增长与盈利水平,保障业务健康发展。
问:上半年公司线下业务实现了稳健增长,请目前线下零售场景出现了哪些变化?公司后续线下经营策略如何调整以把握发展机遇?
答:针对线下CS渠道、百货渠道、美容渠道,公司已经制定了面向未来五年的三个基本策略。CS渠道作为中国特有的化妆品连锁渠道,目前格局正在加速分化,市场份额不断向头部大连锁集中。公司会坚定强化与重要连锁店的合作关系,持续做大头部渠道内的品牌生意,深化对大连锁客群的品牌渗透。我们并不认为线下百货业态已经失去增长机会,反而持续看好传统百货+新兴购物中心的线下场景价值,我们推出的店效倍增计划,目的在于把零售做深、做细、做持久,扎扎实实打造零售能力。美容渠道在稳定现有美容院基本盘的基础上,选取重点省份,推进高密度单品牌连锁门店的打造,探索总结美容渠道新的增长破局路径。线下零售是一个比较重的业务,一方面具备长期做下去的价值,另一方面必须要和时间做朋友。如果完成线下规模增长,带给公司的利润价值和品牌沉淀价值,要远高于线上同等规模增长带来的价值。
问:当前国内美妆行业流量内卷竞争加剧,公司将如何寻找新的增长点?公司目前的出海规划是怎样的?
答:当前流量成本高企、行业竞争加剧,是社会发展的必然,是全行业共同面临的挑战,只要是困难都有解题的方案。我们认为,企业经营在追求规模增长的同时,更要守住利润增长的基本盘。在线上渠道,我们要求团队紧跟平台变化,持续优化团队建设与绩效考核体系,不断提升线上运营效率;在线下渠道,我们沉淀了20多年线下渠道团队的管理运营经验,未来五年公司将力争实现线下超预期的增长目标,既为公司整体规模增长贡献增量,也将为公司利润增长带来更大弹性。出海规划方面,除了直接将产品销往海外的传统路径外,丸美正在探索差异化的出海路径,我们也期待这条差异化路径能够在公司五年战略规划中交出合格的成绩。
丸美生物(603983)主营业务:主要基于以皮肤科学和生物科学研究为基础,从事各类化妆品的研发、设计、生产、销售及服务。
丸美生物2026年中报显示,上半年度公司主营收入16.63亿元,同比下降5.76%;归母净利润1.55亿元,同比下降10.86%;扣非净利润1.13亿元,同比下降32.13%;其中2026年第二季度,公司单季度主营收入7.82亿元,同比下降14.84%;单季度归母净利润5445.08万元,同比上升38.32%;单季度扣非净利润1282.33万元,同比下降59.88%;负债率25.8%,投资收益6396.71万元,财务费用-461.19万元,毛利率73.65%。
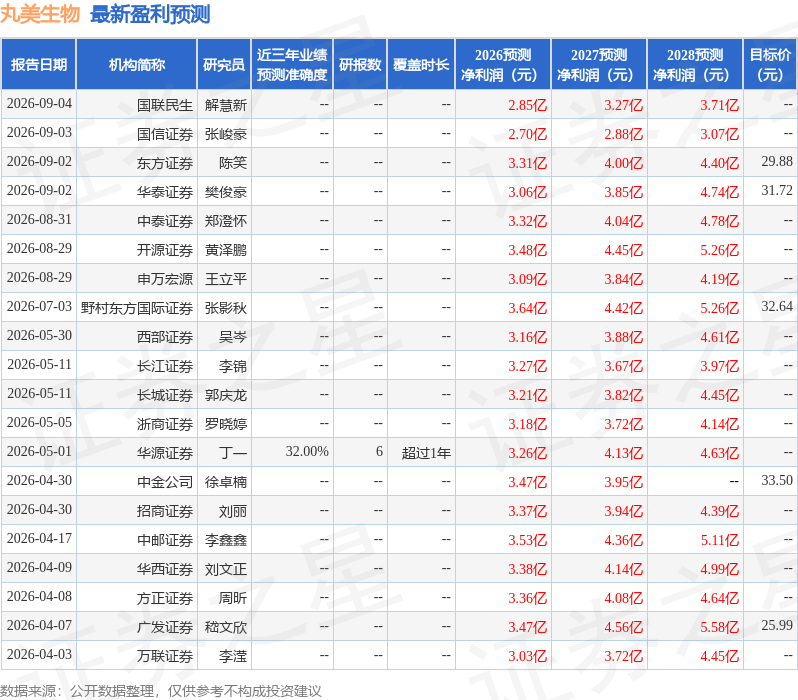
该股最近90天内共有10家机构给出评级,买入评级6家,增持评级4家;过去90天内机构目标均价为31.7。
以下是详细的盈利预测信息: