来源 :JH商业研究2026-09-03
核心观点
业绩情况
公司主动调整线上业务结构,Q2收入降幅扩大
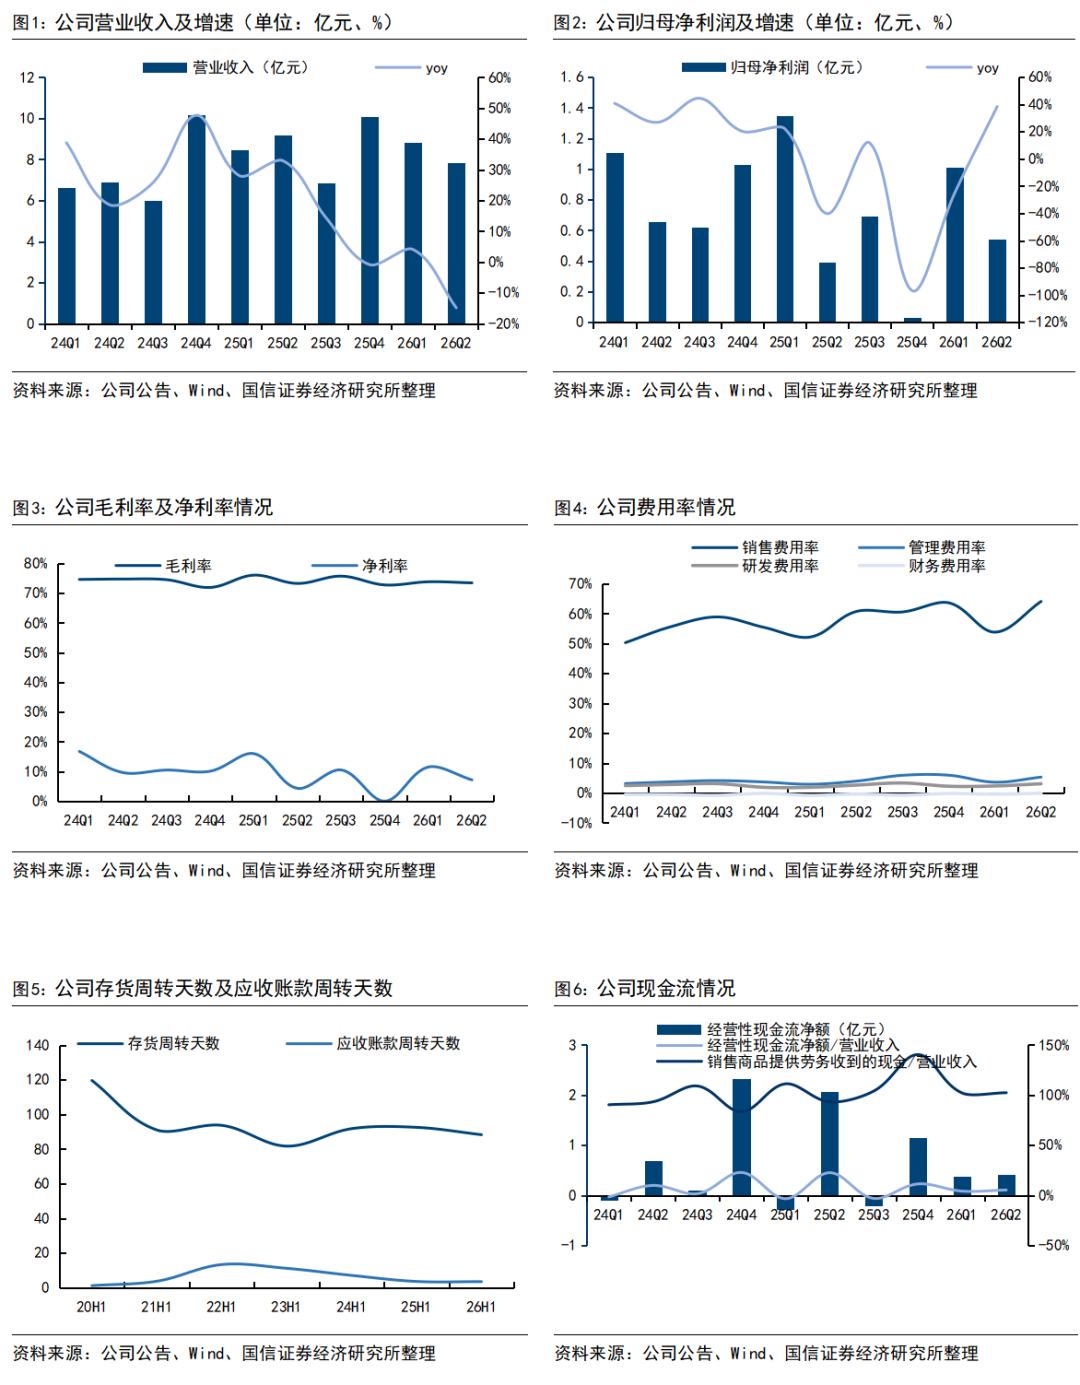
2026H1公司实现营业收入16.63亿元/yoy-5.76%,归母净利润1.55亿元/yoy-10.86%,扣非归母净利润1.13亿元/yoy-32.13%;单Q2实现营业收入7.82亿元/yoy-14.84%,归母净利润0.54亿元/yoy+38.32%,扣非归母净利润0.13亿元/yoy-59.88%。Q2归母净利润增长主要受非经常性收益推动,主营经营仍处于调整期导致扣非利润下滑持续扩大。
业务情况
分品牌看,2026H1丸美品牌实现收入12.70亿元/yoy+1.97%,其中丸美自播收入同比增长46.21%,有效对冲了达播收入下滑的影响,产品方面公司继续聚焦S肽小红笔、重组胶原蛋白系列及面部抗皱大套组;PL恋火实现收入3.88亿元/yoy-24.78%,主要系公司主动控制线上达播节奏、强化自播等自运营能力。
分渠道看,2026H1公司线上渠道实现收入14.51亿元/yoy-7.33%,占比87.48%,收入下滑主要因抖快达播产出下降;线下渠道实现收入2.08亿元/yoy+5.58%,占比12.52%,在整体线下市场客流未有效恢复的背景下,公司持续夯实线下基本盘。
盈利及营运情况
Q2毛利率保持稳定,但费用刚性导致主营盈利能力继续下降
单Q2毛利率73.45%/yoy+0.19pct;销售/管理/研发费用率分别为64.08%/5.29%/3.07%,同比分别+3.35/+1.34/+0.45pct。组织变革、数字化协同办公及中介机构费用增加推高管理费用率,公司持续保持品牌建设费用投入导致Q2毛销差降至9.37%/yoy-3.17pct。
风险提示
宏观环境风险,销售不及预期,行业竞争加剧。