 大望财讯/文
2026年上半年,国内白酒行业终端消费持续疲软、区域酒企市场竞争日趋白热化,在此背景下,区域头部酒企金徽酒营收增长乏力、利润端大幅缩水,多重经营隐患集中显现。
9月14日,金徽酒股份有限公司(603919.SH)在上海证券交易所上证路演中心召开2026年半年度业绩说明会,并对外发布投资者关系活动记录表(编号2026-005)。本次业绩说明会由董事长、总裁周志刚带队,独立董事李海歌、董事兼副总裁石少军、财务总监谢小强、董事会秘书任岁强等管理层出席,围绕公司2026年半年度报告中的财务数据、产品结构、渠道运营、分红预案等问题与投资者进行交流。
此前于8月19日,金徽酒披露2026年半年度报告。半年报显示,公司当期营业收入实现小幅增长,但净利润、扣非净利润、经营活动现金流净额等主要财务数据均出现明显下滑,呈现增收不增利状态。
营收微增,利润与现金流同步大幅回落
2026年1-6月,金徽酒实现营业收入18.16亿元,同比增幅3.19%;实现利润总额3.41亿元,同比下降11.21%;归属于上市公司股东的净利润(简称“净利润”)2.14亿元,同比下降28.24%;扣非净利润2.19亿元,同比下降24.28%;经营活动产生的现金流量净额为2.12亿元,同比减少34.01%,降幅超过净利润降幅。加权平均净资产收益率扣非口径为6.32%,较上年同期的8.44%减少2.12个百分点。
单季度数据进一步放大了利润端的恶化幅度,公司经营压力在二季度集中爆发。
2026年第二季度,金徽酒实现营业收入7.24亿元,同比增长11.12%;但净利润仅为950.32万元,同比下降85.26%;经营现金流量净额为-0.9亿元,上年同期为0.5亿元。
利润下滑由多个因素叠加导致,金徽酒管理层在业绩说明会上解释,“受促销用酒增加、实施员工持股计划新增股份支付及补缴税款的影响”。
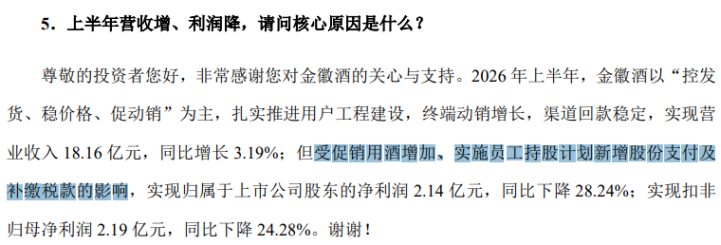
成本端大幅攀升是利润缩水的核心诱因之一。报告期内,金徽酒营业成本同比增长12.43%至6.80亿元,增速远超营收3.19%的增幅,整体毛利率由上年同期的65.65%降至62.57%,下降约3.08个百分点。而促销用酒增加是营业成本攀升的直接原因,促销用酒主要用于终端陈列、消费者品鉴及渠道推广活动。此外,第二期员工持股计划带来股份支付费用,该计划实际参与人数达664人,受让公司股份1017.99万股,占公司总股本的2.01%。即便剔除股份支付影响,净利润仍同比下降25.71%。
补缴税款进一步侵蚀了利润空间。7月31日,金徽酒公告收到国家税务总局徽县税务局伏镇税务分局出具的《税务事项通知书》,公司及子公司需补缴消费税、增值税、企业所得税等各项税费6985.09万元,缴纳滞纳金1396.72万元,合计8381.81万元,上述款项计入2026年度当期损益。受此影响,营业外支出由上年同期的123.87万元增至1815.05万元,所得税费用同比大增43.51%至1.35亿元,利润总额同比下降11.21%而税负不降反升。
资产负债端数据显示,截至2026年6月30日,金徽酒负债合计17.79亿元,资产负债率34.58%。期末货币资金7.34亿元,较期初的9.90亿元下降25.9%;筹资活动现金净流出3.10亿元(偿还债务2.75亿元、分配股利2.51亿元),现金及现金等价物净减少2.52亿元,公司资金流动性持续收紧。
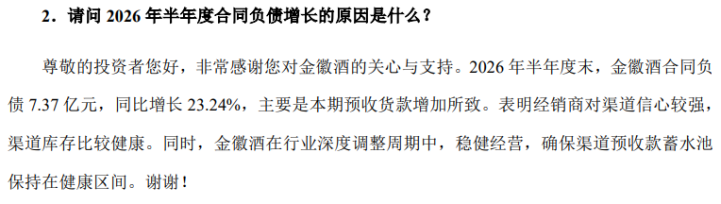
与此同时,代表渠道预收订单的合同负债指标呈现分化态势。2026年上半年金徽酒合同负债期末余额7.37亿元,较期初的8.20亿元减少0.83亿元,但同比增长23.24%,公司在业绩说明会上回应,合同负债同比增长主要来自预收货款增加。值得关注的是,从季度环比看,合同负债从一季度末的8.71亿元降至半年度末的7.37亿元,单季度环比减少1.34亿元。
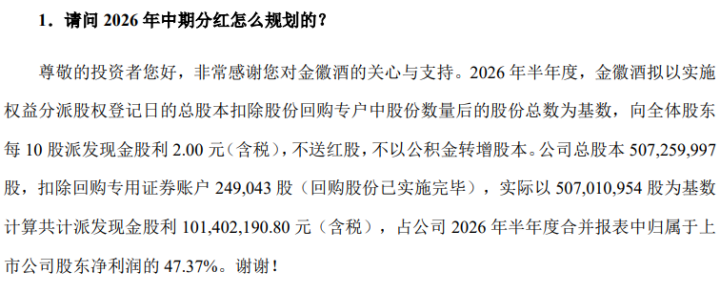
在利润分配方面,公司拟每10股派发现金股利2.00元(含税),不送红股,不以资本公积金转增股本。以总股本50725.9997万股扣除回购专用证券账户24.9043万股后的50701.0954万股为基数,合计拟派发现金股利10140.22万元(含税),占2026上半年净利润的47.37%。该分红方案在业绩说明会上被投资者问及,管理层予以确认。
主力中档产品营收下滑,
增长依赖低端与高端两端
从产品结构维度来看,金徽酒报告期内增长结构严重失衡,核心基本盘失守,整体业绩增长依靠高低两端产品勉强支撑,产品梯队隐患凸显。公司酒类业务按价格带划分为300元以上高端产品、100-300元中档产品、100元以下大众产品三个板块,三个价格带经营表现出现明显分化,其中支撑公司基本盘的中档产品收入出现下滑。
2026年上半年,金徽酒300元以上产品实现营业收入4.14亿元,同比增长8.89%,占酒类营收比例23.47%,占比较上年同期提升1.30个百分点。对比2025年全年该价格带25.21%的增速,高端产品增速明显放缓。100元以下产品实现营业收入4.27亿元,同比增长16.66%,占酒类营收比例24.21%,占比较上年同期提升2.87个百分点。
而100-300元中档产品,即公司长期以来贡献营收规模最大的核心板块,报告期实现营业收入9.23亿元,同比下降4.77%,占酒类营收比例52.32%,占比持续收缩。2025年全年,100元以下产品收入曾大幅收缩36.88%,2026年上半年该价格带由收缩转为两位数增长,与高端产品增速放缓形成对照。
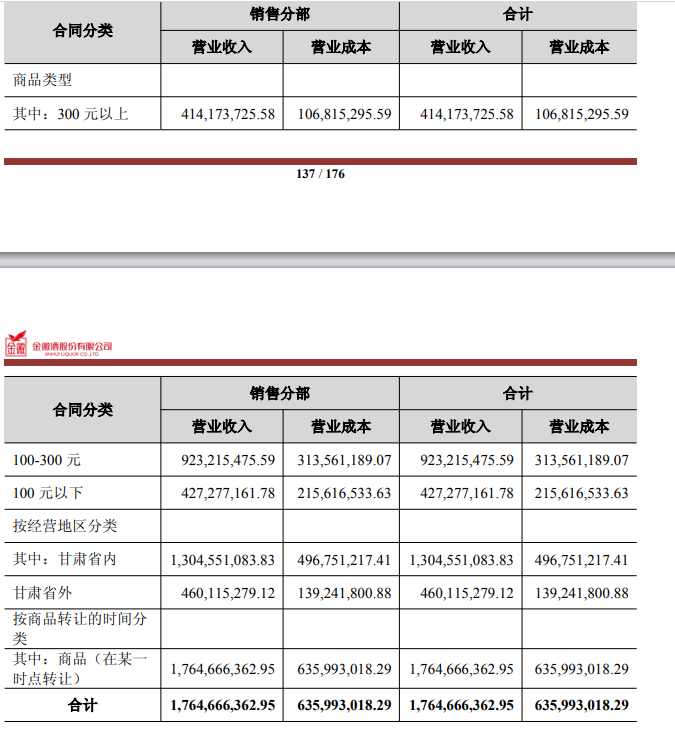
从结构占比可以看出,100-300元中档产品依旧是金徽酒营收体量最大的板块,但该板块营收同比负增长,是拖累整体营收增长的主要板块。在半年报中,管理层对产品口径的表述已不再沿用2025年报中“通过金徽28高端引领”的增长叙事,而是转为以“控发货、稳价格、促动销”为主。
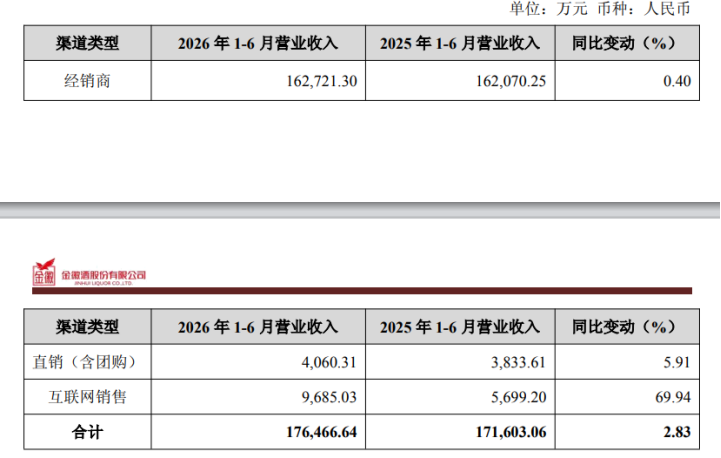
线上渠道方面,2026上半年公司互联网渠道实现营业收入9685.03万元,同比增长69.94%。其中二季度互联网销售收入0.51亿元,同比增长154.92%。二季度线上收入占酒类营收比例达到7.35%。公司在业绩说明会中说明,线上渠道增长主要来自电商平台自营、直播带货等新营销方式放量,线上产品以大众价位产品为主。
与高增的线上渠道相比,公司传统线下渠道增长近乎停滞,成为业绩短板。据悉,金徽酒线下渠道包含经销商、直销(含团购),上半年分别实现收入1.63亿元、4060.31万元,同比分别增长0.4%、5.91%。
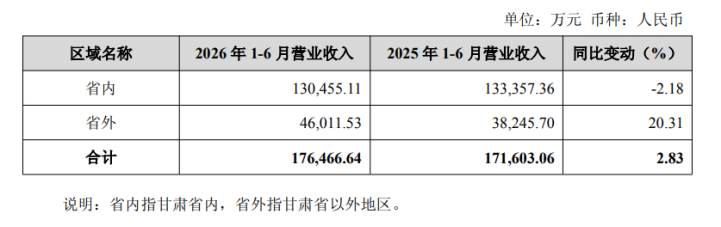
区域市场层面,半年报披露省外市场实现营业收入4.60亿元,同比增长20.31%,占酒类营收比例提升至26.07%。省内市场实现营收13.05亿元,增长动力弱于省外市场。公司在本次业绩说明会上介绍,省内甘肃市场为公司基本盘,采取控货稳价策略,省外重点拓展华东、北方市场,依托大西北根据地市场向外渗透,省外市场整体基数偏小,因此增速更高。
渠道与库存压力显现,
业绩说明会回应控货、动销与全国化难题
面对主业增收不增利、产品结构失衡的困境,金徽酒渠道端的库存、动销、全国化扩张等多重压力同步暴露。在9月14日的网络业绩说明会上,投资者重点询问渠道库存、经销商动销、全国化扩张节奏等问题,相关问答全部记录在投资者关系活动记录表内。公司管理层表示,上半年核心工作思路为“控发货、稳价格、促动销”,对省内部分老产品减少发货量,目的是降低渠道库存,防止市场价格倒挂。
但是,白酒行业消费环境持续承压,区域白酒品牌普遍面临终端动销放缓、经销商资金周转压力加大的问题。金徽酒在半年报中提及,公司持续推进用户工程,深耕终端网点,发展团购客户,试图降低对经销商批量打款的依赖。但在控货背景下,省内核心市场的中档产品发货收缩,直接带来该价格带营收下滑。
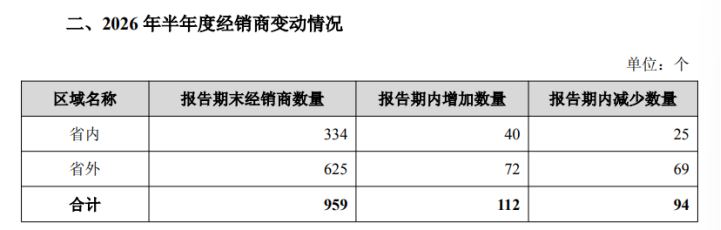
经销商数量变动数据,进一步印证渠道端承压现状。截至2026年二季度末,省内经销商334家、省外经销商625家。与一季度末相比,省内经销商净增14家,省外经销商净减13家。省外经销商数量在二季度出现净减少,而省外市场营收增速较高,两者之间的背离值得关注。
在市场全国化方面,公司管理层在业绩说明会上坦言,省外市场拓展仍处于投入期,品牌培育、市场推广、终端网点建设需要持续投入资源。省外市场虽然营收增速较高,但整体营收体量仍然较小,短期内尚无法弥补省内中档产品营收下滑带来的缺口。省内甘肃、青海、宁夏等西北根据地市场,仍是公司收入和利润最主要来源,区域依赖特征明显。
费用结构的异常变动,也凸显公司经营节奏失衡。2026上半年,金徽酒费用结构出现分化。销售费用3.38亿元,同比仅增长1.19%,促销资源更多向“促销用酒”等实物形式倾斜;管理费用1.44亿元,同比下降11.49%;研发费用823.86万元,同比大幅下降71.95%,主要系研发项目较上年同期减少;财务费用-225.46万元,较上年同期的-780.87万元变动71.13%,主因存款利息收入减少至589.81万元、长期借款增加带动利息费用升至305.98万元。
2026年上半年金徽酒经营基本面出现多重负面信号,营收微增但盈利、现金流双降,二季度业绩近乎失速,叠加税费补缴、股份支付、促销成本攀升等多重因素,公司财务端现金缩水、费用结构失衡、资产收益下滑。后续金徽酒能否通过渠道调整、产品结构优化、省外市场提质突破经营困境,仍需时间检验。