11月3日晚,龙蟠科技发布监管工作函的回复公告,对公司 2024 年以来披露的长期供货合同的履约进展、产能建设及重要合同的可实现性作出了全面回应与说明。
事情的起点是10月8日,龙蟠科技二级控股子公司南京锂源与吉曜通行签署协议,约定2026至2030年合计供应37.86万至56.78万吨磷酸铁锂正极材料,单价按“原料成本+加工费”逐月确定。该公告披露后引发上交所关注,10月14日,龙蟠科技收到问询,核心指向不止于这份新合同本身,还要求龙蟠科技逐一自查2024年以来所有长单的履约进展。
这一查,给出了比新合同更值得关注的问题,即亿纬锂能、楚能新能源及欣旺达三家既有客户的采购进度不到5%。
01
明确吉曜通行订单具备可实现性
与吉曜通行的订单量上限接近57万吨,平均每年约11万吨。但两个关键点决定了这不是一个确定的“保底单”。一边是量不包销,具体销售量根据订单为准;一边是价不锁死,单价按“原料成本+加工费”逐月确定,锂价下跌时也会随之下调。
也就是说,这57万吨是天花板,不是承诺。上交所盯的正是这一点,监管工作函中指出,协议规模较大、合作期限较长,后续履行存在不确定性,加上合同披露前两个交易日公司股价连续涨停,监管直接点名“不得利用信披配合股价炒作”。
那龙蟠科技怎么自证五年长单能兑现?其从需求和产能两个层面,逐一拆解了支撑长单可实现的核心依据。
在客户需求端,龙蟠科技专门说明了吉曜通行的消化能力。吉曜通行是吉利控股旗下的电池产业集团,刚完成对耀宁、极电、耀能等吉利系电池资产的整合不久,拥有十个智能化制造基地,在建、拟建产能投产后总产能将达到150GWh,预计到 2027 年将形成 115GWh 产能规模(包含Pack 产能)。
根据鑫椤锂电统计,吉曜通行2026年1-6 月产量达11.9GWh;根据中国汽车动力电池产业创新联盟数据,2026年1-6 月,吉曜通行电池装车量约8.27GWh。
基于上述情况,龙蟠科技按每GWh电池耗2200吨铁锂测算,以其2026上半年产量为基础推算,全年磷酸铁锂需求量超5.24万吨;2027年电芯产能释放后,需求超10万吨。
在自身产能匹配方面,龙蟠科技已建成磷酸铁锂正极材料产能37.25万吨(不含拟出售的印度尼西亚二期工厂产能),在建产能43.50万吨,包括江苏金坛12万吨、山东菏泽11万吨、湖北襄阳8.5万吨,以及印尼三期12万吨。
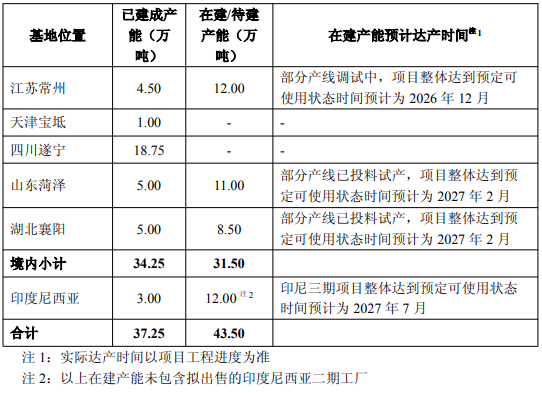
龙蟠科技已有及规划产能(图/公司公告)
龙蟠科技预计,2026年有效产能约36.5万吨,2027年将抬至71.25万吨,接近翻倍。而今年前9个月,公司有效产能为24.53万吨,产量达到27.18万吨,产能利用率为110.8%。公司解释,产能利用率为110.8%,主要是对靠技改把老线榨出超额产量。
综上来看,龙蟠科技认为与吉曜通行的长单“确具有可实现性”。
02
三家客户采购进度都不到5%
据不完全统计,自2025年以来,龙蟠科技已累计新签署磷酸铁锂正极材料长期订单金额已超过600亿元。此次公告,龙蟠科技梳理了其2024年以来七份长单的履约情况,涉及LG新能源、BlueOval、宁德时代、亿纬锂能、欣旺达、楚能新能源等国内外头部电池厂商。
其中,与LG新能源、BlueOval、宁德时代海外及吉曜通行等四家客户的供货进度均符合预期。具体来看,2026年1-9月,向这四家客户的供货进度分别达到年度标准量的85.21%、57.31%、35.07%、53.74%。
但与亿纬锂能(马来西亚)、楚能新能源、欣旺达(泰国)三家的供货进度不及预期。以026年前三季度标准量为基准,亿纬马来西亚协议项下供货量仅占全年标准量的0.01%、楚能新能源为3.85%、欣旺达泰国为4.87%。
这三家的订单采购进度都不到5%,其中楚能新能源的合同尤其醒目,在2025年11月修订后,五年供货总量从15万吨大幅上调至130万吨,对应金额从超50亿元修订为超450亿元。这是一份体量远超吉曜通行新单的协议,但2026年前三季度的执行率不到4%。
对于进展不及预期,龙蟠科技解释称,主要受到客户自身产能释放和产品导入节奏影响。亿纬马来西亚和欣旺达泰国的工厂仍处于产能爬坡阶段,楚能新能源新建工厂三季度才投产,前期主要推进产品及产线导入。
龙蟠科技表示,公司已与相关客户沟通并达成一致,暂不触发违约条款,客户合作关系未发生重大不利变化。
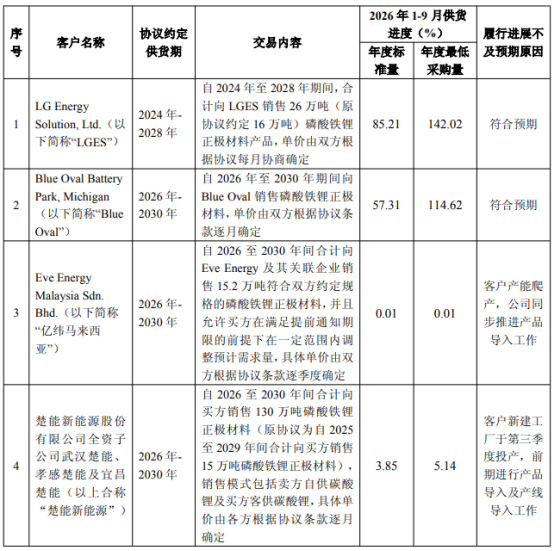
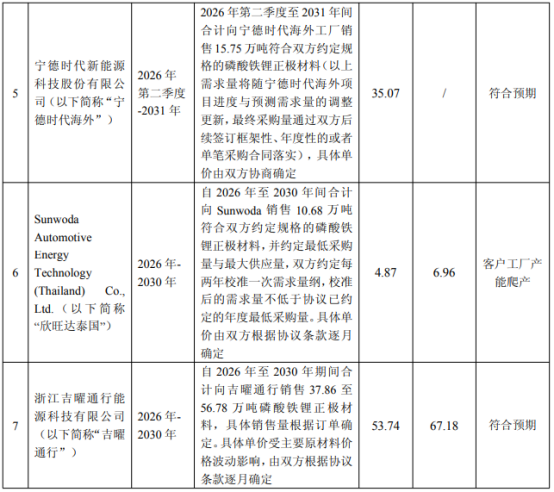
龙蟠科技长单履约进展情况(图/公司公告)
从规则层面看,这一解释可以成立。但从订单到收入的转化效率看,长单锁定的是意向,不是收入,客户工厂的爬产节奏,才是龙蟠产能利用率的真正上限。
2026年上半年,龙蟠科技对LG新能源、BlueOval、宁德时代海外、亿纬锂能马来西亚、楚能新能源、欣旺达泰国的长单履约金额分别为12.85亿元、4727.56万元、1772.25万元、19.25万元、9794.68万元、3362.96万元。
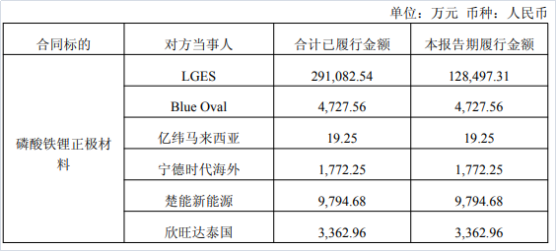
龙蟠科技长单履约金额情况(图/公司公告)
03
产能翻倍的计划,撞上现金流为负的现实
在建产能中,考虑到部分产线已投料试产,龙蟠科技预计 2026 年全年有效产能约36.5万吨(含部分印尼二期工厂交割前产能),2027 年将提升至71.25 万吨,一年之内有效产能接近翻倍。
但是,受当地基础设施配套、属地化运营条件、海外贸易政策,以及新产线设备磨合、调试爬坡等阶段性因素影响,龙蟠科技2026年海外产能或存在一定缺口,短期内可能面临部分供给衔接压力。
此外,龙蟠科技的财务状况也不是很乐观。2026年前三季度,公司营收122.75亿元,同比增长110.72%;归母净利润5.06亿元,同比扭亏,不过同期经营活动现金流净额为-22.81亿元,上年同期为正向流入。公司解释为业务规模扩大和原材料备货增加,同时还计提了9388万元存货跌价准备。