来源 :榆晚美味时光日记2026-11-12
桃李面包曾是资本市场上的宠儿,凭借“中央工厂+商超渠道”的模式,一度成为中国烘焙行业的领头羊。2015年上市时,公司市值曾突破400亿元,那个时候的桃李似乎掌握了快速扩张的钥匙:在全国铺设中央工厂,利用短保面包的特性快速占领超市货架,赢得了消费者的青睐。那段繁荣背后,是一个依赖于高效物流和规模化生产的商业机制:生产基地集中在交通便利、渠道密集的东北地区,通过批发迅速覆盖全国。
然而,时间推移,这一模式逐渐显露出裂痕。2026年前三季度,桃李的营收较去年同期下降了2.19%,净利润更是暴跌超过31%。市值也从巅峰时接近400亿大关,一路缩水到如今的66.7亿左右,这种巨幅缩减背后,是多重因素共同作用下的系统性危机。
渠道结构老化是最直观的问题。公司仍然过度依赖传统商超,2024年这部分收入占比高达六成以上,但大卖场客流持续减少,新兴渠道如街边烘焙店、社区零售点、折扣零食店开始蚕食原有市场份额。桃李对电商和新零售的反应偏慢,线上业务一直未能突破2%的占比;经销商体系也出现老化和流失现象,东北和华北地区收入持续滑落,而华南市场未能实现预期扩展。
另一方面,为追求产能扩张,公司投入大量资金新建工厂,但需求增长远不及预期。这些新建厂房在南方地区难以充分利用,却带来了沉重的折旧成本。随着需求走弱,产能利用率不足导致固定成本无法摊薄,毛利率从35%一路降到21%,公司不得不面对“产能过剩+盈利下滑”的双重困境。尤其是在利润本身已经被折旧侵蚀得差不多时,每多一块厂房就像是为未来埋下的一颗隐形炸弹。
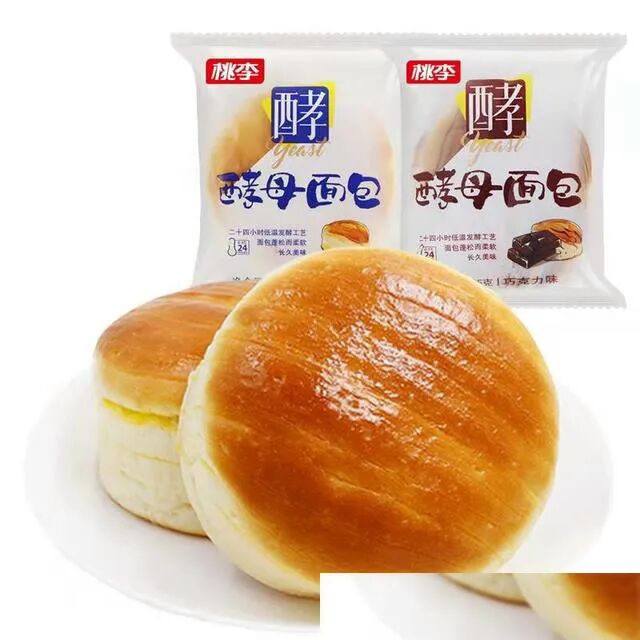
产品创新方面也显得步履维艰。长青款吐司和醇熟面包虽然销量稳定,但消费者审美疲劳明显,新品开发不足以支撑长期增长。2024年研发投入同比大幅下降,到今年新品贡献不足5%,健康化、功能性食品等新趋势几乎没有跟上步伐。不少产品甚至因为猎奇取巧而引发争议,比如“百洁布蛋糕”,让家长对儿童食品安全产生疑虑。这种迟缓的反应使得桃李在变革中逐渐丧失竞争优势。
成本压力也在加剧。面对原材料价格上涨,公司迟迟不敢提价以保持性价比,这让利润空间变得异常紧张。同时,公司治理方面的问题更添变数。实控人家族频繁减持套现,加上行业整体环境恶化——如2026年山东醇熟切片面包菌落超标事件,都使投资者信心受到冲击。这些因素叠加,使得市场对桃李未来的发展持观望态度。
一些业内观点认为,只要调整渠道布局,加强线上线下融合,就有可能扭转颓势。而少数声音则指出,单纯依靠渠道扩张已难以奏效,更重要的是创新产品、满足消费者日益增长的健康需求。在这个变革期,如果不能及时抓住健康、便捷、个性化的新消费趋势,即使暂时扭转局势,也难免再次陷入困境。
对于普通消费者来说,一个直接可行的建议是在选择面包时关注品牌是否积极响应健康趋势,比如低糖、全麦或谷物配比。而企业方面,应考虑加快产品研发步伐,把握年轻一代消费者注重健康与体验的新偏好,从而为品牌注入新的生命力,否则等待他们的是更深层次的市场份额流失与价值贬损。