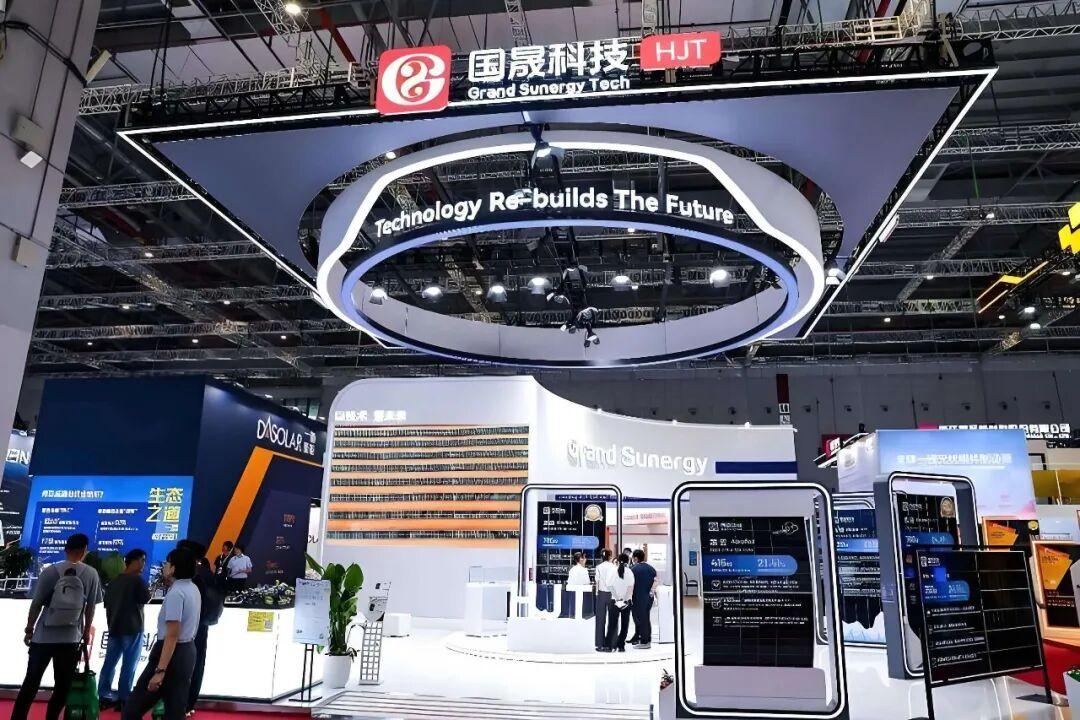
国晟科技陷多重债务诉讼,濒临退市危机。
两笔合计超过1.6亿元的光伏货款诉讼,把一家上市公司推到了悬崖边上。
预见能源获悉,近期,国晟科技再披露,新增5227万诉讼。安徽国晟新能源拖欠上海电气旗下恒羲光伏1.15亿元组件货款,此前还欠着大航电气5184万元电池片货款分文未付。更耐人寻味的是,控股股东国晟能源在股价高位把3210万股质押出去为子公司的“赊货”做担保,股价从34元跌到不到11元,质押物市值缩水近七成。
这家连续亏损六年、累计亏损超12亿的公司,眼下正在经历供应链信用、控股股东流动性、监管信任的三重塌方。光伏行业深度调整没错,但国晟科技的困境不只是行业的锅——它自己的问题,比行业周期严重得多。
赊货链断了
供应商不再买单
国晟科技子公司安徽国晟新能源跟供应商做生意的逻辑,说白了就一个字:赊。2025年12月跟大航电气签了5124万元的单晶电池片采购合同,货全收到了,到了2026年3月16日付款期限届满,一分钱没付。紧接着2026年3月又跟恒羲光伏签了组件采购合同,只付了4095万元就停了,剩下1.15亿元逾期。
两笔货款加起来超过1.6亿元。而国晟科技整个2026年上半年的营业收入才3.43亿元,净利润亏损8634万元。子公司欠供应商的钱,相当于公司半年白干。
供应商不是没给机会。大航电气和恒羲光伏在诉讼请求里都提出,要对质押的国晟科技股票行使质权,要求法院确认优先受偿权。控股股东国晟能源分别在2025年12月和2026年4月质押了2210万股和1000万股为这些货款做担保。质押的时候,国晟科技股价还在高位——4月21日那笔质押,股价约29元/股。现在呢?9.10元。
这里有个关键问题:为什么供应商愿意接受“赊货”?答案藏在质押合同的细节里。国晟能源拿股票做担保,供应商才肯放货。但股票是会跌的,跌到一定程度,质押物就不值钱了。3210万股按当前股价算,市值约3亿元左右,覆盖1.6亿元债务看着够用,可一旦进入司法拍卖程序,折价变现打个七八折很正常,再加上其他债权人来分,能不能覆盖本金都是个问题。
更让人不安的是,大航电气那笔交易里,国晟科技实际控制人、董事长吴君个人提供了不可撤销的连带责任保证担保。公司董事长拿个人信用替子公司采购做担保,这种做法在光伏行业下行期并不多见。它说明国晟科技当时已经很难靠公司信用从供应商那里拿到货了,只能靠董事长个人兜底。
控股股东的股票
已经不再属于自己
质押3210万股做担保只是冰山一角。2026年8月19日,国晟能源持有的6020万股公司股份被司法冻结和司法标记,占其持股总数的55.59%。到了8月底,国晟能源累计质押股份数量达到1.079亿股,占其持股比例的99.63%。
也就是说,控股股东手里几乎所有的股票,要么被质押了,要么被冻结了,能动的没剩多少。
公告中显示,冻结原因为国晟能源自身债务问题,以及为上市公司子公司提供担保的债务逾期。换句话说,控股股东自己借的钱还不上,帮上市公司子公司担保的钱也还不上,债主们把股票查封了。
这不是短期困难。国晟能源的债务问题是结构性的。2026年5月,国晟能源还拖欠原控股股东杨静1.48亿元股权转让款,甚至把此前受让的股份重新质押给杨静作为担保。一家连前控股股东的股权转让款都付不起的公司,它的信用状况可想而知。
公告里还表示:“如后续无法采取有效的解决措施,不排除该部分冻结、司法标记股份未来将被司法处置,可能存在影响公司控制权稳定的风险”。上市公司自己都承认,控股权可能保不住了。
国晟能源还背负着1.3亿元的业绩补偿义务,其中已支付9983万元,剩余部分计划分期偿还。一个自身债务逾期、股份被全部质押冻结、还欠着前股东上亿转让款的控股股东,拿什么来履行剩下的业绩补偿?
监管警示来了
信任已经透支
如果说供应链和资金链的问题是经营层面的,那信息披露的问题就是信任层面的,而信任一旦丢了,重建的成本极高。
2026年6月15日,上交所对国晟科技及时任董事长吴君、时任总经理高飞、时任董事会秘书张昆予以监管警示。原因是大航电气5184.62万元的买卖合同纠纷,涉案金额占公司最近一期经审计净资产的比重超过10%,达到了重大诉讼的披露标准,但公司在4月24日披露累计诉讼公告时已经知道了这件事,却没有披露,一直拖到5月22日才补充公告。
从已知到披露,拖了将近一个月。这一个月里,投资者并不知道公司被起诉了5184万元。
这不是一次孤立的信披瑕疵。结合国晟科技2026年以来的诉讼披露节奏来看:6月6日披露3924万元,6月24日升至4540万元,7月1日达到8214万元,8月13日按滚动累计降至3763万元,9月1日再升至3981万元,9月16日飙至5226万元。金额反复上下跳动,说明公司在披露节奏上存在明显的人为管理痕迹——先把大案子拆散或者等小案子冲抵之后,再合并披露。
上半年财报的数据更能说明问题。公司营业收入3.43亿元,同比增长11.93%,看起来还不错。但经营活动现金流净额是-1.41亿元,上年同期是-6360万元,净流出扩大了7693万元。存货从上年末减少了7008万元,降幅70.17%,其中计提了1208万元的存货跌价准备,计提比例高达28.85%。
收入在增长,现金流反而更差了,存货在大幅减值。这三个信号叠加在一起,指向的结论很直接:东西卖出去了,钱没收回来,而且卖出去的东西可能根本不值账面价格。
2026年4月1日起,光伏产品增值税出口退税全面取消。以210R组件为例,每块组件出口的利润直接减少46元至51元。上半年光伏主产业链全线量价齐跌,组件产量同比下降35.1%,新增装机同比下降约66%。行业出清在加速,二三线光伏企业亏损面预计达到70%。
行业在加速淘汰尾部玩家。国晟科技上半年的组件出货量在行业内排不上号,异质结产能虽然号称冲刺35GW,实际出货远不及预期,规模效应无法摊薄固定成本。在头部企业靠技术和规模优势抢订单、央企集采门槛不断提高的背景下,国晟科技既没有隆基那样的BC技术溢价,也没有天合光能那样靠储能业务对冲主业亏损的能力。
国晟科技不是没有订单。公司2025年拿到了中广核10.43亿元的组件集采框架合同,全年七成产能被长期订单锁定。但这些订单能不能救公司的命,取决于一个更根本的问题:公司还有没有能力把订单变成现金流。
现金流枯竭、供应商断供、控股股东股份被冻结、监管警示加身,这些问题互为因果。供应商不给账期,公司就要垫更多资金采购原材料;资金不够,产能爬坡和交付就会延迟;交付延迟,回款就更慢;回款更慢,供应商就更不愿意赊货。这个循环已经在跑了,而且没有明显的刹车迹象。
2020年至今连续六年亏损,资产负债率突破80%,控股股东股份质押率99.63%。当一家公司的控股股东连自己的股权转让款都付不起的时候,外界很难相信它还有能力为上市公司持续输血。
光伏行业拐点什么时候来,没有人能精准预测。但对于国晟科技来说,比行业拐点更紧迫的问题是:在拐点到来之前,它还有没有足够的现金和信用,撑到那一天。