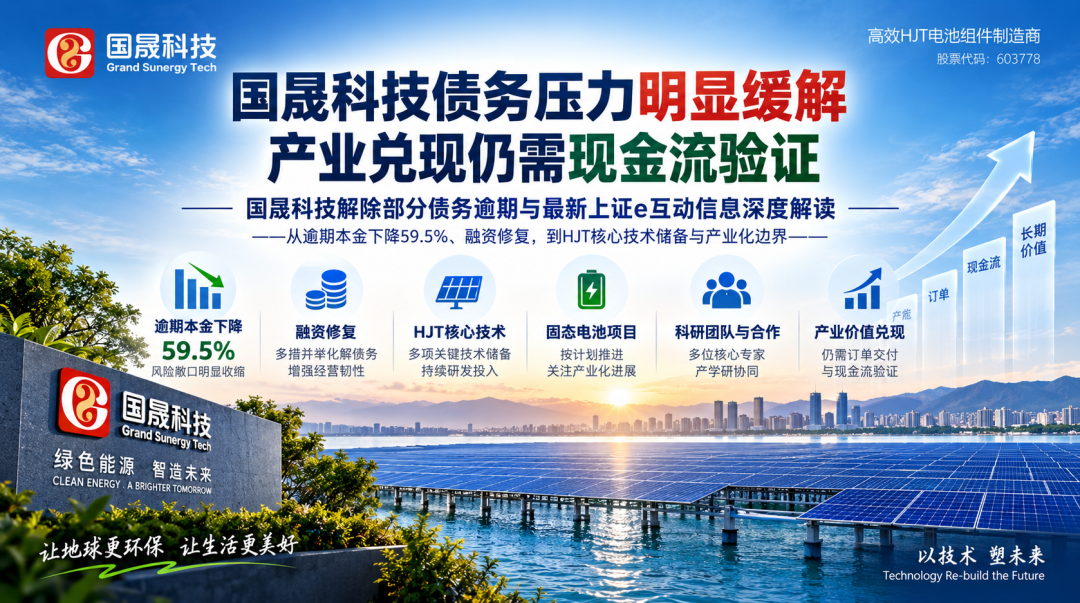
债务压力明显缓解,产业兑现仍需现金流验证
国晟科技解除部分债务逾期与最新上证e互动信息深度解读
——从逾期本金下降59.5%、融资修复,到HJT核心技术储备与产业化边界
| 核心判断|9月19日公告显示,国晟科技下属公司已解除逾期债务3,935万元,同时新增逾期500万元,逾期本金净减少3,435万元;当前逾期本金降至2,340万元。债务风险出现实质性收缩,但尚未清零。与此同时,最新上证e互动回复再次确认公司在HJT领域拥有多项核心技术储备,但对科研院所运行、核心专家进展、订单及合作落地等高敏感问题仍坚持“达到披露标准后公告”的边界。 |
一、最重要的变化:逾期债务从5,775万元降至2,340万元
2026年8月18日,公司首次披露下属公司部分债务逾期,当时逾期本金合计5,775万元,占最近一期经审计净资产的18.58%。9月19日最新公告显示,下属公司已经解除逾期债务3,935万元,同时新增逾期债务500万元,逾期债务净减少3,435万元,当前逾期本金合计2,340万元,占最近一期经审计净资产的7.53%。
按两次公告口径计算,一个月左右时间内逾期本金下降约59.5%,逾期本金占经审计净资产的比例下降约11.05个百分点。这是一个具有实质意义的财务风险改善信号:公司并非仅停留在“沟通、展期、筹资”的表态层面,而是已经实际化解了较大部分逾期本金。
二、债务化解的含金量:改善的是“信用与流动性边际”,而不是一次性解决全部资金问题
债务逾期的下降首先有助于降低违约金、滞纳金、罚息以及潜在诉讼、仲裁和连带担保责任继续扩大的风险;其次,有利于改善金融机构、供应商和产业合作方对公司短期偿债能力的判断;第三,它与9月14日临时股东会高票通过子公司担保议案形成了前后呼应——一边化解存量逾期,一边通过担保、授信等方式修复新增融资能力。
但这并不意味着国晟科技的流动性问题已经完全解决。公告仍明确表示,公司将继续通过续贷、展期、还款计划调整、加强成本控制和加大应收账款催收力度筹措偿债资金。这说明现金流约束依然存在,只是风险程度从“明显承压”向“逐步化解”移动。
三、剩余2,340万元逾期集中在哪里:国晟高瓴仍是主要风险点
最新公告列示的四笔逾期中,国晟高瓴(江苏)电力有限公司涉及375万元、750万元和850万元三笔,合计1,975万元,占现存逾期本金约84.4%;江苏丰利绅新能源科技有限公司涉及365万元,占约15.6%。因此,后续债务风险能否继续下降,国晟高瓴的处置进展是最直接的观察点。
从研究角度看,未来如果公司能够继续披露续贷、展期或偿还安排,使2,340万元进一步下降甚至清零,将构成流动性修复的第二次确认;反之,如果出现新的较大规模逾期,则说明经营性现金流和融资端仍未形成稳定闭环。
四、最新上证e互动释放了什么:技术底座被再次确认,但公司明显控制信息披露边界
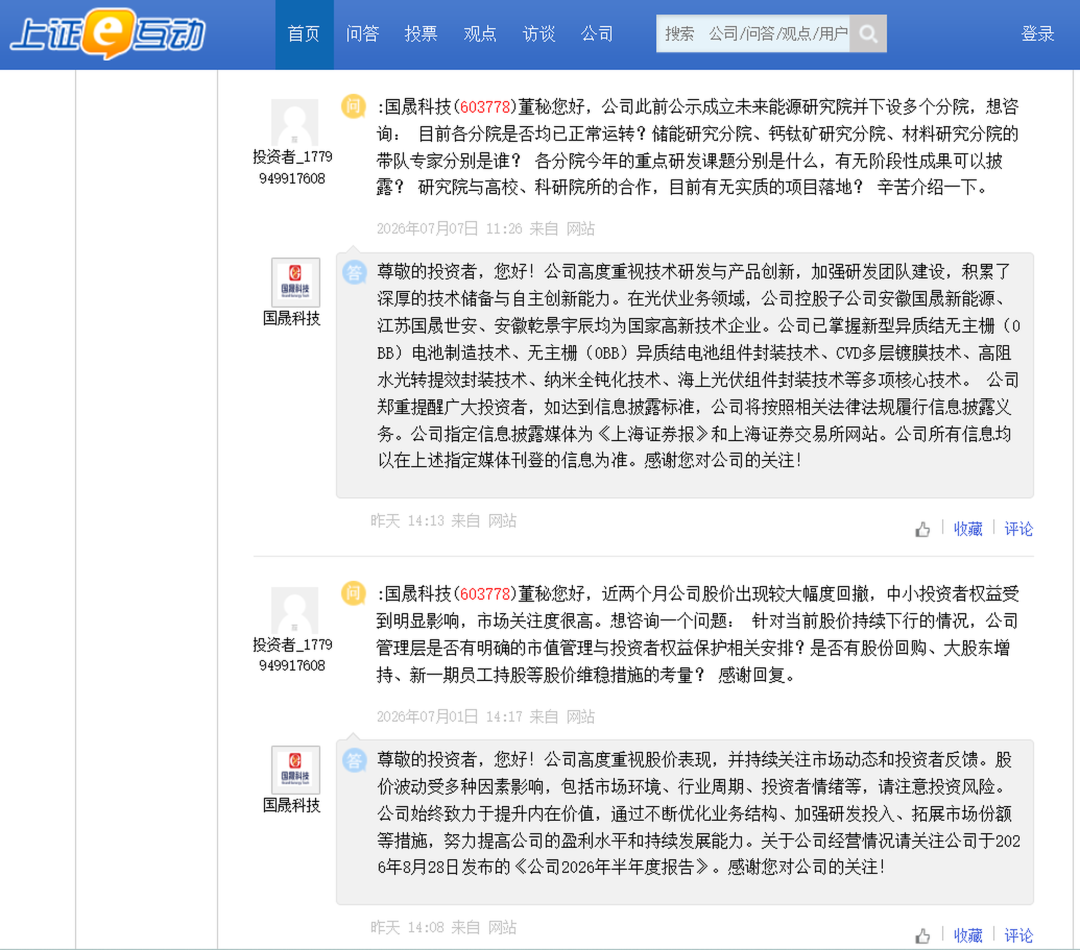
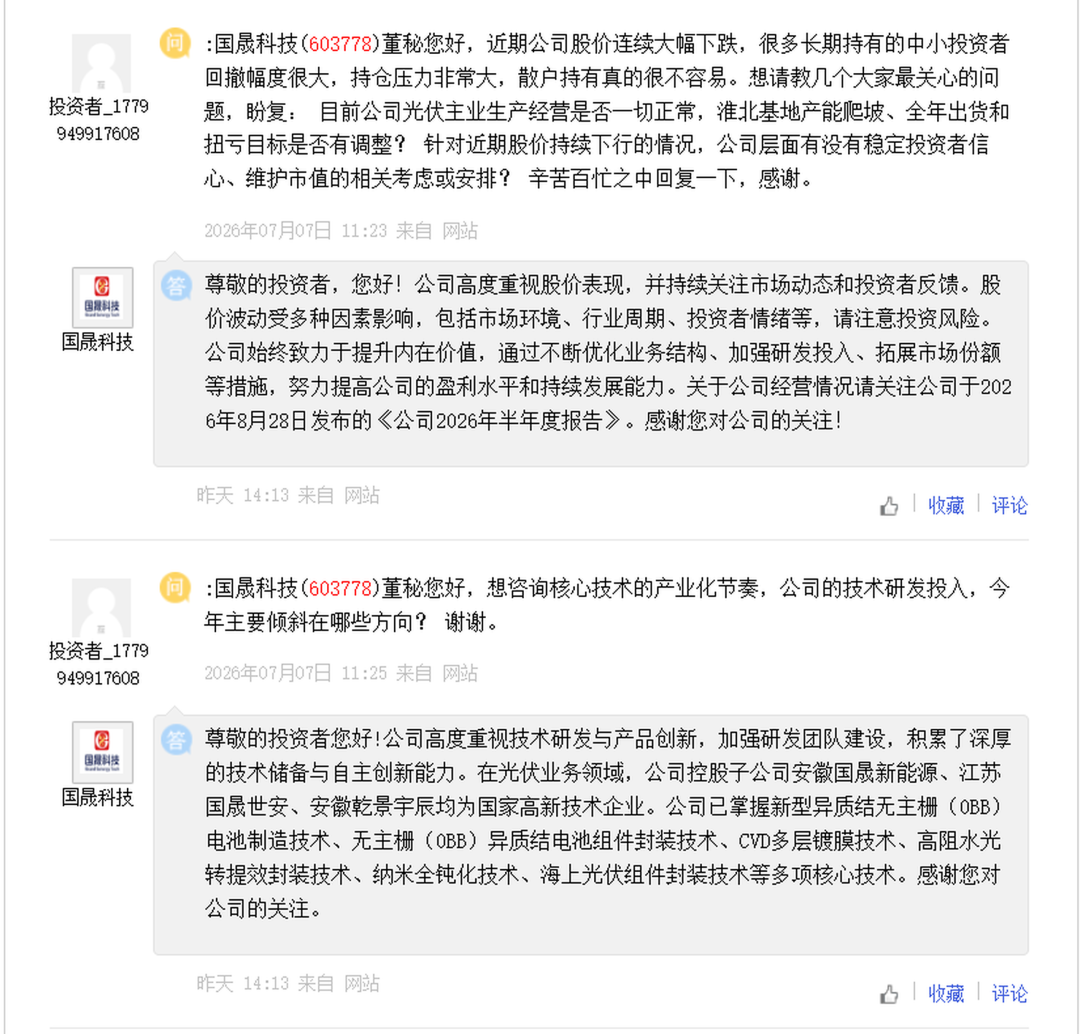
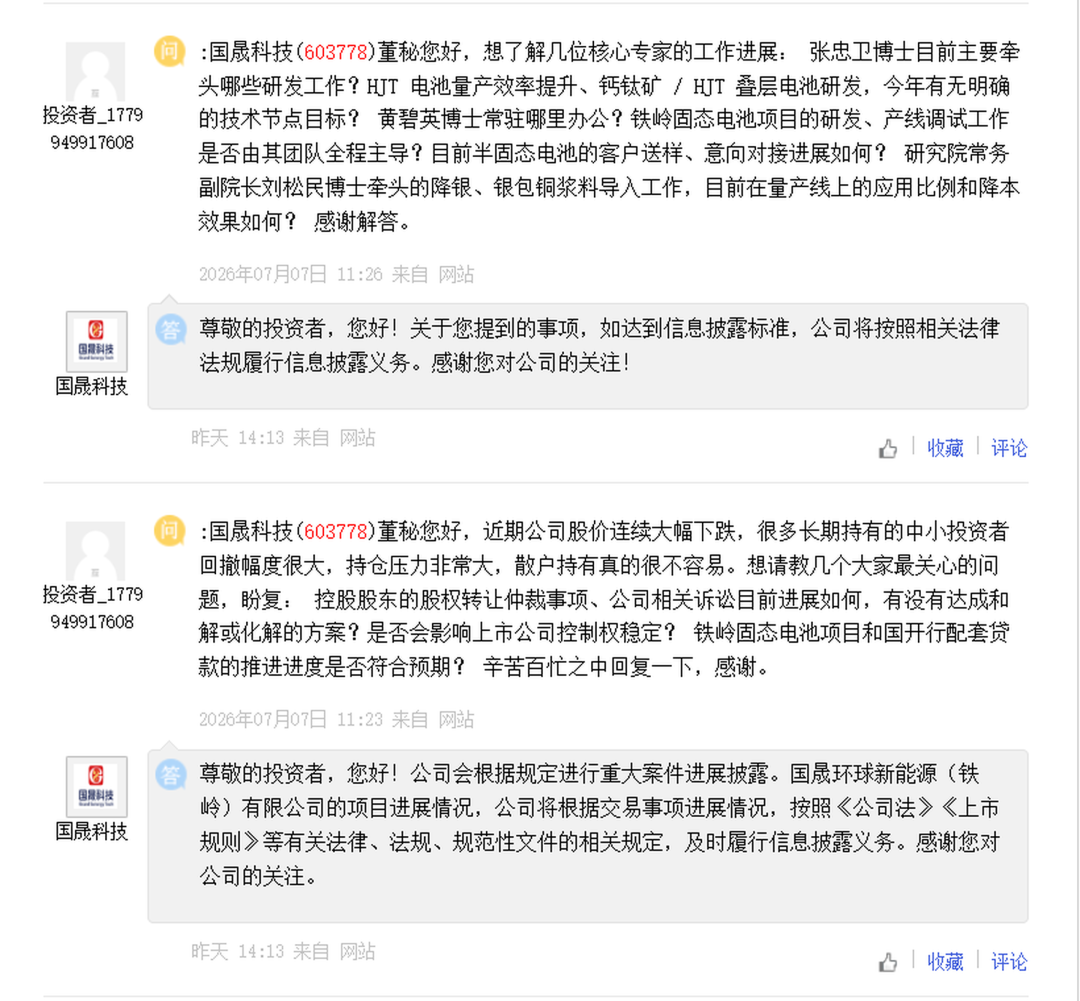
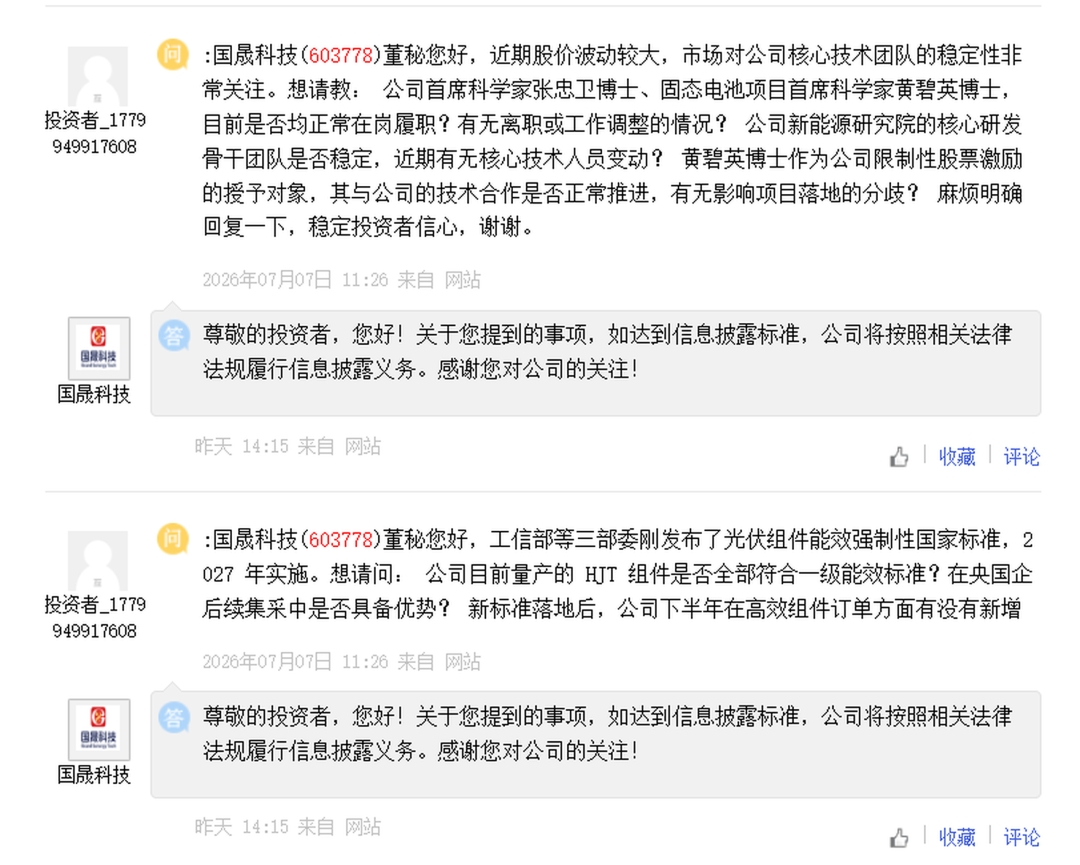
从最新上证e互动信息看,投资者集中追问了四类问题:一是储能、钙钛矿、材料研究院等研发平台是否正常运行及是否有实质项目;二是股价持续下跌背景下是否考虑回购、增持等稳定措施;三是HJT核心技术产业化节奏、核心专家团队与降银降本进展;四是控股股东股权转让仲裁、诉讼、铁岭固态电池及国开行配套贷款等事项。
公司对其中可以公开确认的技术能力给出了较明确回答:在光伏业务领域,控股子公司安徽国晟新能源、江苏国晟世安、安徽乾景宇辰均为国家高新技术企业;公司已掌握新型异质结无主栅(0BB)电池制造技术、0BB异质结电池组件封装技术、CVD多层镀膜技术、高阻水光转提效封装技术、纳米全钝化技术、海上光伏组件封装技术等多项核心技术。
这一回复的价值在于,它进一步确认国晟科技的HJT竞争逻辑并不只是“有产能”,而是已经形成一组围绕降本、提效、封装可靠性和特殊场景应用的技术组合。尤其0BB、CVD多层镀膜、纳米全钝化和海上组件封装,与当前HJT产业降低银耗、提升转换效率和拓展差异化应用场景的方向具有较强关联。
五、为什么大量问题只回复“达到披露标准后公告”:这既是谨慎,也是研究边界
对于张忠卫博士工作进展、钙钛矿/HJT叠层研发目标、核心专家团队调整、降银与银包铜应用效果、科研院所运行情况、控股股东仲裁诉讼、铁岭项目及政策性贷款等问题,公司没有给出实质性新增数据,而是反复强调:如达到信息披露标准,将按照相关法律法规履行信息披露义务。
这意味着投资研究中必须严格区分“投资者提问中的描述”和“公司正式确认的事实”。投资者提出的科研院所、专家团队、项目合作、政策贷款等内容,可以作为后续跟踪线索,但在公司正式公告或权威资料确认之前,不能直接进入确定性估值。
同样,公司在上证e互动对股价问题的回复仍以提升内在价值、优化业务结构、加强研发投入、拓展市场份额为主,并未在截图所示回复中承诺股份回购、大股东增持或员工持股计划。因此,不能把投资者提出的稳定股价方案理解成公司已经准备实施的资本运作。
六、把债务公告与股东会放在一起看:融资修复开始形成连续信号
9月14日,公司临时股东会高票通过三项子公司担保议案;9月19日,公司又披露逾期本金净减少3,435万元。两个事件连接起来,出现了一个值得关注的变化:国晟科技的资金问题开始从单纯暴露风险,逐步转向“化解存量风险+恢复新增融资能力”的双线推进。
如果后续银行授信、贷款提款、供应链信用和订单回款继续改善,那么这一组合可能逐步改善上市公司和下属经营主体的资金周转能力,并为安徽、新疆等光伏基地的生产经营提供更稳定的资金保障。
但融资修复能否最终转化为价值重估,仍然取决于资金是否进入真实生产经营,并形成订单交付、收入增长、毛利改善和经营现金流回正。债务下降是必要条件,但不是充分条件。
七、当前最值得跟踪的五个验证指标
1.剩余逾期本金:2,340万元能否继续下降,尤其是国晟高瓴1,975万元存量逾期的化解。
2.融资实际到账:股东会批准的担保额度能否转化为银行授信和真实提款,而非仅停留在额度层面。
3.光伏主业现金流:安徽国晟新能源、新疆国晟企诚等主体的开工、出货、回款和经营现金流是否持续改善。
4. HJT技术产业化:0BB、CVD多层镀膜、纳米全钝化、海上组件封装等技术是否形成认证、订单和规模化收入。
5.高弹性项目公告:铁岭固态电池、钙钛矿/HJT研发、科研院所及重要产业合作是否从互动问答中的“待披露”进入正式公告。
八、结论:从“流动性风险暴露”进入“风险收缩期”,但产业兑现才是最终答案
9月19日公告最重要的信息,是逾期本金在一个月左右时间内从5,775万元下降至2,340万元,净减少3,435万元。这是国晟科技近期资金面出现的一个可量化、可验证的积极变化。它与股东会通过担保议案共同说明,公司正在同时处理存量债务和新增融资两个问题。
与此同时,上证e互动再次确认了公司在HJT领域的多项技术储备,却没有对科研院所、核心专家、铁岭固态电池、政策性融资等高弹性事项提供新的确定性数据。由此看,当前国晟科技的研究重点正在发生变化:市场不再需要更多概念,而需要看到“债务继续下降—融资实际到账—订单恢复—现金回流—项目投产—利润改善”的连续证据。
因此,更合适的判断是:公司的流动性风险已经出现明显边际改善,但尚未完全解除;技术底座仍在,但技术价值需要通过产业化和订单验证。真正决定下一阶段基本面和估值能否重构的,不是单一公告,而是债务、融资、订单、现金流和产业项目能否形成正向闭环。
| 观察主线:债务继续下降→ 融资落地 → 订单交付 → 现金回流 → 项目兑现 |