来源 :风口财经2026-11-06
近日,青岛日辰食品股份有限公司(以下简称“日辰股份”)披露2026年第三季度报告。财报显示,前三季度实现营业收入3.76亿元,同比增长9.44%;归母净利润4568.44万元,同比下降28.97%,呈现增收不增利态势。单季度的落差更为集中:公司第三季度实现营业收入1.40亿元,同比微降0.45%;归母净利润1627.86万元,同比下降44.03%。而这家公司2025年全年归母净利润增速尚为31.87%,营收增速15.70%,从“营利双增”到“增收不增利”,间隔只有三份季报。
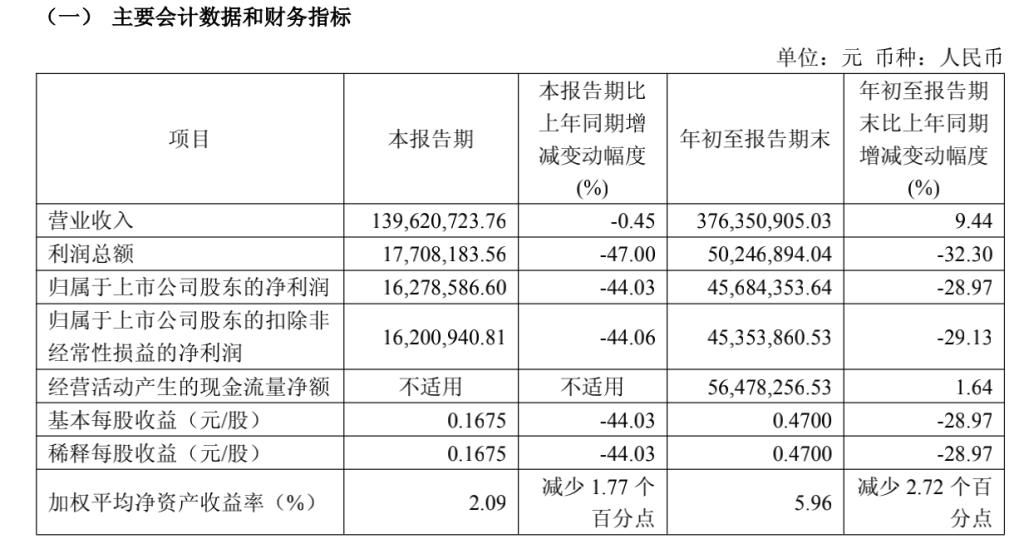
对于业绩下滑,日辰股份在三季报中称,主要系嘉兴工厂建成并投入使用,相应折旧及运营成本增加;同时报告期内公司新增对外投资按权益法核算,对本期利润也产生一定影响。这两条线索各自对应着资产负债表上已经发生的变化,而变化的规模和节奏,比归因本身更值得逐项核对。
先看毛利率的轨迹。日辰股份的销售毛利率从2021年的43.42%降至2022年的39.38%、2023年的38.76%、2024年的38.70%,2025年进一步滑落至37.62%。2026年中期,毛利率已降至35.73%,2026年前三季度进一步降至35.28%,Q3毛利率34.5%,同比下滑3.0个百分点。毛利率的逐年下移并非由单一新厂折旧所能解释,它是一条自2021年以来方向未变的曲线。
同时,嘉兴工厂2026年3月投产后,折旧和借款利息开始计入成本,这是当前成本压力最直接的来源。而这座工厂的投产时间比原计划晚了两年多——IPO募投的两个核心项目原预计2023年12月达到可使用状态,此后两度延期,最终以海盐工厂的形式落地,总投资5.5亿元,设计年产能10万吨。财务后果直接落在报表上:固定资产由上年末的4.41亿元增至5.83亿元,在建工程由2.33亿元降至1.13亿元;长期借款从1.19亿元增至3.09亿元,货币资金从1.64亿元降至4803万元。子公司日辰嘉兴2026年上半年收入仅56.74万元,净亏损802.36万元,已成为集团内主要亏损来源。折旧、人工、能耗先进入利润表,产能释放和客户导入却需要时间,这个时间差在三季报里已经体现为成本增速快于营收增速。
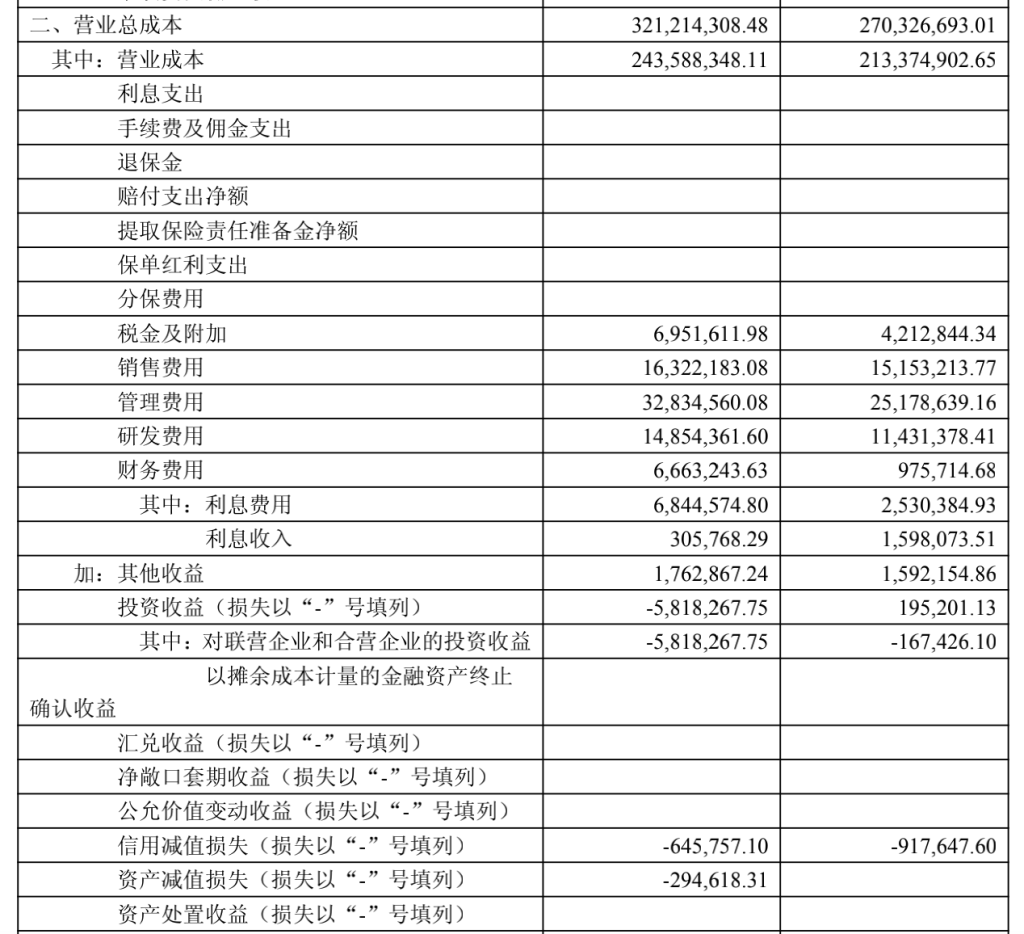
费用端同步反映了这一过程。财报显示,日辰股份前三季度营业总成本3.21亿元,增加0.51亿元,增幅约为18.82%。其中,营业成本为2.44亿元,同比增加约14.16%;管理费用为3283万元,同比增加约30.4%;研发费用为1485万元,同比增加约29.92%;财务费用从去年同期的98万元增至666万元,其中利息费用684万元,2025年同期为253万元。
跨界投资的财务后果则更为显性。2026年2月,日辰股份公告拟以合计2.66亿元取得大数据企业东方金信13.12%股权。公告披露时,公司账面货币资金仅1.12亿元,投资总额约为账面资金的2.4倍;短期借款1.15亿元,长期借款1.11亿元。上交所于2026年2月7日发出监管工作函,要求说明资金来源、跨界合理性及风险应对机制;3月27日再次发函,追问标的公司股权冻结及被执行情况、是否存在应披露未披露的关联关系。公司在回复中称相关冻结已裁定解除、经营无重大风险,但两度问询本身构成了这笔交易在决策审慎性上的监管记录。
据官网资料,日辰股份创立于2001年,总部位于青岛即墨,注册资本9861万元,法定代表人为张华君。该公司主要从事复合调味料的研发、生产及销售,为国内外食品加工及餐饮企业提供系统和完善的产品解决方案,2019年8月28日在上海证券交易所主板上市。
分渠道看,公司餐饮渠道收入1.72亿元,同比仅增1.51%;食品加工渠道1.59亿元,同比增长37.02%,已接近餐饮渠道体量;品牌定制渠道3743.86万元,同比下降17.90%;直营商超渠道237.07万元,同比下滑68.36%。食品加工渠道的增量部分对冲了餐饮与传统定制渠道的收缩,但餐饮渠道作为传统基本盘增速已降至个位数,而食品加工渠道的毛利率水平能否支撑整体盈利结构,尚待后续数据验证。
对于嘉兴工厂的产能利用率何时爬升、四季度毛利率能否企稳、跨界投资何时从减利项转为贡献项等问题,风口财经记者向日辰股份方面发送采访函,截至发稿未获回应。