观点·摘要
观点1:2Q26营收/毛利/EBIT/净利润为 Rmb867mn/Rmb331mn/Rmb33mn/Rmb23mn(同比+21%/+38%/+131%/+18%),但分别低于高盛预期 7%/5%/37%/59%。
观点2:毛利率略超预期(38%,较 GSe +1pp),但营业利润率/净利率(4%/3%)不及预期,主因 SG&A 费用高于预期及汇兑损失。
观点3:因 2Q26 不及预期及更高运营开支/汇兑拖累,高盛下调 2026E-30E 营收 3%-6%、净利润 10%-25%,12个月目标价由 Rmb39.6 降至 Rmb35.5,维持「卖出」评级。
高盛于 2026年8月26日发布鸣志电器(603728.SH)2Q26 业绩回顾,认为尽管毛利率受益于高附加值产品占比提升而改善,但营业利润率与净利率显著低于预期、估值仍偏高。报告维持「卖出」评级,12个月目标价 Rmb35.5(较现价 Rmb46.84 潜在下行 24.2%),基于 2030E 37倍 P/E 以 9.5% CoE 折现至 2027E。主要上行风险来自人形机器人进展及空心杯电机渗透率超预期。
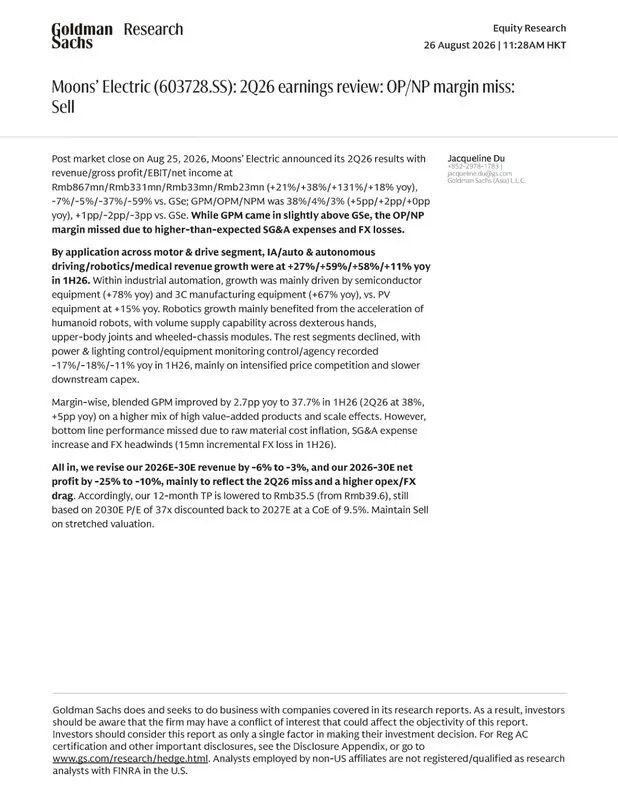
图:报告封面/高盛原文首页
一、核心观点
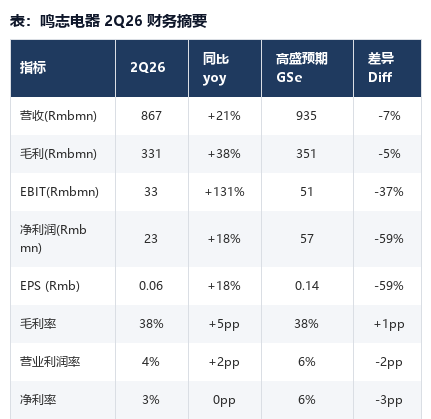
2026年8月25日盘后,鸣志电器公布 2Q26 业绩,营收/毛利/EBIT/净利润分别为 Rmb867mn/Rmb331mn/Rmb33mn/Rmb23mn,同比+21%/+38%/+131%/+18%,但分别低于高盛预期(GSe)7%/5%/37%/59%。毛利率/营业利润率/净利率为 38%/4%/3%(同比+5pp/+2pp/+0pp),分别较 GSe +1pp/-2pp/-3pp。毛利率略超预期,但营业利润率与净利率因 SG&A 费用高于预期及汇兑损失而落空。
基于 2Q26 不及预期及更高的运营开支/汇兑拖累,高盛将 2026E-30E 营收下调 3%-6%、净利润下调 10%-25%,并将 12个月目标价由 Rmb39.6 降至 Rmb35.5,维持「卖出」评级,理由为估值仍偏 stretched。
二、业绩回顾(2Q26)
2Q26 营收 Rmb867mn(同比+21%,环比+24%),较 GSe 低 7%;毛利 Rmb331mn(同比+38%,环比+28%),较 GSe 低 5%;EBIT Rmb33mn(同比+131%,环比+246%),较 GSe 低 37%;净利润 Rmb23mn(同比+18%,环比+69%),较 GSe 低 59%;EPS 为 Rmb0.06(同比+18%,环比+69%),较 GSe 低 59%。毛利率 38%(同比+5pp),营业利润率 4%(同比+2pp),净利率 3%(同比持平),三项利润率分别较 GSe +1pp/-2pp/-3pp。
数据来源:公司公告、高盛全球投资研究
三、分业务与财务趋势
按电机及驱动(motor & drive)应用领域划分,1H26 工业自动化(IA)/汽车及自动驾驶/机器人/医疗收入同比分别增长+27%/+59%/+58%/+11%。工业自动化增长主要由半导体设备(+78%同比)与 3C 制造设备(+67%同比)驱动,光伏设备则为+15%同比。机器人增长主要来自人形机器人加速,公司已具备灵巧手(dexterous hands)、上半身关节(upper-body joints)及轮式底盘模组(wheeled-chassis modules)的批量供应能力。
其余板块下滑:1H26 电力及照明控制/设备监测控制/代理业务分别同比-17%/-18%/-11%,主因价格竞争加剧及下游资本开支放缓。利润率方面,1H26 综合毛利率同比提升 2.7pp 至 37.7%(2Q26 为 38%,同比+5pp),受益于高附加值产品占比提升及规模效应;但净利润端仍不及预期,受原材料成本上涨、SG&A 费用增加及汇兑逆风影响(1H26 新增汇兑损失 Rmb15mn)。
四、估值与评级
高盛将 12个月目标价由 Rmb39.6 下调至 Rmb35.5,估值方法维持不变:基于 2030E 37倍 P/E,以 9.5%的股权成本(CoE)折现至 2027E。截至 2026年8月25日收盘,股价为 Rmb46.84,对应市值 Rmb19.6bn(约$2.9bn),企业价值 Rmb19.4bn(约$2.9bn),3个月日均成交额 Rmb583.6mn(约$86.2mn)。目标价隐含下行空间 24.2%,评级维持「卖出」。
高盛预测:营收 Rmb mn 为 12/25 实际 2,762.0,12/26E 3,324.4,12/27E 3,659.3,12/28E 4,049.1;EPS (Rmb)为 12/25 实际 0.15,12/26E 0.29,12/27E 0.62,12/28E 0.80;对应 12/26E、12/27E、12/28E 的 P/E 分别为 161.9x、86.7x、66.5x。
五、投资逻辑与风险
投资逻辑:鸣志电器是国内电机及驱动解决方案龙头,高盛看好其凭借在空心杯电机(coreless motor)产品及更广泛运动控制(motion control)能力上的领先优势,有望成为人形机器人核心电机供应链的重要参与者。但高盛对其机会的规模与盈利能力持谨慎态度,原因包括:(1)技术路线仍在演进,灵巧手空心杯电机采用量可能低于此前预期;(2)空心杯电机供应链竞争加剧;(3)研发与营销费用上升、原材料通胀以及新业务早期投入规模不经济带来的近期利润率压力。尽管 2025 年收入受 FA、汽车、机器人与 3D 打印等终端市场强劲增长支撑,伺服系统、空心杯电机及自动化系统持续高增长,但盈利能力仍承压。管理层聚焦降本、供应链优化与更严格费用控制,但高盛认为近期利润率上行空间有限,维持「卖出」评级。
上行风险:(1)人形机器人进展快于预期;(2)灵巧手空心杯电机采用量或综合市占率高于预期;(3)电机及驱动(Motors & Drives)领域产品竞争力与份额提升强于预期。
尽管毛利率略高于预期,营业利润率与净利率仍因 SG&A 费用高于预期及汇兑损失而未达预期;我们维持「卖出」评级,因近期利润率压力与执行不确定性使风险回报相对缺乏吸引力。