8月26日,中广天择交出2026年半年报:营收1.19亿元,同比下降10.84%;归母净利润亏损1280.63万元,扣非净利润亏损1746.45万元,同比扩大23%。这是公司6月2日撤销退市风险警示后的首份半年报。
摘帽不到一个月,控股股东长沙广电将28%股权作价8.35亿元转让给城发文旅,转让单价22.95元/股,较停牌前溢价12%。截至半年报披露日,股权过户尚未完成。
让人捏把汗的是现金流。上半年经营活动现金流净流出5902.92万元,净流出规模扩大至上年同期的6.8倍。货币资金从2.53亿元降至1.58亿元,应收账款却从1.54亿元增至1.73亿元。
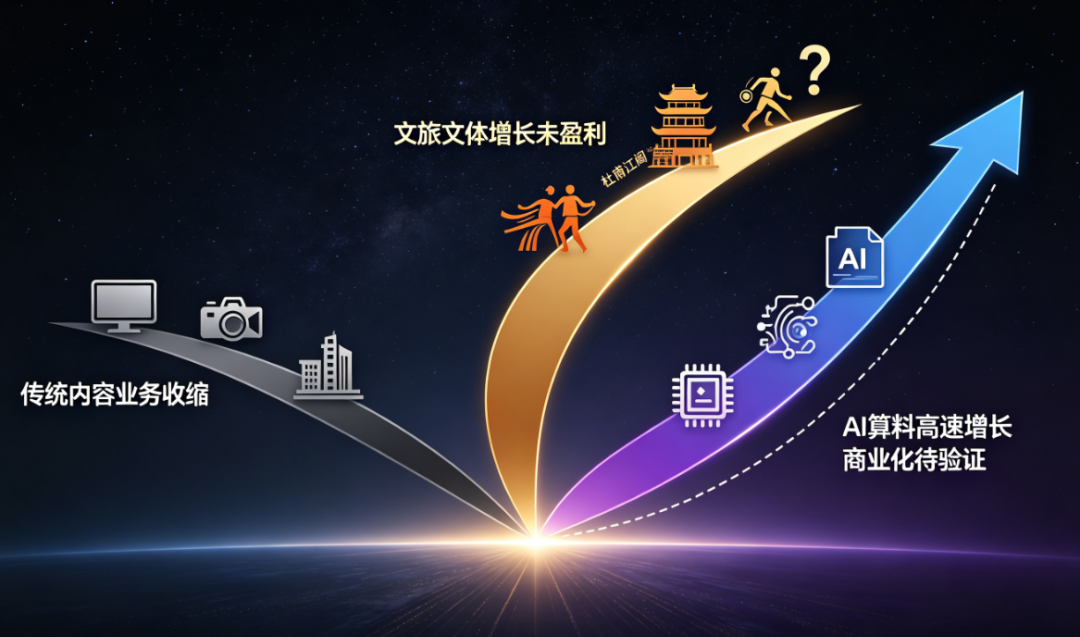
这场交易本质上是国资体系内部的资源再配置。中广天择正从“传统内容制作”向“文旅融合+AI算料”转型,三条曲线里两条还在烧钱。
01
扣非亏损扩大23%,现金流“失血”近6倍
归母净利润从-1317.01万元收窄至-1280.63万元,减亏36万元。但报告期内非经常性损益合计465.82万元——单独进行减值测试的应收款项减值准备转回273万元、政府补助201.70万元。剔除这些一次性收益,扣非净利润从-1419.87万元扩大至-1746.45万元,亏损同比扩大23%。主业亏损在加速扩大。
经营活动现金流净流出5902.92万元,为上年同期的6.8倍。公司解释为“销售回款减少”。但收入仅下降10.84%,现金流恶化却如此剧烈。2025年全年,公司经营活动现金流净额为8514.61万元,同比增长179%,主营业务“造血”能力曾得到实质性修复。
进入2026年上半年,这一趋势急剧逆转。应收账款占半年营收的比例高达145%(期末余额/半年营收)——一半以上的收入尚未转化为现金。公司历史上已有浙江海宁奇迹471万元全额计提减值的先例,若更多客户出现回款问题,减值损失将进一步侵蚀利润。
营业成本降幅(-13.74%)大于收入降幅(-10.84%),毛利率从11.87%提升至14.73%。但管理费用中职工薪酬同比大增28.68%至1101.35万元,研发费用增长5.54%至768.29万元。收入下滑,刚性费用仍在扩张。
三家主要子公司合计亏损超900万元——长沙体产亏损485.26万元、天择城旅亏损194.05万元、天择微链亏损232.44万元。承载“中国V链”和AI算料业务的天择微链仍在“烧钱”。
02
8.35亿接盘两个月未过户:“跛脚控股权”?
6月24日,长沙广电与城发文旅签署协议,转让3640万股(占总股本28%),单价22.95元/股,总价8.35亿元,溢价12%。转让后长沙广电持股降至22.38%,城发文旅以28%成为新任控股股东。
城发文旅2024年5月注册设立,由长沙城市发展集团100%控股。母公司长沙城发集团总资产超2800亿元,2025年营收超475亿元。城发文旅2025年末总资产13.07亿元,净资产9.52亿元,资产负债率仅27.18%,同年营收6.04亿元,净利润1.59亿元,净利润率高达26.3%。
这组数据放在文旅行业堪称“优等生”。旗下拥有橘子洲、杜甫江阁夜游、湘江夜游等核心资源。但交易签了两个月,股权过户还没完成。
交易完成后,城发文旅持股28%,长沙广电仍持有22.38%,双方差距仅5.62个百分点。修改公司章程、增资扩股等需三分之二以上表决权通过的重大事项,没有老股东点头,新股东什么都干不成。
虽然过户没完成,业务协同已经启动。上半年城发集团与公司已发生日常关联交易697.78万元,全年预计达2487.78万元。关联交易涵盖物业租赁、云资源技术服务、体育赛事运营、视频内容及活动策划等。定价是否公允、商业实质是否合理,值得持续关注。
03
行业凛冬:影视板块的“最难上半年”
2026年上半年,15家影视院线A股公司中仅6家归母净利润为正。13家已公布财报的公司中,仅芒果超媒、华策影视、光线传媒、上海电影4家盈利,合计盈利不过4.17亿元。
横店影视营收8.07亿元,同比下降41.20%,归母净利润亏损6161.87万元;光线传媒营收3.24亿元,同比下降90%,净利润3300.89万元,同比下降98.52%;芒果超媒营收61.94亿元,同比增长3.86%,净利润仅2.02亿元,同比下降73.58%。
华策影视是罕见的亮点——上半年归母净利润1.67亿元,同比增长41.98%。其算力业务营收1.60亿元,同比增长184.03%,占总营收比重升至23.41%,成为第一大收入来源。这一趋势印证了传媒行业从“内容依赖”向“科技+内容”融合转型的大方向。
2026年7月27日,国家广播电视总局审议通过《微短剧发展管理办法》,9月1日起施行,专门针对AI生成微短剧增设约束条款。“中国V链”平台已集成AI智审、AI译制、AI剪辑的智能服务平台,合规门槛全面抬升下,这部分能力的战略价值正在被重新评估。
04
传统业务承压,新曲线尚在“烧钱”阶段
1.第一曲线:传统内容加速萎缩
节目销售及制作服务收入5632.08万元,同比下降20.68%,占总营收比重约47.4%。MCN运营收入900.14万元,同比下降29.02%;产教融合收入344.82万元,同比下降24.70%。
传统板块的收缩在2026年上半年不仅没有止住,反而在加深。半年报将行业判断从2025年的“政策松绑与技术赋能双重驱动”切换为“存量竞争、技术重构、强监管下高质量发展新阶段”。
2.第二曲线:文旅文体高增长但未盈利
文旅运营收入633.16万元,同比增长36.82%;文体运营收入1015.59万元,同比增长37.36%;演播厅运营收入337.75万元,同比增长61.02%;数字版权保护及技术服务收入127.01万元,同比增长389.95%。
《恰同学少年》青春剧场上半年演出318场、接待观众2.1万余人次,“五一”假期上座率达100%,已累计接待全国观众超20万人次,先后14次被《新闻联播》《焦点访谈》等央视栏目报道。2026年8月,城发文旅旗下岳麓山公司打造的“趣游湘江”文旅项目开启常态化运营,串联杜甫江阁、橘子洲头、恰同学少年广场等核心景观。
但承载文旅业务的天择城旅仍在亏损194万元。文体运营板块毛利率为负——收入1015.59万元,对应营业成本1180.76万元。增长快,但还没赚到钱。
3.第三曲线:AI算料商业化待验证
2026年5月,国家数据局发布公共数据“跑起来”示范场景,“中国V链”平台作为典型案例入选。平台累计完成版权确权34万余件,版权交易额突破千万元;服务头部大模型企业签约数据集几十万小时,年创收超千万元。凭借“自有版权自研—合规确认—AI处理—场景适配”的一站式方案,中广天择已与多家头部通信厂商、大模型公司及电商平台深度合作,2025年交付量级达数亿条组。
2026年初,公司发布“高清连续多视角4D视频数据集”,包含10000+小时实拍、50万+组复杂动作、6机位同步采集,已入选湖南省首批高质量数据集先行先试项目。当前国内真实物理交互场景合规数据仅50万小时,缺口超99%。中广天择40万小时4K视频和200万小时音频算料库,卡位在这一结构性缺口之上。
但半年报中AI算料业务并未单独披露收入。承载该业务的天择微链上半年亏损232.44万元——“第三曲线”仍处于投入期。
结语
中广天择正处于典型的“三条曲线”转型期。
它既不像华策那样拥有算力基础设施的规模优势,也不像光线那样依赖爆款电影的周期性收入,而是在“内容IP+文旅场景+AI算料”三个方向上同时布局。
现金流的持续消耗,是这个战略最大的财务风险。以1.58亿元货币资金和上半年5903万元的经营现金流净流出速度,公司财务缓冲期可能不足两年。但公司业务具有明显的季节性特征——体育赛事等项目集中在下半年执行,下半年现金流可能优于上半年。
控股股东变更后,新东家城发文旅手握橘子洲、湘江夜游等核心文旅资源,“内容+场景”的协同逻辑在纸面上成立。但28%对22.38%的微妙持股差距、关联交易快速启动而资产注入迟缓的现实,也指向一个判断——这场交易的资本运作色彩,可能大于产业整合的实质。
中广天择的下一章,究竟是“IP×场景×AI”的价值重估,还是国资体系内的一次风险腾挪?答案或许要到2026年年报中才能揭晓。