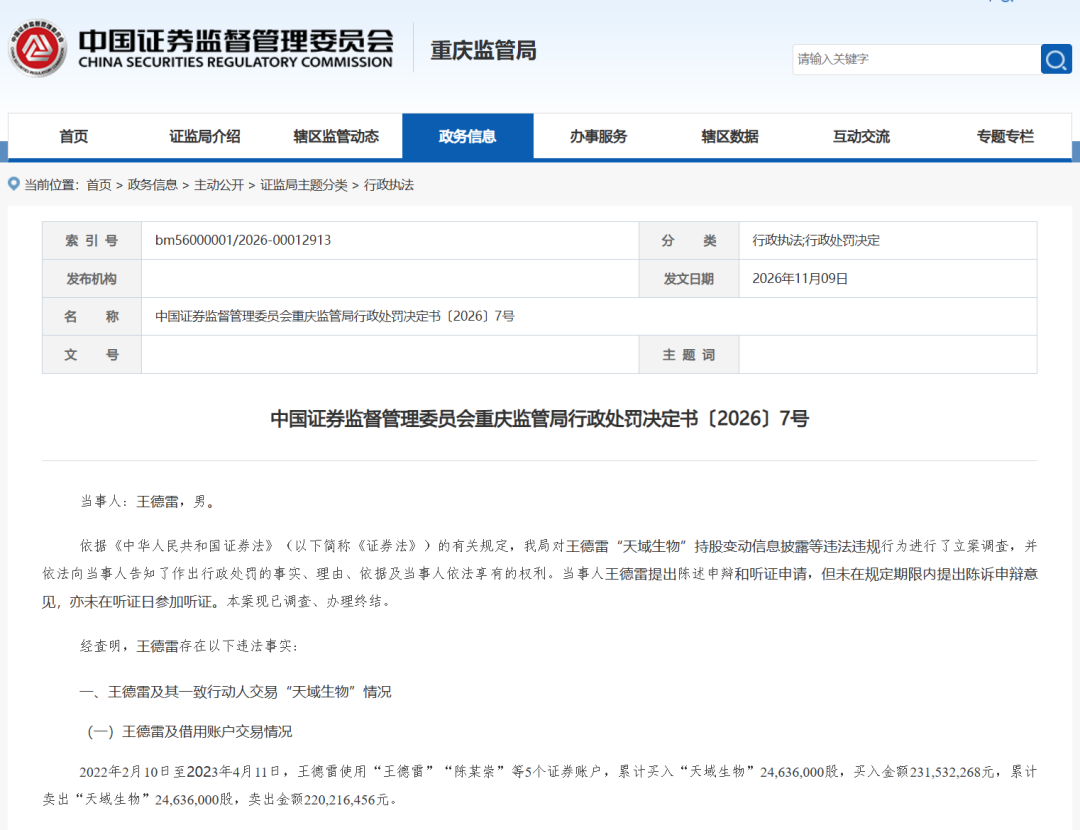
11月9日,重庆证监局官网挂出一份编号〔2026〕7号的行政处罚决定书。被罚的是一个自然人,王德雷,罚款550万元。案由听起来很“技术流”:持股变动未按规定报告、公告,限制转让期内转让股票。但把决定书里的数字摊开,它更像一份“隐身举牌”的操作记录——5个证券账户、1只私募基金、2463.6万股来回倒手、1430万股掐点清仓,时间横跨2022年2月到2023年4月。
一、“买了又卖”,账上倒亏1132万
2022年2月10日到2023年4月11日,王德雷控制使用“王德雷”“陈某崇”等5个证券账户,累计买入天域生物2463.60万股,买入金额2.32亿元;同期累计卖出2463.60万股,卖出金额2.20亿元。
买入和卖出的股数一模一样。按金额折算,买入均价约9.40元/股,卖出均价约8.94元/股,一进一出,账面上倒亏约1132万元。
一笔不赚钱的交易,最后还是换来550万元罚单。原因不在盈亏,在程序。
2022年3月30日,王德雷及其一致行动人持有天域生物的比例,首次超过公司已发行有表决权股份总数的5%。此后从4月1日到6月29日,这个比例多次触及5%,又多次出现增减达到1%的情形。按《证券法》第六十三条,每一个节点都对应一次报告、公告义务。而决定书的表述只有一句:“未履行报告、公告义务”。
一个都没报。
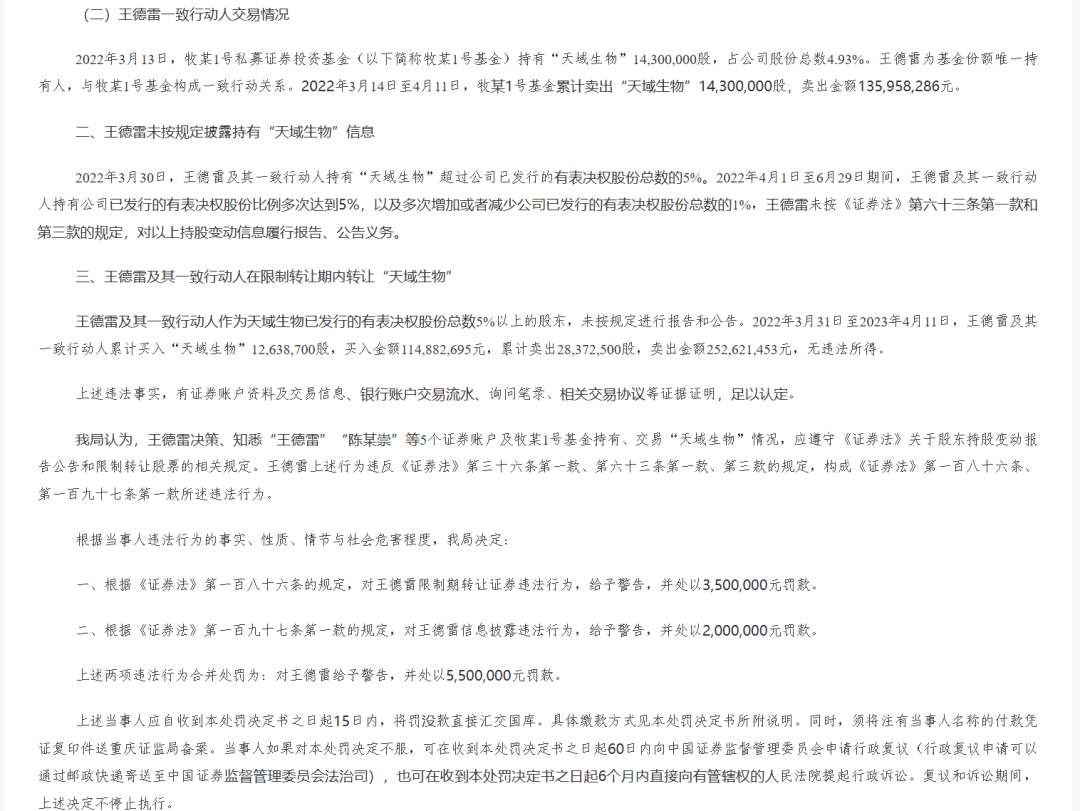
更关键的是那只基金。2022年3月13日,“牧某1号”私募证券投资基金持有天域生物1430万股,占公司股份总数的4.93%——离5%的红线只差0.07个百分点。王德雷是该基金唯一的份额持有人,与基金构成一致行动关系。第二天起至4月11日,基金把1430万股全部卖出,套现1.36亿元,折合均价约9.51元/股。
这正是“一致行动人”合并计算的意义:单看基金,4.93%永远踩不到线;把账户组的持仓合并进来,才在3月30日越过5%。而越过红线的那一刻,卖出还在继续。
处罚因此分成两笔:限制转让期内转让证券,警告并处罚款350万元(《证券法》第一百八十六条);持股变动信息披露违法,警告并处罚款200万元(第一百九十七条第一款)。合并执行:警告,罚款550万元。值得注意的是,两项违法行为均“无违法所得”——罚款针对的是行为本身:是否获利,不影响定性,只影响量罚。
决定书里还有个容易被忽略的细节——当事人提出了陈述申辩和听证申请,但“未在规定期限内提出陈述申辩意见,亦未在听证日参加听证”。
申请了听证,人没到场。
二、1430万股:两份罚单里重合的数字
这不是天域生物今年第一张罚单。8月21日,公司公告实际控制人、时任董事长罗卫国收到重庆证监局〔2026〕6号处罚决定书。
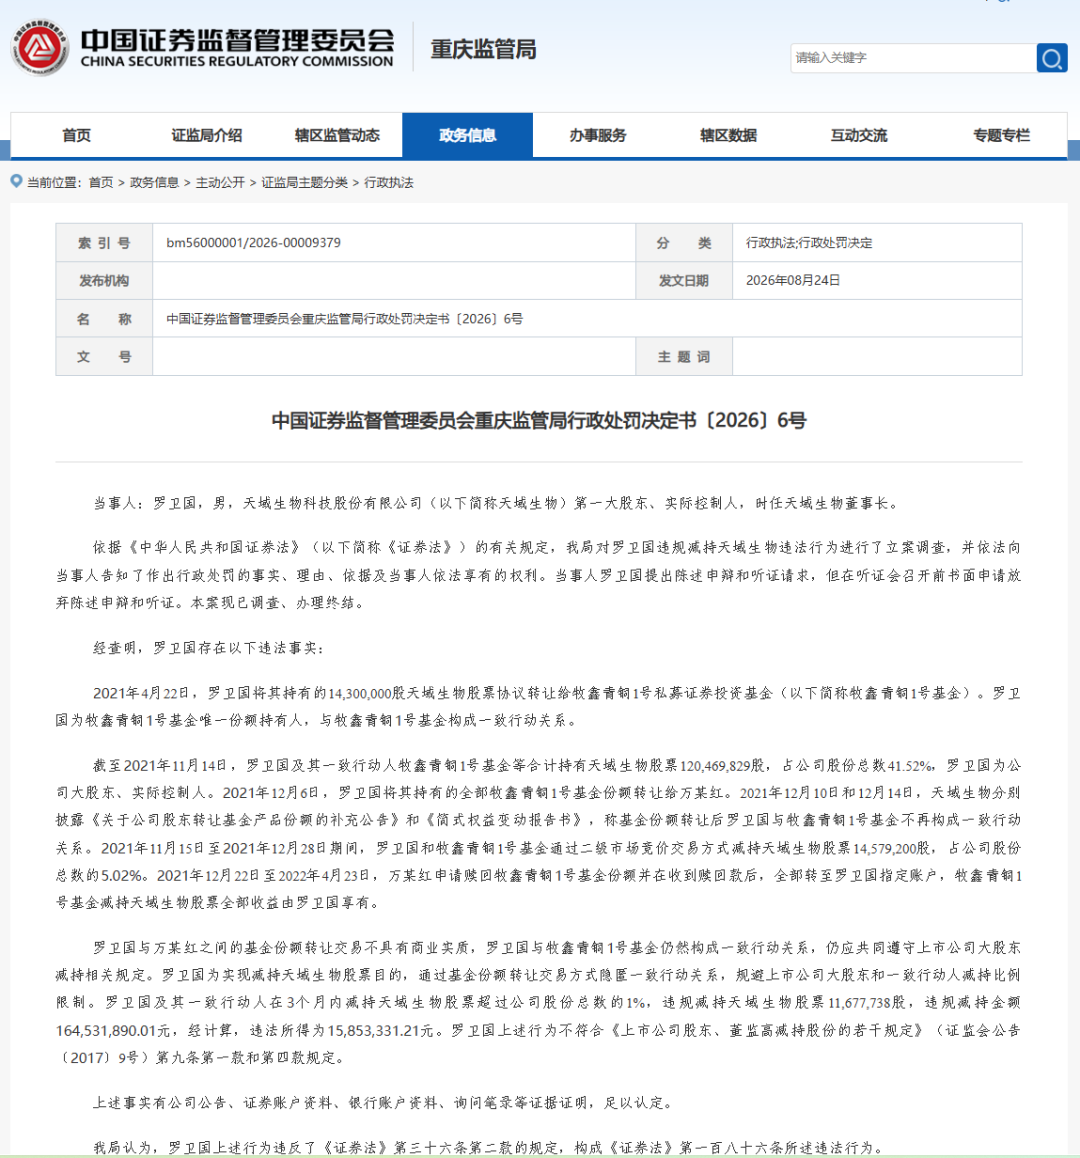
案情是另一个版本,骨架却相似:2021年4月22日,罗卫国把1430万股天域生物协议转让给“牧鑫青铜1号”私募基金,自己是该基金唯一份额持有人;2021年12月6日,他把基金份额整体转让给万某红,公司随后公告称,份额转让后双方不再构成一致行动关系。监管查明的是另一条链路——万某红赎回份额后,款项全部转至罗卫国指定账户,减持收益仍归罗卫国享有。
结论:转让“不具有商业实质”,一致行动关系并未解除。2021年11月15日至12月28日,罗卫国及该基金合计减持1457.92万股,占公司股份总数的5.02%,其中违规减持1167.77万股、金额1.6453亿元,违法所得1585.33万元。处罚为:警告,没收违法所得1585.33万元,罚款1975万元,合计罚没3560.33万元;上交所同日作出公开谴责。
把两份决定书并排看,会看到一组高度重合的要素:
| 对比项 | 〔2026〕6号(罗卫国) | 〔2026〕7号(王德雷) |
| 涉案基金 | “牧鑫青铜1号”私募基金 | “牧某1号”私募基金 |
| 基金持股 | 1430万股 | 1430万股 |
| 关键身份 | 基金唯一份额持有人 | 基金唯一份额持有人 |
| 核心手法 | 转让基金份额,隐匿一致行动关系 | 多账户叠加基金,未披露持股变动 |
| 处罚结果 | 罚没3560.33万元+公开谴责 | 警告+罚款550万元 |
必须说明的是:两份决定书都对基金名称作了匿名化处理,公开信息并未认定两案存在关联,监管也未作此认定。但1430万股这个数字、“唯一份额持有人”这一身份认定,以及“借私募产品持有上市公司股份”这条路径,在两份文书里几乎一字不差。
对市场而言,这至少提示一件事:用产品做“壳”、用账户做“分身”,在穿透式监管面前,能藏的时间越来越短。罗卫国案的行为发生在2021年,处罚在2026年8月;王德雷案的行为发生在2022年,处罚在2026年11月。两起案件的调查周期,都在三四年。
三、罚单之外:一家猪企的两条下行曲线
罚单是股东层面的事。公司每次公告都会强调同一句话:与上市公司日常经营无关。这句话在法律上成立。但在报表上,天域生物正经历另一种压力。
先看利润。2022年至2025年,公司归母净利润分别为-3.12亿元、-4.62亿元、-1.07亿元、-1.07亿元,四年连亏。2026年前三季度营收5.24亿元,同比微降2.11%;归母净利润-8884万元,上年同期为-161万元。亏损不是收窄,是放大。
| 期间 | 营业收入 | 归母净利润 |
| 2022年 | 9.45亿元 | -3.12亿元 |
| 2023年 | 6.70亿元 | -4.62亿元 |
| 2024年 | 8.02亿元 | -1.07亿元 |
| 2025年 | 7.26亿元 | -1.07亿元 |
| 2026年前三季度 | 5.24亿元 | -0.89亿元 |
再看结构。2025年,生猪养殖收入5.19亿元,占营收71.56%;园林生态工程1.22亿元,占16.76%;红曲产品4611万元,占6.35%。猪,是绝对主业。产能主要布局在湖北。
而今年猪的生意,是“越卖越亏”。上半年公司卖猪32.79万头,同比增长60.57%,生猪销售收入却只有2.95亿元,同比下降5.39%。10月单月,销售5.61万头,同比增长22.19%;销售收入4069.31万元,同比下降26.06%。量在涨,钱在少。
第三看资产负债表。截至9月末,公司总资产26.91亿元,归母净资产3.04亿元,比年初减少26.41%;上半年末资产负债率80.99%。净资产只有3亿出头,对抗周期的缓冲垫很薄。股价5.18元、总市值15.03亿元(11月10日收盘,当日上涨2.98%),市净率约5倍——市场给的估值,早就不看净资产了。
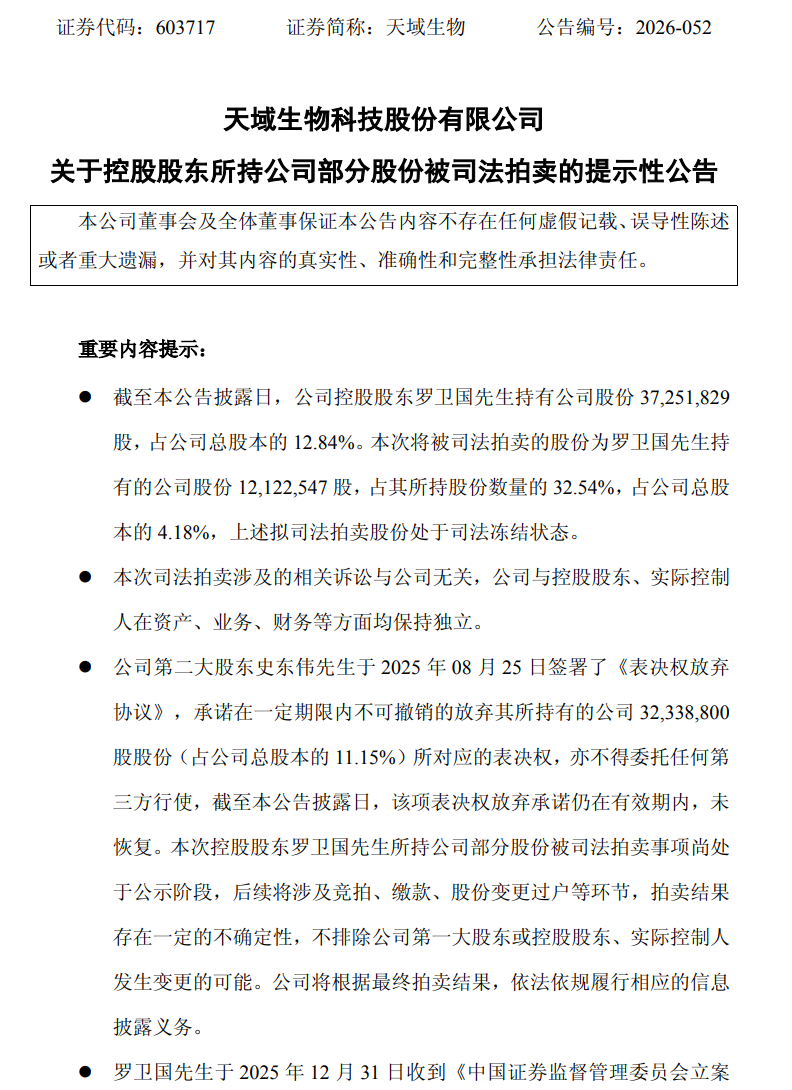
第四看治理。罗卫国持股12.84%,其中质押59.06%、司法冻结40.94%、司法标记18.52%;第二大股东史东伟持股11.15%,已于2025年8月签署《表决权放弃协议》,至今未恢复;罗卫国所持1212.25万股(占总股本4.18%)原定8月15日司法拍卖,因案外人提出异议暂缓,是否恢复尚无定论。公司在半年报里自己写了风险提示:可能面临控制权不稳定的风险。
还有个细节值得留意。7月1日至3日,公司股价连续三个交易日涨幅偏离值累计超20%,触发异动。公司核查后的结论是:经营正常,不存在应披露未披露的重大事项,控股股东及董监高在异动期间未买卖股票;同时提示,7月3日公司市净率5.56倍,而“A03畜牧业”行业平均为2.39倍。
市场的反应也耐人寻味。决定书11月9日披露,次一交易日(11月10日)公司股价收于5.18元,上涨2.98%,11日盘中一度升至5.30元。处罚不含市场禁入、未追缴违法所得,单看交易层面,这更像一桩“利空落地”。
业绩下行、治理承压、估值偏高,三条线同时在走。罚单只是第四条。
四、9元猪价:全行业的长周期磨底
把天域生物的亏损全部归因于经营,并不公平。2026年的猪价,是全行业的伤口。
11月初,全国生猪(外三元)均价在9.19元/公斤附近,同比下跌26.48%;11月4日,27省平均价一度跌至4.44元/斤(约8.88元/公斤),创近6个多月新低,其中25个省份进入“4元/斤”区间;截至11月11日发稿,全国生猪均价进一步降至8.95元/公斤,只剩广东、福建还在5元以上。
亏损的深度可以量化。据测算,截至11月2日,自繁自养一头猪亏损359元,仔猪育肥一头亏损281元,行业亏损已持续14个月,创下新纪录。
产能确实在去化。据行业统计,9月末全国能繁母猪存栏3602万头,同比下降10.7%,已降至正常保有量(3750万头)的96%,较二季度末的3780万头继续去化。但“减母猪”不等于“减肉”:母猪存栏传导到商品猪出栏有约10个月的时滞,栏里的肥猪还要出;叠加冻品库存偏高、出栏均重仍处高位,猪价反弹的空间被压得很实。
业内比较一致的判断是:11月下旬腌腊启动,可能带来阶段性修复,但真正的反转要等产能实质性去化。
这解释了天域生物的处境——它不是踩错了节奏,而是站在一条全行业都在下沉的曲线上。区别在于,它的资产负债表比同业更薄,所以同一条曲线,对它的杀伤更大。
公司也在想办法。上半年,江夏猪场的保底合作改为租赁模式,降低固定成本;有序淘汰低产低效种猪;加大仔猪出栏,加快回款;搭建生猪期货套保体系——前三季度投资净收益1505.61万元,主要来自套保,但同期经营仍亏8884万元。套保能平滑波动,改不了方向。
两条新腿也还细。功能性红曲上半年收入1838.54万元,同比增长8.73%;自持分布式光伏6月末并网70.64MW,上半年绿色发电收入1294.46万元。公司的表述很诚实:生态能源和红曲产品业务规模尚小,不足以对业绩形成有力支撑。
五、12月1日:监管的“尺子”要换了
把这张罚单放回时间轴,会发现它踩在一个节点上。
10月19日,证监会发布《违规转让证券案件行政处罚实施规则》,共十八条,自12月1日起施行。规则把“违规转让证券”细分为四类,并按“违规比例+金额”双指标设置裁量阶次:比例不足2%或金额不足4000万元的,适用从轻阶次;比例在5%以上且金额在5亿元以上的,适用从重阶次;其余适用一般阶次。同时明确,对利用“交易”“工具”规避监管的绕道减持,按实质重于形式原则从严惩处。
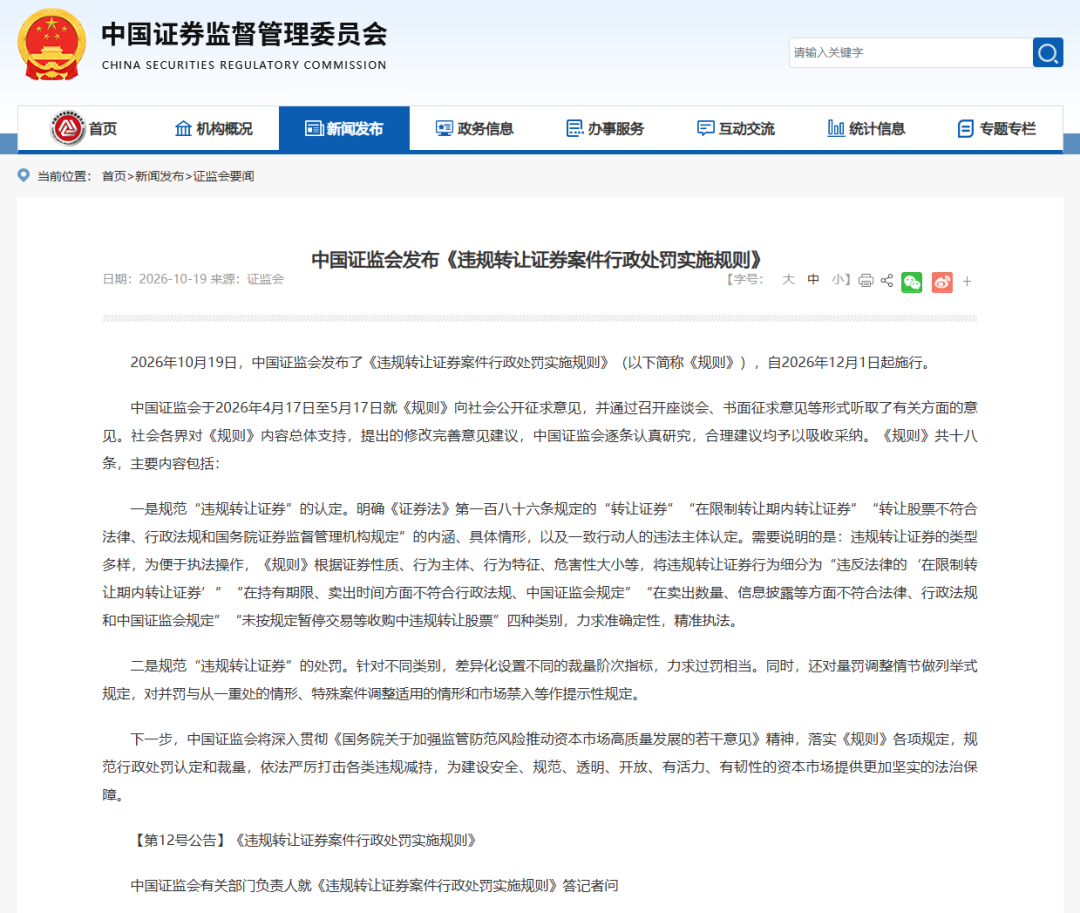
王德雷案的行为发生在2022年至2023年,适用的是旧规则;决定书作出于10月30日,披露于11月9日——新规施行前二十来天。旧案旧办,但方向已经写在新规里。
执法密度同样能说明问题。8月21日一天,4家上市公司及相关主体披露收到处罚,单日罚没超8300万元;罗卫国案3560.33万元的罚没金额,创下年内A股个人违规减持单笔新高。
把这些放在一起看,监管对“关键少数”的定价正在重估:过去违规减持的期望收益,是“罚一点、赚很多”;现在的算式变成“没收+罚款+公开谴责+可能的市场禁入”,把收益端直接掐掉。
六、三个提醒
对上市公司和大股东:5%不是一道可以“擦边”的线。计算口径包括本人、配偶、子女及其控制的主体,也包括自己作为唯一份额持有人的私募、资管产品。达到5%要在规定期限内报告并公告,此后每增减1%要通知公司并公告;未披露就继续买卖,一次行为可能同时踩中信息披露和限制期转让两条。这些不是“建议”,是义务。
对二级市场投资者:股东被罚,既不是利空出尽的信号,也不是可以忽略的小事。它至少说明两点——公司股东结构里存在不透明的部分;这家公司的“故事”往往比“报表”更活跃。判断一家公司,最终还是要回到三个数:净资产、现金流、成本。
对农牧企业:这一轮周期的胜负手不是规模,是现金流和成本。上半年天域生物出栏增长60%,收入却下降5%,这是一个“规模不经济”的样本。套保是工具,不是利润来源;转型是方向,但得先熬过主业。
罚单是一张纸,猪价是一条线
纸上的550万元,要在收到决定书之日起15日内汇入国库;线上的9元/公斤,还在决定这家公司下一个季度的报表。
对天域生物来说,真正的问题从来不是“某个股东被罚了多少钱”,而是当猪价回到成本线之上时,它还有没有足够的净资产和现金流,站在牌桌上。
数据来源:重庆证监局行政处罚决定书〔2026〕6号、〔2026〕7号,上海证券交易所公告,天域生物2026年三季报、半年报及月度销售公告,中国证监会《违规转让证券案件行政处罚实施规则》,等公开信息。本文仅作信息交流,不构成任何投资建议。