10 月 28 日,香飘飘发了三季报。两个数字放在一起,很多人看不明白:
第三季度营业收入 5.84 亿元,同比下降 10%;
归母净利润 97 万元,同比下降 88%。
东西只少卖了一成,钱怎么就少赚了将近九成?
先摆一个奶茶摊
设想你在学校门口摆了个奶茶摊,下面的数字都是示意。
一杯卖 10 元,原料、杯子、吸管加起来 6 元,每杯能留下 4 元。房租、水电、请人,每个月固定要花 3.6 万元。
一个月卖 1 万杯:4 万? 3.6 万,赚 4000 元。
下个月少卖一成,9000 杯:3.6 万? 3.6 万,一分没赚。
销量降了 10%,利润降了 100%。房租不会因为你卖得少就打折。
这在财务上叫"经营杠杆":固定成本像一根撬棍,把营收的小晃动,放大成利润的大起落。
香飘飘的那根撬棍有多长
公司不会把每一项成本都摊开给你看。但用两个季度的数,可以反推一个最粗的模型:
是利润,
是营收;
是每卖 100 元最后能留下多少,
是不管卖多少都得花的固定开支。
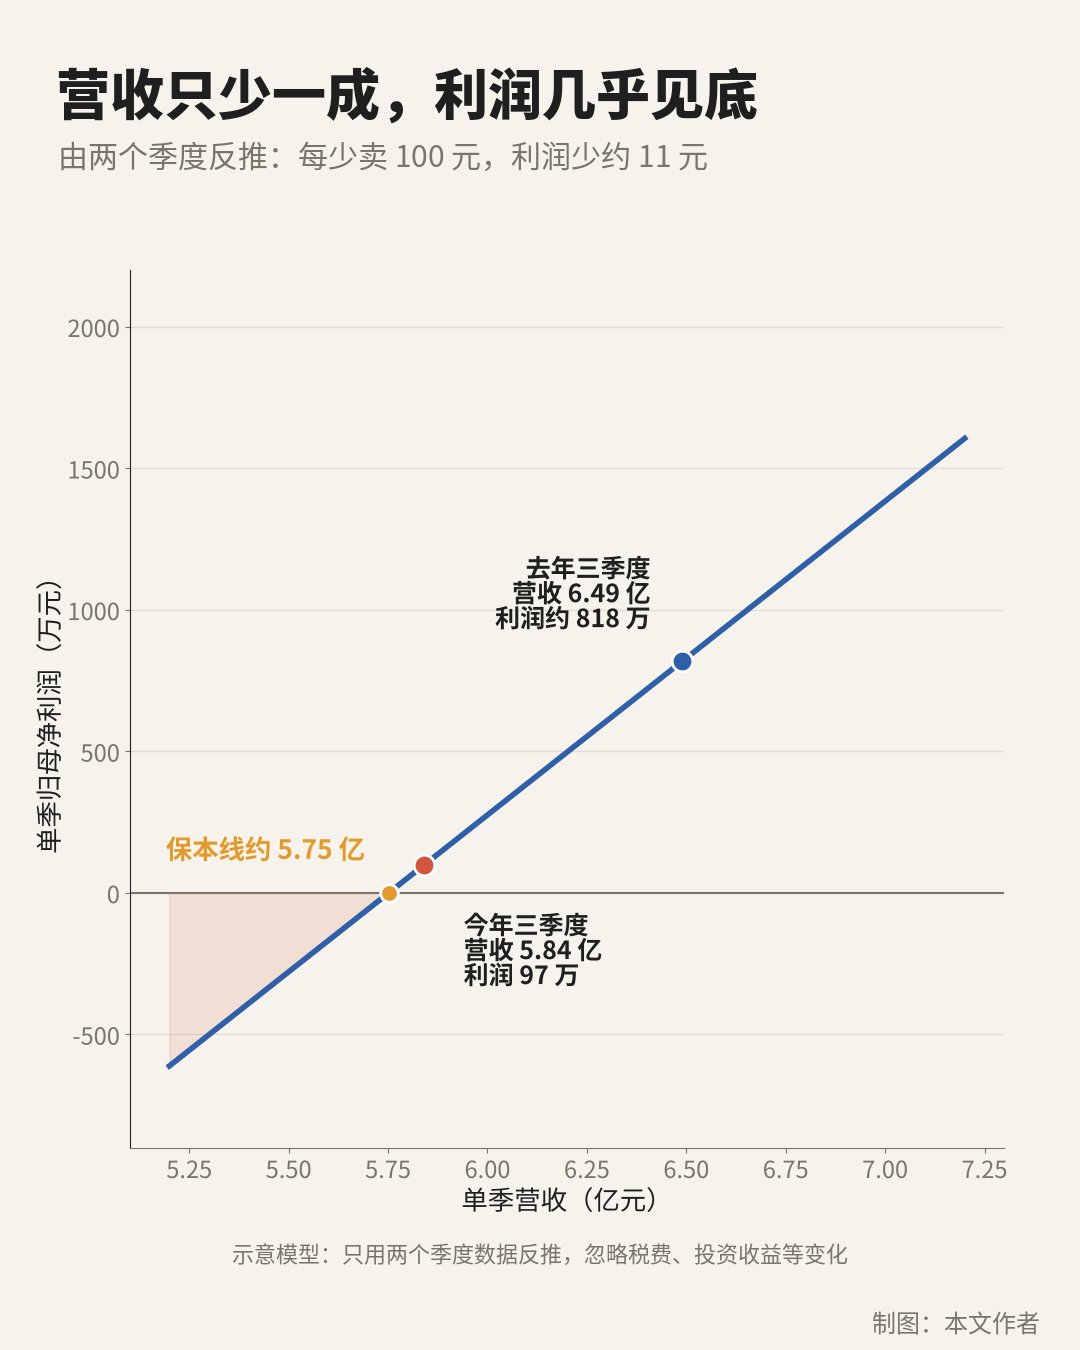
去年三季度营收约 6.49 亿,利润约 818 万;今年三季度营收 5.84 亿,利润 97 万。营收少了约 6500 万,利润少了约 720 万。所以
:每少卖 100 元,利润就少约 11 元。代回去,
大约是 6400 万。
把这条线画出来:
 营收只少一成,利润几乎见底
线和横轴的交点就是保本线,约 5.75 亿。今年三季度的 5.84 亿,只比保本线高出 900 万左右。
财报里还有一个数:扣除非经常性损益后,这个季度亏了 221 万。跟这条线说的是同一件事:主营业务已经站在保本线上了。
利润和营收的降幅之间,有一个简单的换算:
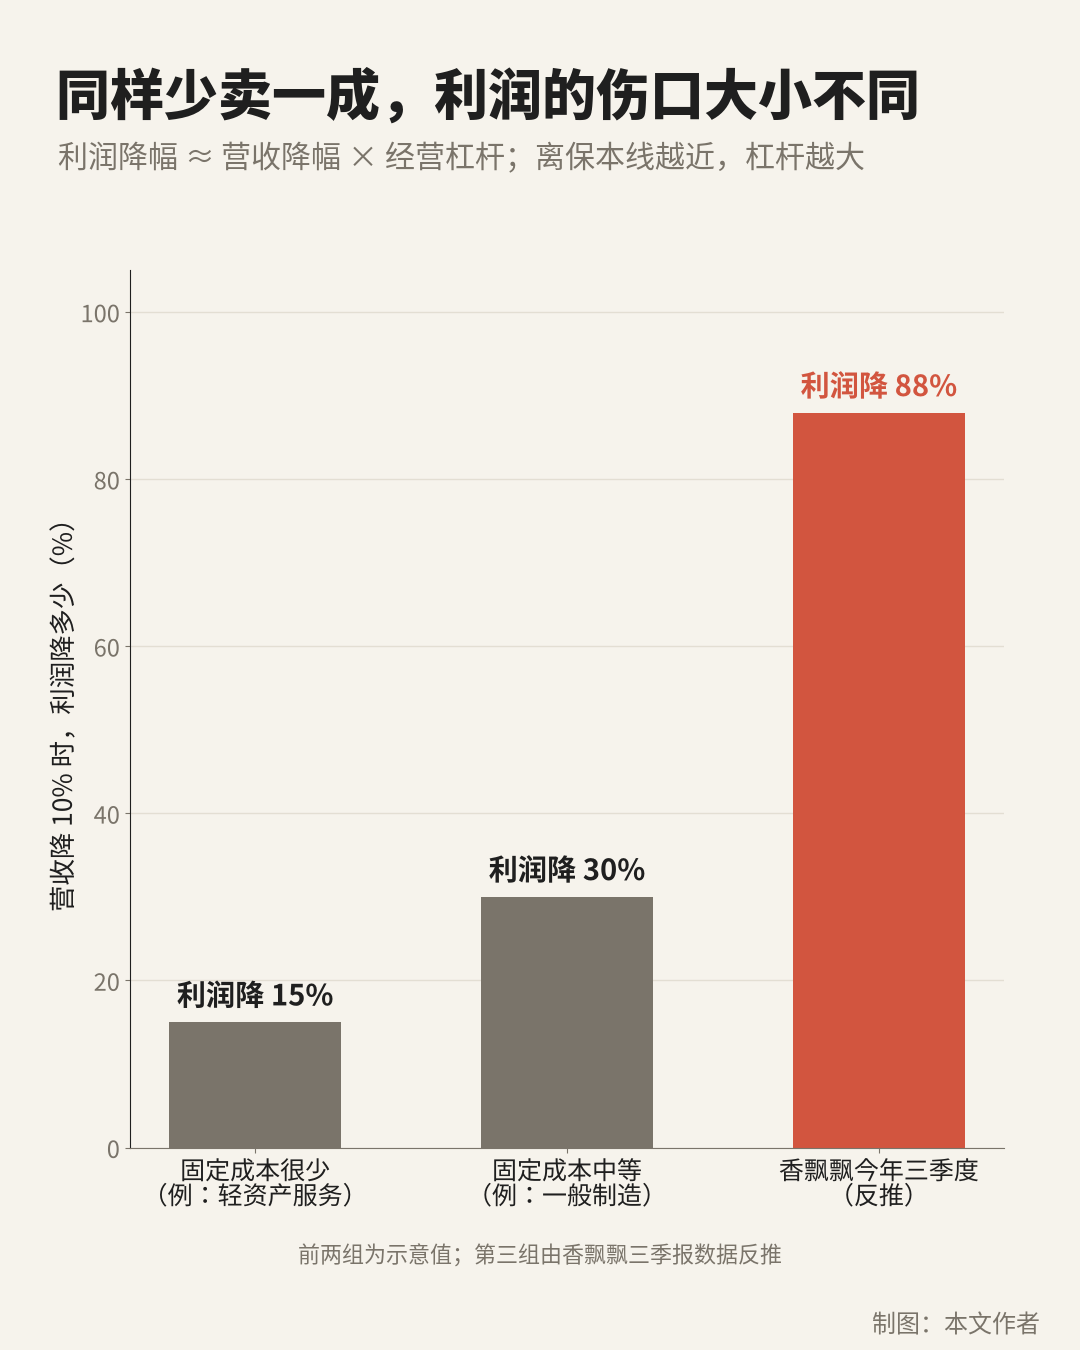
左边是"利润变动的百分比"除以"营收变动的百分比",右边这个比值叫"经营杠杆系数"。按去年三季度的数算,它约等于 8.8。营收降 10%,利润就降约 88%,正好和财报对上。
 同样少卖一成,利润的伤口大小不同
同样是少卖一成,固定成本少的生意,利润只掉一两成;离保本线越近的生意,掉得越狠。
为什么偏偏是三季度
冲泡奶茶是热饮,秋冬才是旺季。公司给的解释也是"季节性"和"终端疲软":三季度是淡季,营收本来就低,离保本线最近。
可固定成本不分淡旺季。工厂、渠道、人员,每个月都在花。三季度还加大了渠道促销,即饮新品也在培育期,费用更高。卖得少、花得多,撬棍又被拉长了一截。
反过来也一样。前三季度合起来,营收增长约 10%,利润从上年同期亏损 8900 多万,变成盈利 1183 万。营收涨一点,利润也会跳一大截。杠杆两头都放大。
看财报时多问两句
下次看到"利润暴跌""利润大增"的标题,可以先问两个问题:
它离保本线有多远? 越近,营收稍有风吹草动,利润就大起大落。这时候"利润降了 88%"听着吓人,其实只是营收少了一成。
它的成本里,固定的部分有多大? 固定成本越高,好年景赚得越猛,坏年景亏得越快。
这两个问题,放在家里的账上也成立。房贷、车贷、各种按月扣的会员费,都是生活里的"固定成本"。收入稳的时候感觉不到;收入一旦少一成,月底能剩下的钱,可能就少了一大半。
你家每个月的开支里,雷打不动的那部分占几成?