近日,国内瓦楞纸箱与精品包装骨干企业大胜达披露了2026年第三季度财务报告。数据显示,公司在前三季度呈现出极其明显的“收入端勉强持平、成本端持续攀升、毛利与主营净利深度承压”的剪刀差特征。
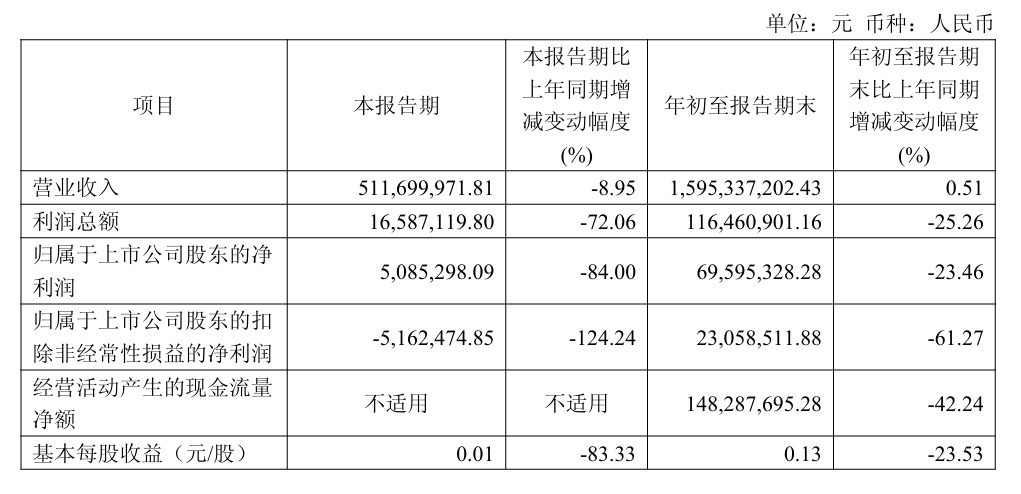
2026年前三季度累计营收15.95亿元,同比微增0.51%;归母净利润6959.5万元,同比下降23.46%;扣非后归母净利润2305.9万元,同比大幅下挫61.27%。
尤其是第三季度,单季营收5.12亿元,同比下降8.95%;归母净利润508.5万元,同比骤降84%;扣非后归母净利润转为负值,录得-516.2万元,同比下降124.24%。
扣非净利的转亏,意味着公司赖以生存的实体主营制造在第三季度已经处于边际亏损状态,暴露出精品包装订单收缩与原料成本高企对利润表的剧烈挤压。
成本攀升吞噬毛利,精品包装失速致单季扣非转亏
深入分析大胜达前三季度的成本与费用表,公司的核心矛盾并非单纯的外部订单规模失速,而是“收入质量恶化叠加成本刚性扩张”。
在成本端,前三季度总营收从15.87亿元微增至15.95亿元,但对应的营业成本却由上年同期的12.83亿元刚性增加至13.33亿元,成本端增幅显著快于营收增幅。
前三季度综合销售毛利率由上年同期的19.17%跌落至16.44%,下挫约2.73个百分点;营业利润率由9.69%萎缩至7.3%;归母净利率从5.73%跌至4.36%。
第三季度单季扣非净利润由盈转亏录得-516.2万元,公司官方在财报中明确指出,核心诱因在于高毛利的精品包装业务收入出现下滑。
在瓦楞纸箱本身毛利偏薄的行业常态下,一旦用以平衡利润中枢的高附加值精品彩盒与礼盒订单发生退潮,产线固定资产折旧与人工支出无法被摊薄,直接导致扣除非经常性损益后的主营利润瞬间跌入亏损区间。
原纸70%成本占比下的价格博弈与传导钝化
在与投资者的深度对话中,大胜达管理层给出了原材料波动的微观敏感性定量测算模型。
在大胜达传统纸包装业务的成本构成中,原纸等原材料成本占总制造成本的比重高达约70%。
这意味着公司毛利率对上游造纸厂的提价动作具备极高的脆弱性与杠杆效应——若原纸采购均价上涨10%,在终端售价未即时调整的静态假设下,将直接对公司综合毛利率造成约7个百分点的侵蚀。
针对这一致命风险敞口,大胜达阐明了当下的对冲防线。
公司目前对下游采用“招投标定价、框架议价、以及周期性价格联动机制”三大结算模式。尽管具备理论上的成本转嫁通道,但管理层坦言,实际传导效果深度依赖于下游消费景气度与市场供求博弈。
在终端消费整体偏弱的大背景下,下游客户对涨价诉求的抗拒度极高,导致调价幅度与执行节点存在显著的滞后期,未能完全抹平原料上涨对三季度毛利的冲击。
除了通过车间柔性排产降低切边料与印损外,公司开始加大对境外原纸采购通路的开发,力图通过引入低价进口箱板纸与牛卡纸,平抑国内单一供应链的价格波动。
泰国基地11月落成,仁怀佰胜深耕酱酒名企
面对国内传统工业纸箱的红海相持,大胜达正在将资本开支与增量希望押注在“跨国制造出海”与“核心产区高端酒包”两大垂直场景。
作为公司推进国际化产能走廊的关键落子,大胜达泰国纸箱生产基地正处于冲刺收尾阶段。该项目总投资额约1.88亿元人民币,规划设计年产能为5000万平方米瓦楞纸箱,标准建设周期为12个月,明确预计将于2026年11月正式完成全部工程建设。
采取“跟随国内存量客户出海+开拓东盟本地增量”的打法,目前已与部分出海制造企业完成前期供货对接;在境外设立独立合规风控体系,以“国内技术骨干输出+当地员工雇佣”搭建协同班组,择机采用外汇远期及掉期等衍生金融工具对冲泰铢与美元汇率波动,并借助泰国本土原产地属性有效规避欧美针对中国原产地纸制品的潜在关税与贸易摩擦壁垒。
针对三季度出现波动的精品包装板块,大胜达在贵州仁怀投建的“仁怀佰胜”高档酒包基地目前已正式投产运营。该工厂直接坐落于核心酱酒产区腹地,旨在通过就近服务降低长途物流破损与运费。
公司披露,其包装基本盘长期深度绑定了涵盖贵州茅台、贵州习酒、华润啤酒、农夫山泉、娃哈哈、顺丰速运、海康威视等在内的全行业顶流消费与工业巨头。管理层寄望通过仁怀基地的本地化响应,深度挖掘白酒龙头的文创定制盒与新品包装升级订单,止住精品包装下滑的颓势。