6月17日,福建福清。中国渔业协会鳗业工作委员会会长办公会在这座“鳗鱼之乡”召开,会长陈庆堂作主旨讲话,给全行业定下一条规矩:自6月20日起,3P规格以上鳗鱼最低收购价,6.1万元一吨。
四个多月后,这位“鳗鱼大王”自己的资产先出了问题。10月31日,天马科技(603668.SH)公告:实控人陈庆堂所持3020.43万股被司法冻结,占其所持股份的35.45%。至此,他和一致行动人合计持有的29.12%股份中,已有47.86%(占总股本13.94%)处在冻结状态。
冻结公告前一天晚上,三季报的数字先到:第三季度归母净利润亏损6.99亿元,前三季度亏损6.87亿元。单季亏掉的6.99亿元,比这家公司过去任何一个全年亏损额都大——2023年全年亏1.88亿元,2025年全年亏1.79亿元。
公告里还有一笔账:截至10月11日,公司及子公司累计逾期借款本金5.50亿元,多个银行账户被冻结。
鳗鱼还在塘里,债已经到期了。
一、两份公告,一天之隔
10月31日晚的冻结公告,把股权风险的细节摊开在桌面上。
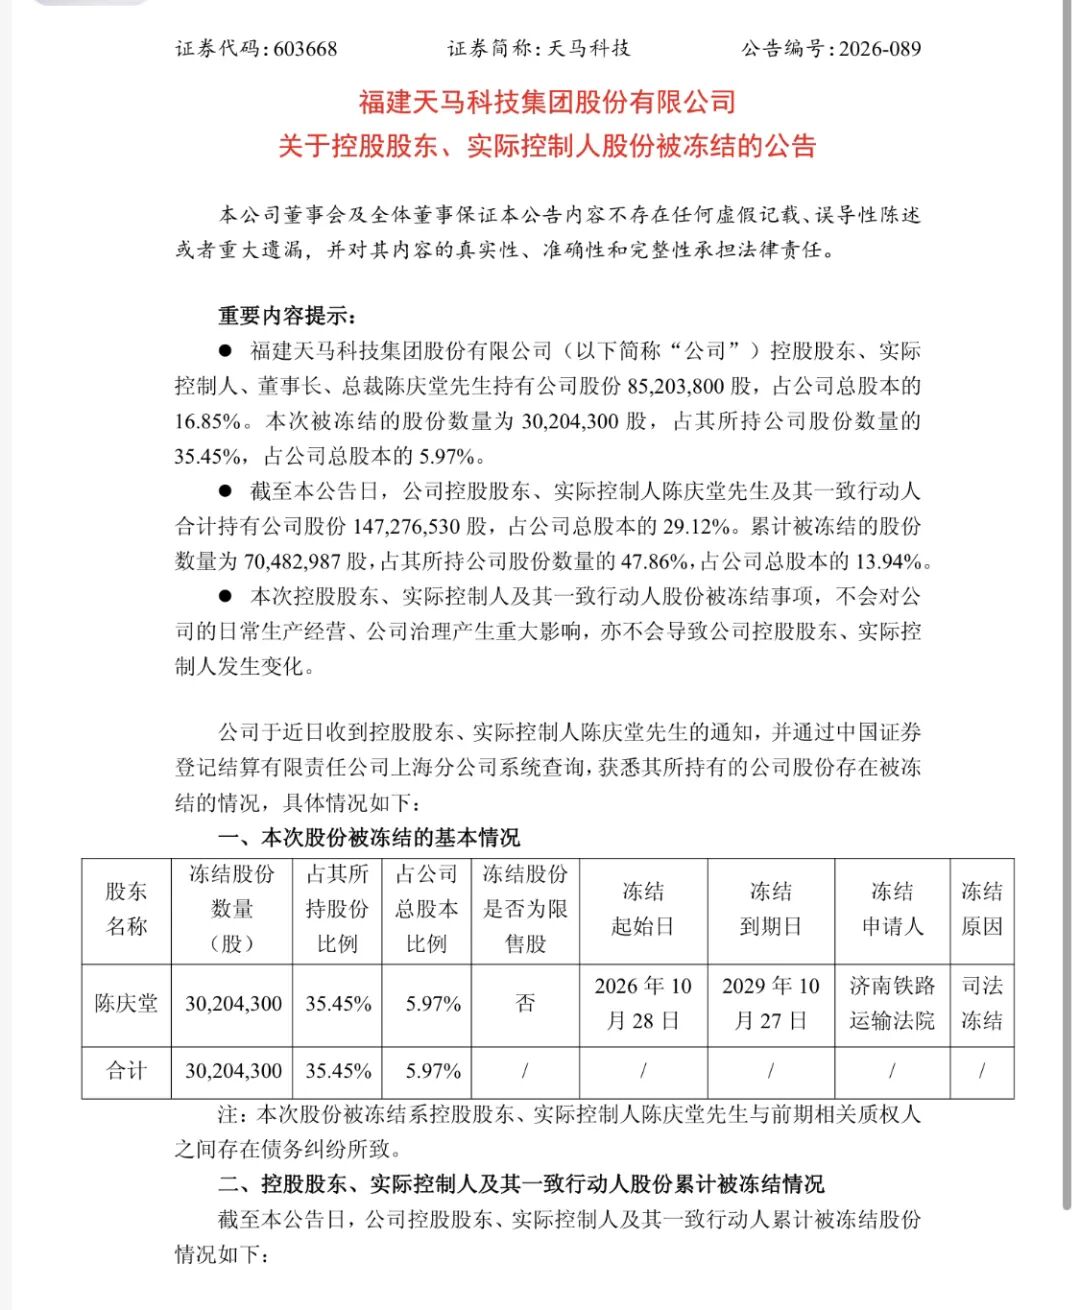
陈庆堂直接持有天马科技8520.38万股,占总股本的16.85%。这次被济南铁路运输法院司法冻结的是3020.43万股,占其所持股份的35.45%,占总股本的5.97%。冻结起始日是2026年10月28日,到期日2029年10月27日——一冻三年。
公告对原因写得很直白:陈庆堂与前期相关质权人之间存在债务纠纷。
拉长时间看,这不是第一次。截至公告日,陈庆堂个人累计被冻结股份4550.11万股,占其所持股份的53.40%——过半。其一致行动人福建天马投资集团有限公司持股6137.34万股(占总股本12.13%),累计被冻结2498.18万股,占其所持的40.70%。两者合计持股1.47亿股,占总股本29.12%,累计被冻结7048.30万股,占总股本的13.94%。
前一天晚上披露的三季报,解释了冻结背后的现金流逻辑。前三季度,天马科技营业收入43.06亿元,同比下降4.38%;归母净利润-6.87亿元。其中第三季度营收11.74亿元,同比下降23.28%,归母净利润-6.99亿元。
公司在季报里把亏损拆成三块:鳗鱼价格持续下行,活鳗及烤鳗业务亏损;基于谨慎性原则计提3.3亿元存货跌价准备;台风极端天气造成2.28亿元资产损失。
二、被冻结的股份,会走向哪里
司法冻结不是处罚,是债权人打官司时的财产保全动作。但它的期限刻度和后续路径,决定了实控人还有多少回旋余地。
先看期限。这次冻结三年,2026年10月28日到2029年10月27日。冻结不是终点,只是把股份锁住,等债务纠纷的诉讼结果。
再看路径。天马科技自己在公告里写明了最坏的可能:“如未来控股股东、实际控制人不能与债权人妥善解决相关债务纠纷,将可能导致相关冻结股份被强制过户、司法拍卖等情形发生。”
这句话的分量,要结合此前两份公告来读。10月9日,天马科技首次披露公司及子公司部分金融机构借款、票据逾期;10月13日的公告把口径更新到10月11日:新增逾期本金合计3.20亿元,占最近一期经审计净资产的15.19%;累计逾期本金5.50亿元,占净资产的26.08%。新增逾期里,金融机构借款本金2.10亿元,商业承兑汇票本金1.10亿元。同一份公告还披露,公司及子公司对外担保余额31.79亿元,占最近一期经审计净资产的150.82%,其中已逾期1.70亿元。
还有一个细节在冻结公告的备注里:被冻结股份中,陈庆堂所持4256.73万股和天马投资所持2498.18万股,前期已办理质押。
把这三份公告连起来看,链条很清楚:公司逾期还不上钱,实控人的股份质押给了质权人,质权人和实控人起了债务纠纷,法院把股份冻结。如果展期谈判破裂,债主走完诉讼和执行程序,这些股份就可能被拍卖——实控权的稳定性,系在债权人的耐心上。
三、29.12%的实控权,挂在42亿有息负债上
天马科技的股权结构,是典型的创始人绝对控制。
陈庆堂及其一致行动人合计持股29.12%,是第一大股东群体。其余股东高度分散:2026年半年报显示,前十大股东合计持股2.26亿股,占总股本44.64%,扣除实控方后,单一外部股东持股都在5%以下。持股结构决定了公司大事基本由陈庆堂一方主导。
这种结构在顺周期时是效率,在债务危机时是敞口——实控人的股份既是控制权的基础,也是债权人最容易拿到的抵偿物。
压力数字在公司自己的财报里。2025年年报,天马科技资产负债率72.62%,有息负债42.42亿元;速动比率只有0.24。到2026年,逾期开始兑现:上半年归母净利润只剩1232.79万元,同比下降79.53%;扣非净利润仅761.28万元,同比下降86.88%。
对照一下另一组数字:9月22日的质押公告显示,陈庆堂所持股份中96.56%已质押,天马投资100%质押,两者合计28.40%的公司股份处于质押状态。一个多月后,持股比例未变,冻结比例升到47.86%。质押在前,冻结在后,方向是一致的。
四、一门看天吃饭的生意
天马科技的亏损,一半要归到行业周期头上。
鳗鱼这个品种有个先天约束:至今无法实现商业化全人工繁育,养殖苗种全部依赖野生捕捞的鳗苗。苗汛歉收的年份,成鱼价格暴涨;苗汛丰收的年份,供给放大,价格暴跌。广东省鳗鱼业协会监事长陈沛锋此前对媒体说过这个波动的幅度:鳗苗每尾从2元到45元不等,成鳗行情最差跌到1.8万元一吨,也曾出现33万元一吨的高价。
2025年和2026年,恰好连续两年苗汛丰收。据水产养殖加工产业风险预警机制专家团队9月底发布的信息:2026年9月中旬,日本鳗鲡出塘价60~80元/千克,较2024年同期下跌约50%;养殖主产区存塘量较常年同期高出约30%。成本端还在加压——鱼粉价格高位运行,2026年鳗鲡养殖成本同比上涨约20%。
出口端是量增价跌。海关总署数据显示,1-8月我国鳗鲡一般贸易出口量4.8万吨,同比增长15.5%;出口均价12.42美元/千克,同比下跌23.8%。
协会手里还有更硬的工具。中航证券9月3日的研报提到,今年中国鳗工委会长办公会中提出,实施为期一年的全面禁止捕捞本地日本鳗苗、同时禁止进口美洲鳗苗的阶段管控措施,后续再根据产业发展情况,实行鳗苗捕捞、进口配额管理。能让协会提出禁捕,说明苗汛过剩已经到了要靠限产来托价的地步——但这只是提议,会不会落地、落地后执行到什么程度,都还没有答案。
这个行业的底色,放大了周期对单一公司的杀伤。据行业公开资料,我国是全球最大的鳗鲡养殖和出口国,养殖产量长期占全球75%以上,全产业链年产值约400亿元,养殖高度集中在广东、福建两省,占全国的77.14%;产品高度依赖日本市场,对日出口占出口总量超50%。产量第一,定价权不在手里。
天马科技的主业两头都在这个周期里:特水饲料是基本盘,季报里“饲料板块经营保持稳健”;养殖和烤鳗是扩张方向,也是本期亏损的全部来源。公司在季报里的原话是:“鳗鱼行业仍处于周期低谷……行业内绝大多数养殖户处于亏损状态。”
五、说好的3万吨,和塘里的36.9亿
把天马科技最近三年的账摊开,能看到扩张和盈利的背离。
2023年,营收69.98亿元,归母净利润-1.88亿元;2024年,营收58.54亿元,归母净利润2603.27万元;2025年,营收60.01亿元,归母净利润-1.79亿元。2026年前三季度,营收43.06亿元,归母净利润-6.87亿元。收入在60亿元级别徘徊,利润在盈亏线两侧大幅摆动。
产量的方向是另一条线,一直往上走。今年5月披露的一份投资者关系活动记录表里,公司给出的2026年目标是“预期2026年出鱼可达2.5万吨以上,力争出鱼3万吨”;2025年公司鳗鱼出池量约1.87万吨,创历史同期新高。
9月16日的半年度业绩说明会上,陈庆堂本人出席,同场还有三位独立董事艾春香、汤新华、江兴龙,以及董秘戴文增、财务总监陈晓华。会上披露的上半年经营数据是:智慧养殖收入12,646.18万元,同比下降69.80%;鳗鱼出池量约7,638.07吨。半年7600吨,离3万吨的目标还差四分之三。
真正的问题不全在出鱼量,在出鱼的价格,和留下来的鱼。同一份数据里,鳗鱼自用比例从2025年的47.35%升到今年上半年的75.90%——外销收缩,更多鱼留在塘里继续养,或者送进自家烤鳗车间,等价格回来。
等来的是跌价。2026年上半年,公司存货账面价值36.9亿元,其中76%是消耗性生物资产,也就是塘里的鳗鱼;存货占流动资产的比例约73%。第三季度的3.3亿元存货跌价准备,就是对这36.9亿元存货的一次性重估:鱼价跌了,塘里的鱼按市价计提。
养殖周期长,资金沉淀在塘里,卖不出去也变不成现金。重资产是这套模式的命门:2025年年报有息负债42.42亿元,2026年10月逾期本金5.50亿元。行情好的年份,塘里的鱼是资产;行情差的年份,塘里的鱼是负债,还要吃利息。
六、“股价天天跌”和一份“买入”评级
4月9日上午10点38分,上证e互动上出现一条提问,原话是:“公司难道有啥问题,股价一直跌,不出面解释一下吗,如果有啥财务问题不公告,我们也是可以去法院起诉公司的。”
天马科技的回复是标准格式:“二级市场股价走势受宏观经济、地域政治、政策驱动、行业发展、股市行情、板块热点、投资者偏好等多重因素影响,具有阶段不确定性。公司密切关注二级市场走势,持续通过提高核心竞争力、提升经营管理质效、提高信息披露质量、增强投资者沟通等措施,促进公司内在价值与市场价值共同成长。”
同一个时段,另一位投资者的提问更具体:4月1日大股东补充质押,“是不是因为股价跌太多面临强制平仓风险?”回复里没有“是”也没有“不是”,说的是“公司生产经营积极向好”。
前一天下午,4月8日,公司在投资者问答里连答四问,把战略讲得很清楚:“坚定以鳗鱼产业为核心,以食品为新蓝海,以饲料为主基石。”同一批回复里还有一句当时用来安人心的话:“当前,公司存塘日本鳗和美洲鳗数量均居国内首位。”
存塘量国内第一,这句话在4月是底气,到了10月成了负担——塘里的鱼越多,跌价时要计提的减值越大。
券商当时也不悲观。9月3日,中航证券发布《天马科技(603668)2026H1点评:饲料业务显韧性,鳗鱼行情望演绎》,维持“买入”评级,预测公司2026年至2028年归母净利润分别为0.17亿元、1.03亿元、2.02亿元,EPS分别为0.03元、0.20元、0.40元。
报告看多的理由全在供给端:2026年度投苗积极性回落,行业产能加速出清;本年度日本鳗苗捕捞量较2025年大幅下降,美洲鳗投苗量大幅低于上年度;鳗鱼价格已企稳并逐步回升。按发布当时的统计口径,近90天内给出评级的机构共两家,一家“买入”,一家“增持”。
从9月3日到10月30日,只隔了一个季度。三季报把这套预测推得很远:报告预计2026年全年盈利0.17亿元,实际前九个月已经亏了6.87亿元,中间差着7亿元。10月30日收盘,天马科技报6.57元,总市值33.2亿元。
研报里站得住的是饲料那一块。按半年报口径,上半年动物营养与饲料业务总销量63.60万吨、同比增长5.53%,收入24.20亿元、同比增长21.96%;其中特种水产饲料销量6.97万吨、收入7.71亿元,同比分别增长80.13%和84.43%。压舱石没有翻,翻的是养殖和食品。
七、会长陈庆堂
公开资料显示,陈庆堂1968年出生,博士、高级工程师,享受国务院特殊津贴,深耕水产三十余年,是国内特种水产饲料领域的领军人物。他创办的天马科技2005年12月在福清注册成立,2017年1月17日登陆上交所主板,发行价6.21元/股,被称作“中国鳗鱼第一股”。
上市近十年,10月30日那6.57元的收盘价,离6.21元的发行价只剩0.36元。
陈庆堂的另一个身份是行业带头人——中国渔业协会鳗业工作委员会会长。今年6月17日那场会长办公会,议程是“稳市纾困”:统一鳗鱼最低收购价、规范鳗苗数据统计、搭建产业数据平台。陈庆堂在会上说,“鳗鱼价格远未回归合理区间,行业盈利空间持续压缩,鳗鱼产业上下游企业饱受困扰”。
协会在6月把最低收购价定在6.1万元/吨。四个月后,主产区出塘价是60~80元/千克,折合6万~8万元/吨——指导价6.1万元/吨,就压在这个区间的下沿。价格稳住了底线,但成本涨了两成,多数养殖户依然亏损。
协会能协调价格,协调不了周期,也协调不了自家公司的债务表。
八、塘里的鱼,和到期的债
公司能不能撑到明年春天,先看债权人给不给时间。逾期公告里的表述是“管理层正持续对接各家债权人,协商债务展期、分期还款方案”——这句话每个月都会被新的公告检验一次,5.50亿元会不会继续扩大,比任何表态都直接。
股权这头的变量在法院。冻结期到2029年10月27日,只要有一笔债务谈崩、走完诉讼进入执行,被质押又被冻结的7048.30万股就可能被强制过户或拍卖。公告自己写了这个可能,用的是假设句:“如未来控股股东、实际控制人不能与债权人妥善解决相关债务纠纷……”
产业层面的答案要等到苗汛。2026年12月到2027年4月是新一轮日本鳗鲡养殖季的投苗窗口,投苗量决定下一轮供给。中航证券把“投苗积极性回落”列为看多的第一条理由,这条判断对不对,四五月份就能验证。
塘里的鱼要继续养,到期的债要继续谈。这家公司眼下最要紧的事,是债主还愿意给多长时间。