至少方向开始对味了。
安图生物连续三年多的盈利下滑,终于在第三季度看到扭转的曙光。
10月26日安图生物三季报披露后,10月27日股价大涨5.64%,最近一个月涨幅达10%以上。
为什么说三季报看起来比较好呢?
第三季度收入和盈利双增
前三季度,安图生物营业收入32.40亿元,同比增3.59%;归母净利润8.47亿元,同比降1.45%;扣非净利润8.28亿元,同比增1.52%。
单把2026年第三季度拆出来看,会发现安图生物环比数据越来越好:
(1)营业收入一季度9.92亿元,同比下降0.37%;二季度10.66亿元,和去年同期基本持平;三季度11.82亿元,同比增长10.76%;
(2)归母净利润一季度2.36亿元,同比下降12.39%;二季度2.61亿元,同比下降13.4%;三季度3.50亿元,同比增长21.30%。
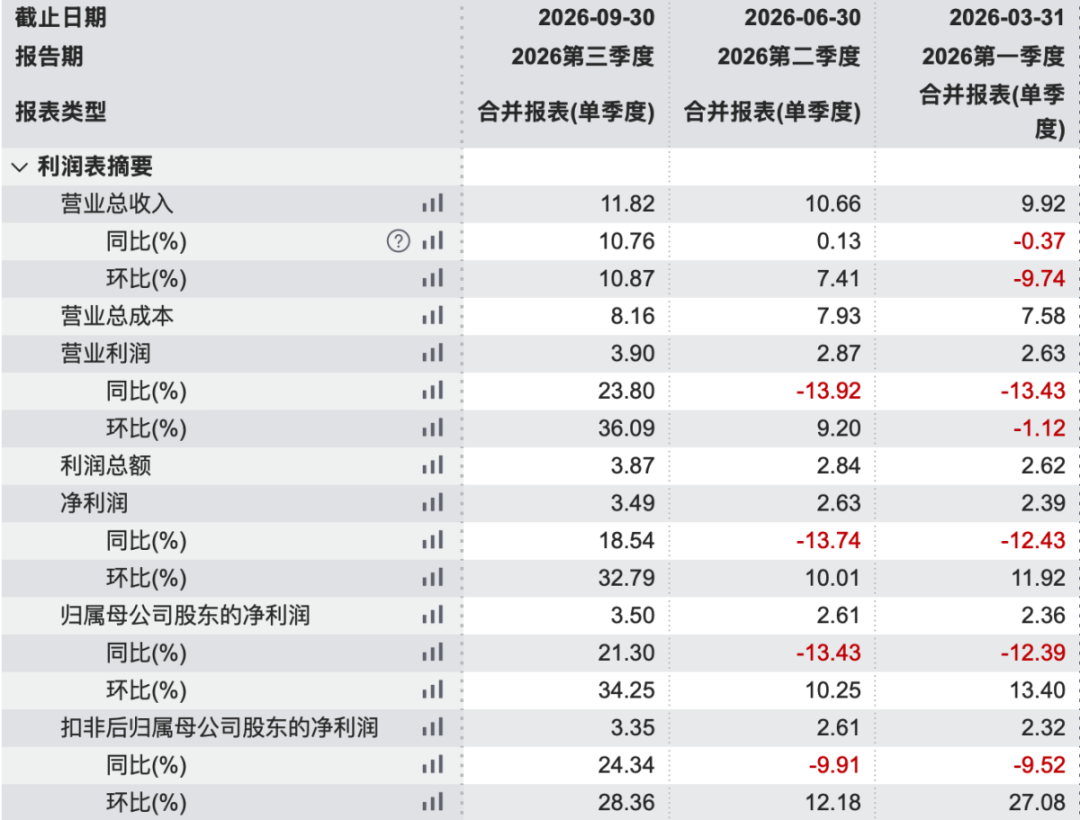
(wind数据)
虽然去年同期的基数偏低,即2025年三季度归母净利润同比下降14.3%。
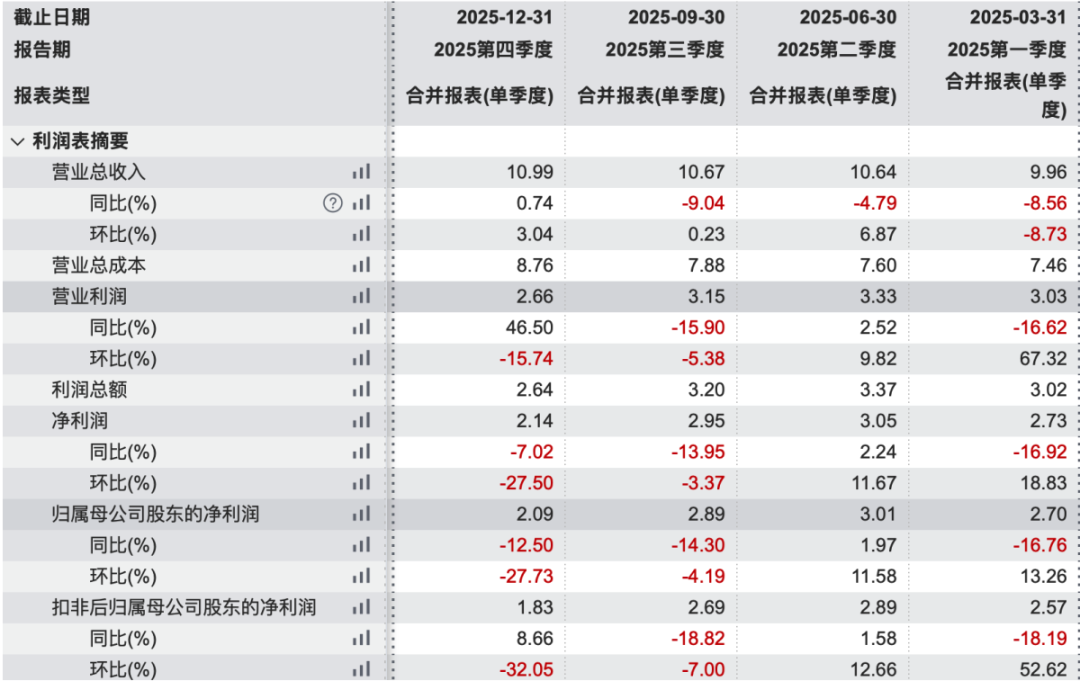
(wind数据)
但从绝对值来说,安图生物2026年第三季度归母净利润(3.50亿元)已经接近历史单季盈利巅峰,且环比第二季度增长28.36%。
毛利率提高:收入增加成本减少
今年第三季度净利率29.6%,相比去年三季度净利率27.1%,高了2.5个百分点,核心是毛利率从64.83%抬到68.56%,多了3.73个百分点——收入同比增长10.76%情况下,营业成本反而还比去年少了7.4%。
在集采还在压价、DRG还在控费的行业里,一家试剂公司毛利率同比抬3.7个点,是件不太寻常的事,风云君推测可能的原因有两个。
第一个方向是产品结构。
2025年报里,试剂占收入84.92%、仪器占13.29%,试剂毛利率远高于仪器。2025年仪器收入4.04亿元、同比增14.11%,是当年增速最快的一块,也是毛利率的下拉项。如果今年仪器增速放缓、试剂占比回升,综合毛利率自然会上去。
第二个方向是成本。
公司这几年一直在往上做原料,抗原、抗体、磁微粒这些核心原材料自己生产,年报里管这叫“全产业链降本”。自产比例每提高一点,单位成本就下来一点。这个效果是缓慢累积的,通常不会一个季度见效。
拐点依然待确定
虽然安图生物第三季度已取得营收利润双增,但是依然不能认为拐点已经确认。
三季报能证明的只有一件事——三季度确实增长了,增速还不低。它证明不了的是,这个增速能不能延续。
三件事没有答案。
第一,增长从哪来。
集采、DRG/DIP付费改革、检验结果互认这三重压制都还在,只是不再恶化。三季度10.76%的增长里,国内试剂复购贡献多少、海外贡献多少、仪器确认节奏贡献多少,三季报一个字没提。
上半年整体还是负增长,一个季度就翻到两位数,这个斜率太陡,必须由四季度来验证。
第二,海外收入情况。
公司年初定的目标是全年海外收入突破6亿元,2025年是3.84亿元,一季度做了1.07亿元、同比增49.37%。三季度单季的海外数没有披露。
如果前三季度没做到4亿元,全年6亿元就有压力。这个目标能不能兑现,比毛利率更影响明年的故事。
第三,新业务还要等。
分子、质谱、测序这几块,管理层在投资者开放日上讲得很直白:配套试剂注册流程长,放量窗口在2028年之后。也就是说未来两年只有投入、没有利润。
难得的是,公司研发投入还在增加,研发费用4.65亿元,多了7200万元,增幅18.3%,费用率从12.56%抬到14.35%,研发费用这一项占了费用增量的一半,但也是这件事的账面代价。
把资本化的部分算进来,研发投入占收入的比例大致还在18%附近,和2025年持平——投入强度没降,这个态度是对的。
安图生物这份三季报,可以定性为“方向对了,幅度待验”。
安图生物的问题从来不是资产质量。48亿元现金类资产、零有息负债、70%分红率,这些东西两年没变过。
问题在于,一家靠试剂复购吃饭的公司,在国内价格体系重构的过程里找不到新的收入增长点。海外和新产品是答案,但都还在培育期。
三季度给出了两年来第一个像样的数字:单季收入破11亿元,净利增21%,毛利率抬了3.7个点。
如果四季度能延续,2027年的盈利预期就得往上修;如果四季度掉回零增长,这就只是一个季度的收入确认节奏,市场会很快把它忘掉。
三个观测指标,按重要性排:一是四季度单季毛利率能不能守在68%以上;二是全年经营现金流能不能追平2025年(去年前三季度就有8.45亿元,今年5.34亿元);三是海外收入是否兑现6亿元目标。