2026年双11大促第一阶段,珀莱雅主品牌红宝石面霜4.0预售量突破百万瓶,连续第四年位居天猫美妆双11开门红成交额榜首,旗下Off&Relax、原色波塔等子品牌也在各自类目拿下头部席位。
但就在大促启幕前夕,珀莱雅披露的2026年第三季度报告却向市场抛出了一份反差强烈的答卷:单季营收同比增长29.76%,扣非净利润却同比暴跌65.20%,连续五个季度单季扣非净利润下滑。这份“销量狂欢、利润失速”的财报,撕开了这家国货美妆龙头在高营销投入、多品牌扩张背后隐藏的经营风险。
1
营收“虚增”与利润断崖:
财报里的数字反差
从表面业绩来看,珀莱雅2026年前三季度的表现仍维持增长态势:前三季度实现营收76.27亿元,同比增长7.46%;归母净利润12.56亿元,同比增长22.46%,数据来源为珀莱雅2026年第三季度报告。但亮眼的账面增长几乎完全来自非经常性损益——2026年6月珀莱雅完成对花知晓51%股权的收购,这笔收购带来的一次性重估收益直接撑起了归母净利润的大部分增量。若剔除这笔收益,公司前三季度扣非净利润仅为7.43亿元,同比大幅下滑25.5%。
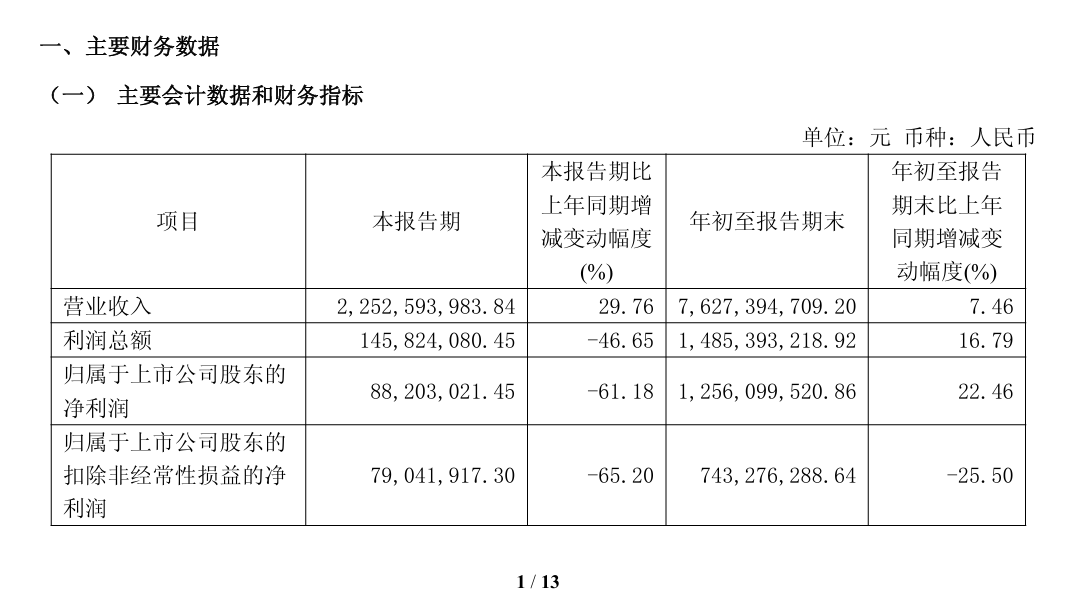
单季度的业绩恶化程度更为突出。2026年第三季度,珀莱雅单季营收22.53亿元,同比增长29.76%,但归母净利润仅8820万元,同比暴跌61.18%;扣非净利润7904万元,降幅达到65.2%。这已经是珀莱雅连续第五个季度出现单季扣非净利润同比下滑,同时也是历史最大单季降幅。与之形成鲜明对比的是,2025年全年珀莱雅实现扣非净利润14.73亿元,盈利质量与运营效率还曾被市场视为行业标杆。
更值得注意的是,支撑三季度营收增长的核心动力并非主品牌的复苏,而是并购标的的并表贡献。珀莱雅在三季度业绩交流中明确披露,第三季度主品牌珀莱雅单季收入同比出现个位数下滑,收入占比首次跌破50%;整体29.76%的营收增速中,花知晓并表带来的增量占比超过六成。也就是说,在主品牌基本盘进入调整期的背景下,珀莱雅看似高速的营收增长,本质上是靠并购“买”来的规模扩张,而非自身主营业务的内生增长。
2
营销费用率突破53%:
投放边际效益濒临倒挂
利润暴跌的直接推手,是持续攀升至历史高位的销售费用投入。财报数据显示,2026年前三季度珀莱雅累计投入销售费用40.6亿元,同比增加5.35亿元,销售费用率高达53.22%。仅第三季度单季,销售费用率进一步抬升至53.44%,这意味着消费者每支付100元购买珀莱雅的产品,就有超过53元直接流向平台投流、达人佣金和广告投放。
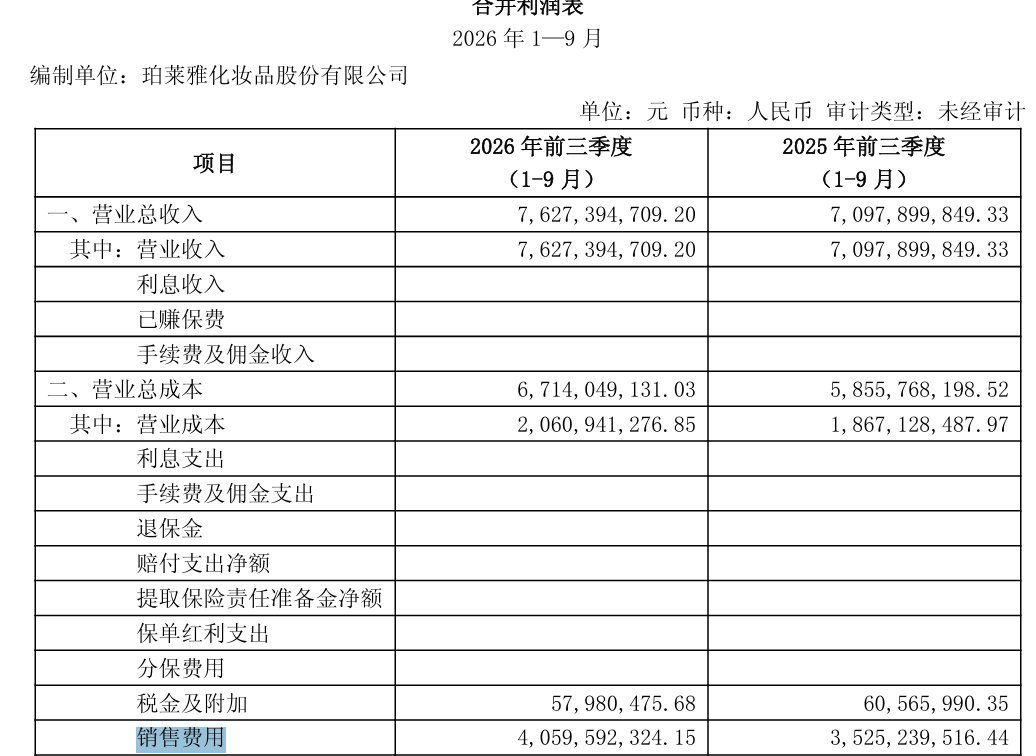
对比历史数据可以清晰看到投放边际效益的快速下滑:2025年珀莱雅全年销售费用率为44.2%,每投入1元营销费用可以带来2.26元的营收;而2026年前三季度,每投入1元营销费用仅能带来1.88元的营收,三季度单季这一数值更是跌至1.87元。
曾经支撑珀莱雅快速崛起的“高效投放打法”,在全行业流量竞价白热化的背景下恐怕已经失效。过去几年,珀莱雅依靠“早C晚A”的品类概念打造出双抗精华、红宝石面霜两大超级大单品,在抖音、小红书等平台享受了早期流量红利,一路跻身百亿营收俱乐部。但随着所有国货美妆品牌都复制这套投放逻辑,流量采购成本持续水涨船高,品牌为了维持市场份额,不得不持续追加营销预算,最终陷入“不投流量就丢份额、投了流量就丢利润”的两难困境。
为了支撑红宝石面霜4.0的迭代上新、多个子品牌的联名推广以及双11前置蓄水,珀莱雅三季度集中释放了大量营销资源。主品牌官宣代言人、推出多个IP限定礼盒,彩棠、Off&Relax、花知晓等品牌也同步开启密集的新品推广和线下活动,这些短期投入虽然换来了大促期间的榜单好看,却直接吞噬了当期利润,让原本丰厚的毛利空间被营销成本大幅挤压,三季度单季扣非净利率直接从2025年同期的10%以上滑落至3.51%的低位。
3
存货、现金流与资产隐忧:
经营质量全面下滑
在营收虚增、利润暴跌的同时,珀莱雅的多项核心经营指标也同步出现恶化,经营质量下滑的信号已经十分明确。
存货方面,截至2026年三季度末,珀莱雅存货规模攀升至11.75亿元,仅次于2024年第三季度的历史高位,较2025年末的6.34亿元大幅增长85%。与之对应的是存货周转效率的放缓,2025年公司存货周转率为4.37次,而2026年前三季度存货周转率仅为3.21次。
高企的存货背后,一方面是主品牌大单品迭代后旧批次产品的库存积压,另一方面是多品牌矩阵扩张下,彩妆、洗护等品类SKU数量快速增加带来的备货压力。大量存货不仅占用了公司的运营资金,未来还可能面临计提跌价准备的风险。
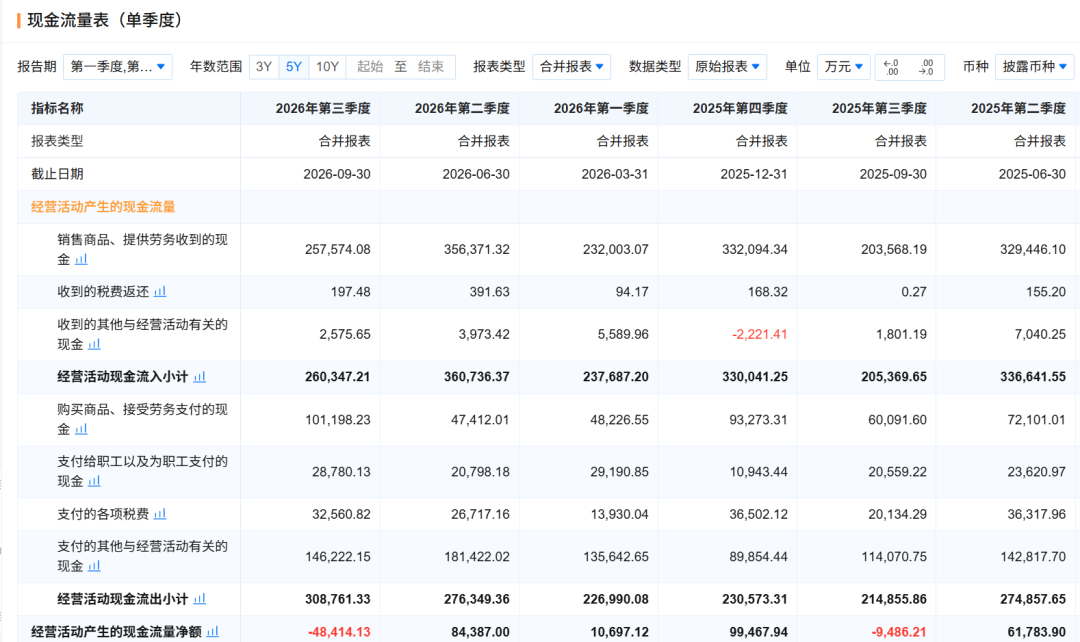
现金流数据的恶化更为刺眼。2026年第三季度,珀莱雅经营活动产生的现金流量净额为-4.84亿元,同比骤降61%,这是公司近三年来首次出现单季度经营现金流大额净流出。与之形成强烈反差的是,2025年全年珀莱雅经营活动现金流净额达到21.93亿元,同比增长98.12%。现金流的骤降,本质上是高额营销费用的集中支付、大规模备货的资金占用,以及渠道端政策放宽带来的资金回笼速度放缓共同作用的结果。
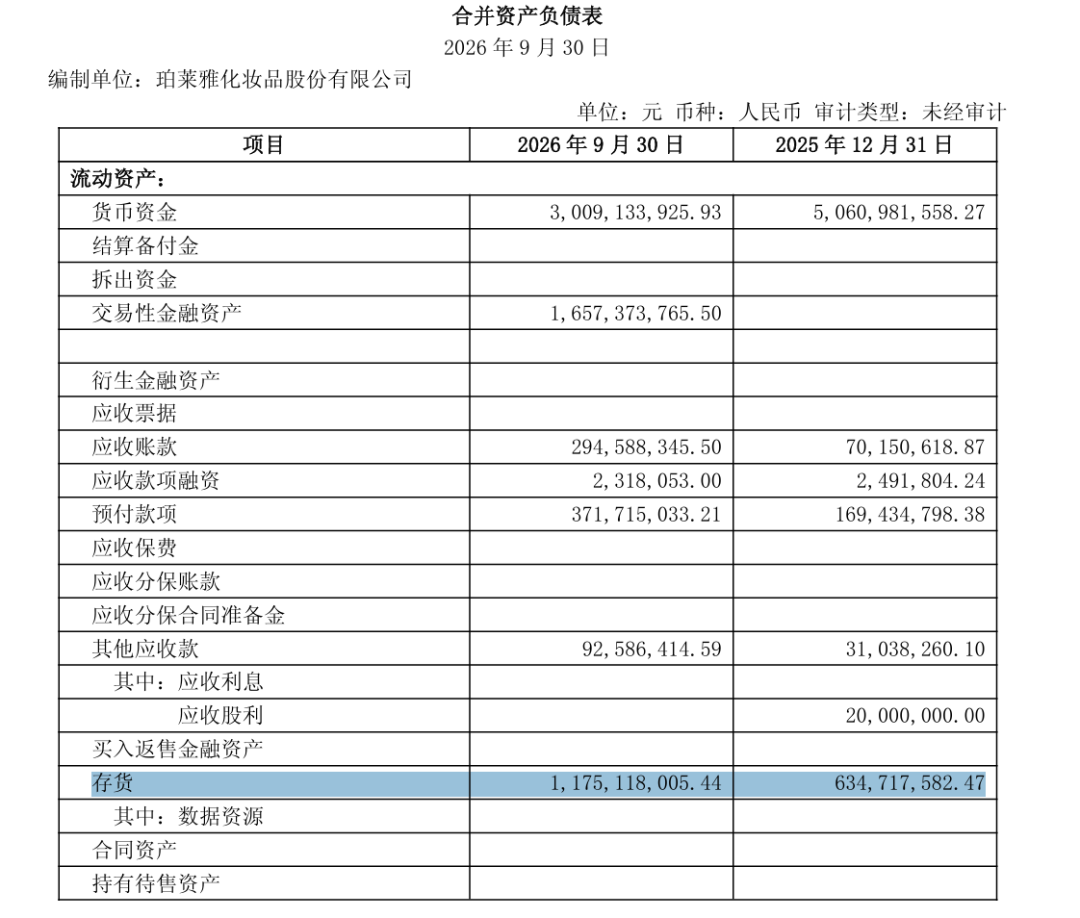
应收账款的反向变化也值得警惕。截至2026年三季度末,珀莱雅应收账款余额达到2.95亿元,较2025年末的7015万元增长320%.
除此之外,9.24亿元的商誉高悬头顶,其中大部分来自对花知晓的并购。若未来被收购品牌的业绩不及预期,这笔商誉将面临大额减值的风险,进一步冲击公司利润表。
4
资本市场态度转向:
股价承压与机构预期分化
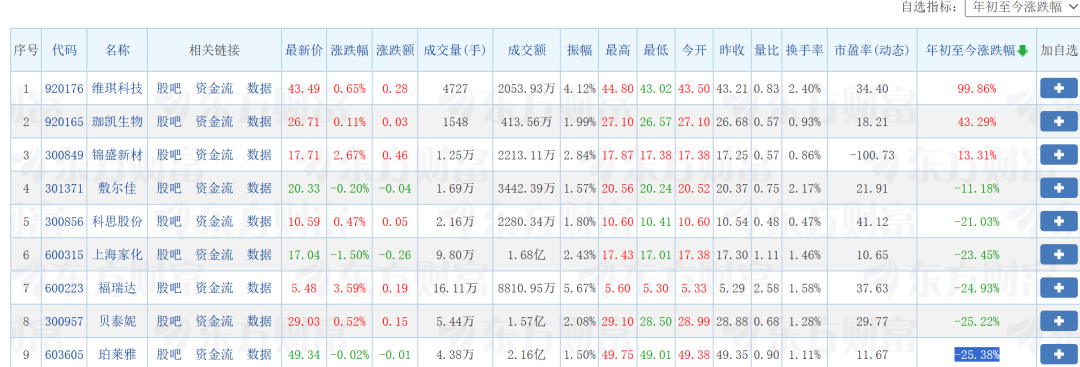
在一系列不及预期的财报数据披露后,资本市场对珀莱雅的态度已经发生明显转向。自2026年三季报发布以来,珀莱雅股价在10个交易日内累计下跌超12%,今年以来累计跌幅达25%,大幅跑输美妆行业指数,此前市场对其“多品牌驱动、高质量增长”的叙事逻辑开始受到广泛质疑。
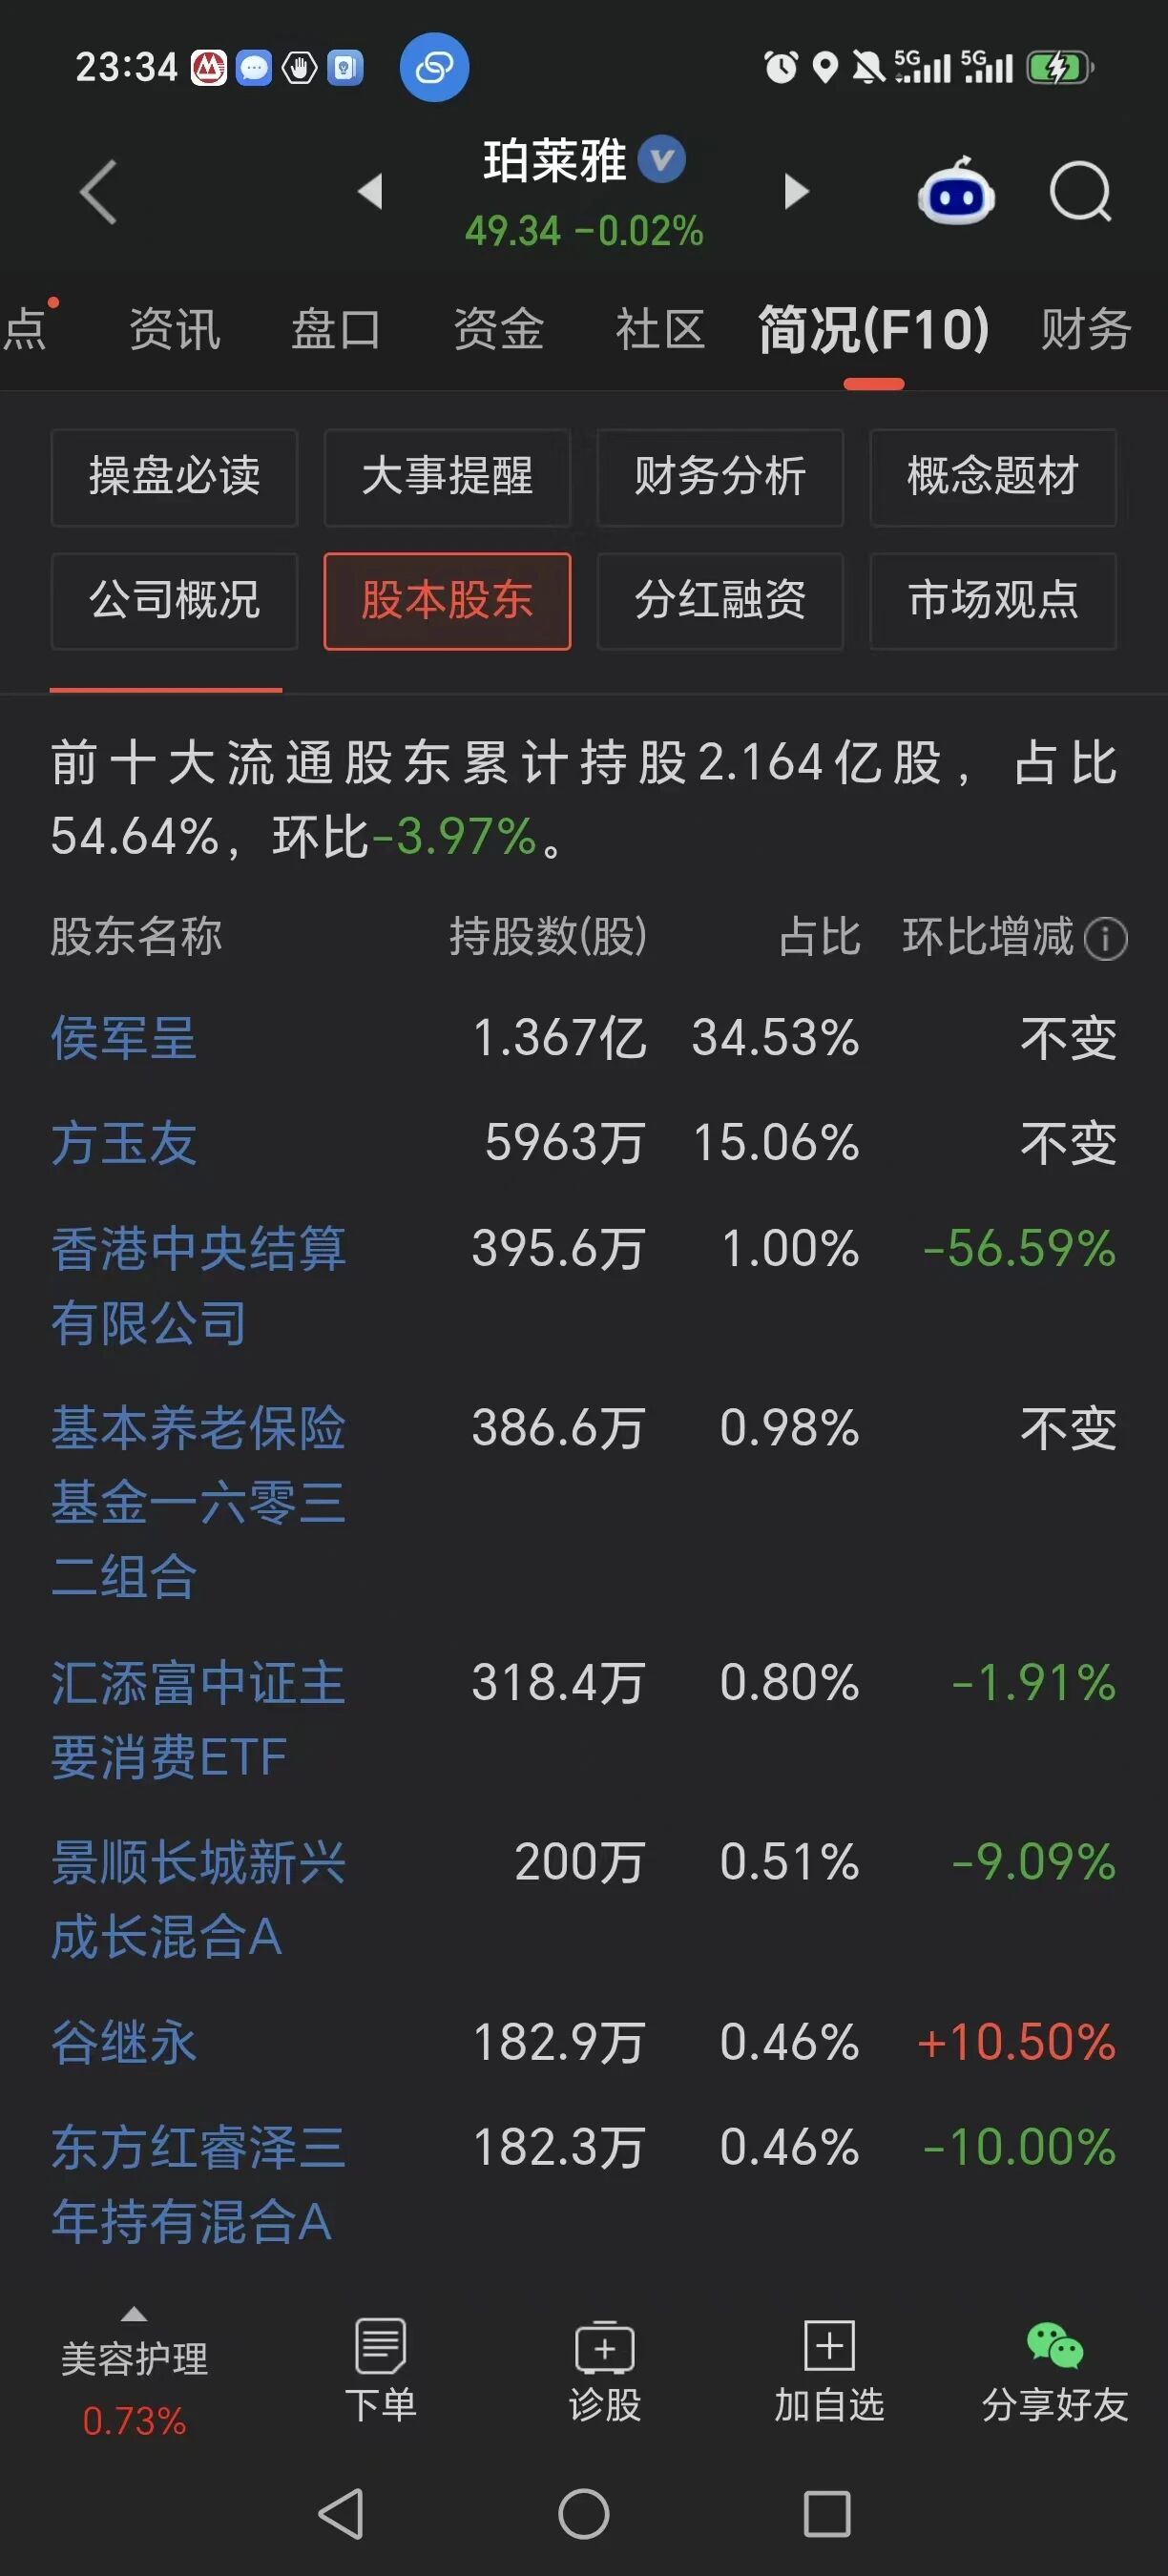
机构持仓数据也显示出明显的资金出逃迹象。三季报披露的机构持仓信息显示,前十大股东中就有多家机构对珀莱雅进行了减持,其中多家头部公募基金将持仓比例下调至2023年以来的最低水平,如北向资金港股通环比减少了56.6%,汇添富中证主要消费ETF环比减少了1.91%,景顺长城、东方红睿泽等两家公募基金也分别环比减少了9%、10%。
多家券商机构在近期发布的研报中下调了对珀莱雅2026-2027年的盈利预测,部分机构直接将评级从“买入”下调至“中性”,核心担忧集中在主品牌增长失速、营销投放效率持续下滑、多品牌整合不及预期等方面。
从曾经的国货美妆“一哥”到如今陷入“增收不增利”的困境,珀莱雅的这份三季报,不仅是单个企业的阶段性经营阵痛,更折射出整个国货美妆行业在流量红利见顶后,从“规模扩张”转向“质量增长”过程中必须面对的共同挑战。未来珀莱雅能否摆脱对高营销投入的依赖,真正完成多品牌矩阵的高质量整合,将是决定这家国货龙头能否重新回到健康增长轨道的核心关键。
(本文数据信息均来自上市公司公告、年报、半年报、三季报,以及企业预警通等官方公开信息,数据或信息如有遗漏,欢迎更正。未经授权,本文禁止转载、抄袭或洗稿。)