来源 :东吴汽车黄细里团队2026-09-01
投资要点
公告要点:
公司发布 2026 年半年报。2026H1 公司营收 62.72 亿元,同比+21.5%;归母净利润 6.41 亿元,同比+22.8%;扣非归母净利润 5.80亿元,同比+13.9%。2026Q2 公司营收 35.98 亿元,同比+42.4%、环比+34.6%;归母净利润 3.73 亿元,同比+48.0%、环比+38.7%;扣非归母净利润 3.26 亿元,同比+34.0%、环比+28.3%。2026H1 公司毛利率19.46%,同比+0.89pct;2026Q2 毛利率 19.46%,同比+0.27pct。
豫北转向并表助力营收增长,强化公司长期发展动能:
公司于 2026 年6 月 2 日收购豫北转向系统(新乡)股份有限公司(下称“豫北转向”)
50.9727%股权,交易对价 11.21 亿元,形成新增商誉 1.71 亿元。2026年 6 月 2 日(购买日)至 6 月 30 日,豫北转向实现收入 2.78 亿元,净利润 0.14 亿元。豫北转向为汽车转向系统一级供应商,公司此次并购豫北转向将在补齐产品和技术、拓展客户以及获取产能供应链规模效应等方面产生协同效应。
公司线控底盘业务保持较快增长,项目储备显著扩量对未来业绩形成重要支撑:
2026H1 合并豫北转向口径下,公司新增量产项目 213 项,同比+62.6%;新增定点项目 431 项,同比+52.8%。分品类看,机械产品
新增量产项目 68 项,同比+38.8%,其中新能源车型占 74.5%;新增定点项目 178 项,同比+72.8%。智能电控产品新增量产项目 145 项,同比+76.8%,其中新能源车型占比 64%;线控制动系统(WCBS)新增量产37 项,同比+146.7%;新增定点项目 253 项,同比+41.3%。
公司核心技术取得多项行业突破,技术领先优势巩固:
2026H1,公司成为全球首家实现全干式电子机械制动(EMB)技术突破及量产、并首
家通过 ASIL-D 认证的供应商;公司成为全球第二家、中国自主品牌首家量产电子驻车制动系统(EPB)及 One-Box 线控制动系统(WCBS)的企业。线控制动平台方面,公司 WCBS1.6、WCBS2.1 完成量产 DV验证,WCBS2.1F 搭载主机厂量产车型;底盘域控层面,液压 WCBS集成 EDC 首发平台已完成,中央域控+四轮 EMB 整体控制方案首发平台进入试验验证,XYZ 轴一体化线控底盘商业化持续推进。
派股和回购体现公司管理层中长期成长信心:
公司 2026 半年度报告称拟以资本公积金每 10 股转增 4.2 股;2026 年 8 月 3 日公司推进 1–2 亿元股份回购用于激励,体现对中长期成长的信心。
盈利预测与投资评级:
我们看好公司技术和业务前景,维持公司
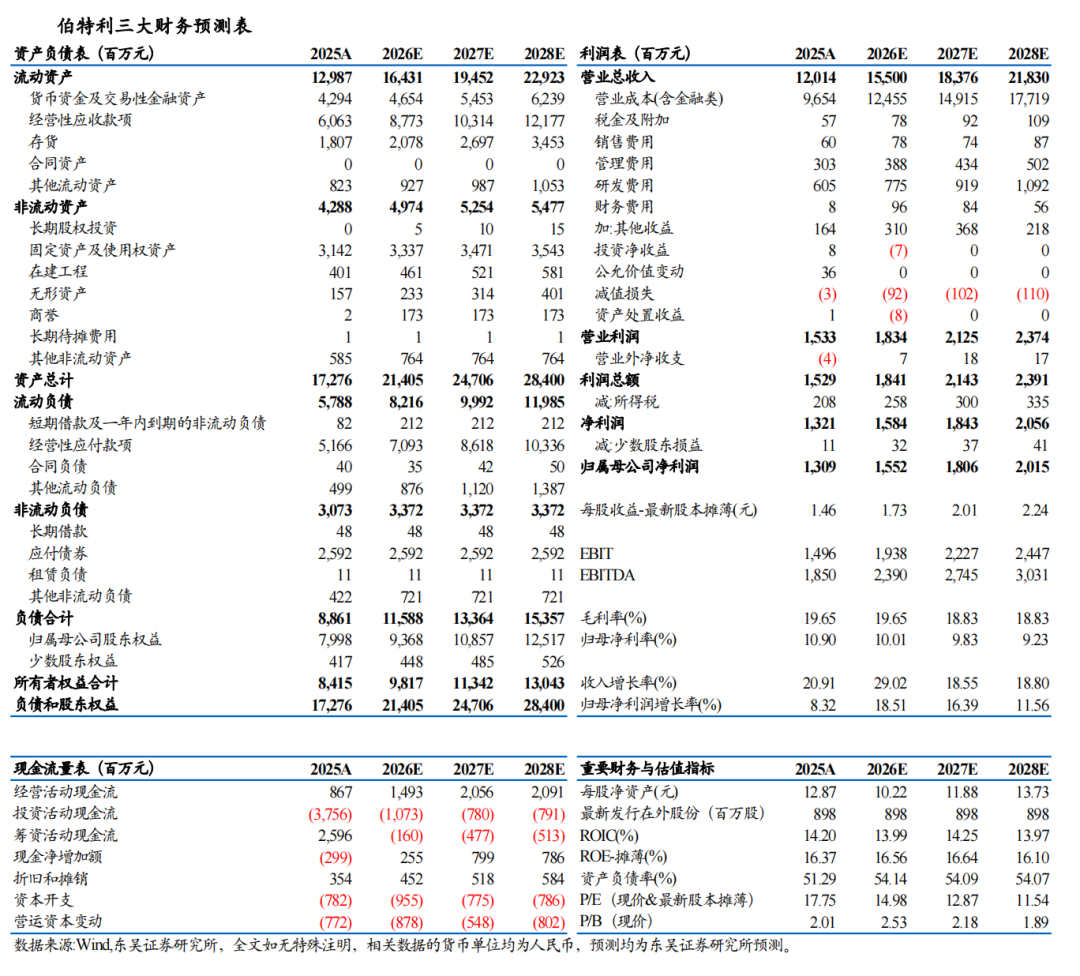
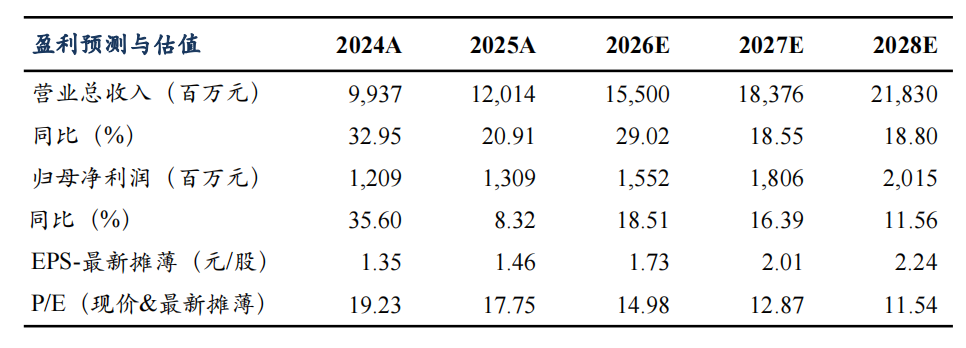
2026-2028 年营收为 155.0/183.8/218.3 亿元,同比分别+29%/+19%/+19%;基本维持 2026-2028 年归母净利润为 15.5/18.1/20.2亿元,同比分别+19%/+16%/+12%,对应 PE 分别为 15/13/12 倍,维持“买入”评级。
风险提示:
乘用车需求不及预期;海外业务不及预期;商誉减值风险。