8月27日,安徽口子酒业股份有限公司(口子窖,603589.SH)发布2026年半年度报告。在白酒行业深度调整、消费需求分化、渠道库存高企、区域竞争内卷加剧的行业大背景下,公司经营迎来显著阵痛,整体营收、利润双双大幅下滑,业绩增速近乎腰斩。
一、业绩总览:营收利润双降
从整体业绩来看,整体业绩出现明显回落,营收、利润总额、净利润均出现两位数下滑,盈利规模近乎腰斩,成为近年经营压力最大的半年周期之一。财报显示,2026年上半年口子窖实现营业总收入19.52亿元,同比大幅下降22.89%;实现利润总额4.76亿元,同比显著回落;实现归属于上市公司股东的净利润3.65亿元,同比下降48.97%,净利润降幅远超营收降幅,盈利端收缩力度显著大于规模端,企业整体盈利能力、盈利韧性明显弱化。从盈利结构来看,营收规模收缩、主力高端产品毛利下滑、渠道费用持续刚性投入,是利润大幅缩水的核心原因,企业在规模下滑的同时,未能通过降本增效对冲业绩压力,最终呈现出“营收下滑、利润腰斩”的经营格局。
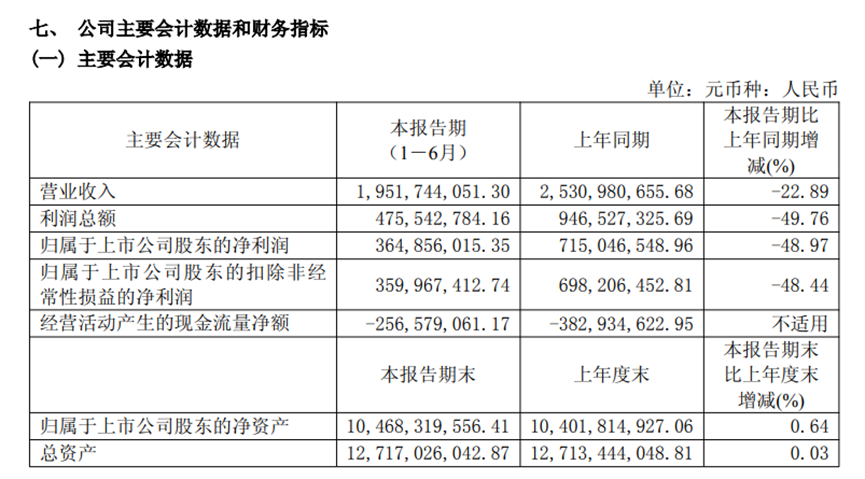
从季度业绩来看,上半年业绩呈现季度分化特征,业绩压力高度集中于第二季度。一季度实现营业收入13.75亿元,占据上半年总营收的70%以上,是绝对的营收贡献主力;实现归母净利润3.29亿元,占据上半年净利润总额的90%以上;二季度实现营业总收入仅5.76亿元,同比大幅下降20.03%;实现归母净利润仅3614.67万元,同比暴跌65.43%,单季利润降幅远超营收降幅,净利率水平大幅回落,盈利空间被极致压缩。从经营逻辑来看,二季度淡季效应只是表层原因,深层问题在于企业主力产品动销疲软、传统经销渠道收缩、渠道信心不足,导致淡季经营彻底失速,业绩下滑幅度远超行业平均水平。
二、产品结构:高档崩塌,中低档托不住
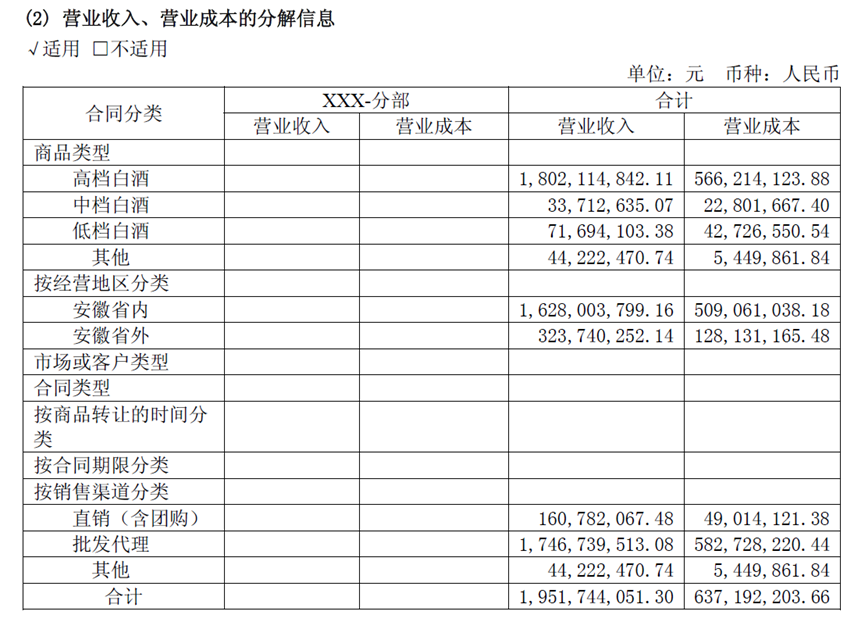
从产品结构来看,2026年上半年,核心高端产品营收大幅下滑,而具备增长潜力的中低端产品体量过小、增速有限,无法对冲高端基本盘的减量缺口,最终导致整体业绩塌方式下滑。高端白酒实现主营业务收入18.02亿元,同比大幅下滑24.43%。高端白酒营收占公司主营业务收入比重高达94.5%,占合并总营收比重达92.3%,是企业绝对的业绩基本盘。高端产品的大幅回落,直接决定了公司整体营收的下滑走势,成为本轮业绩承压的核心症结。中档白酒实现营收3371.26万元,同比增长4.41%;低档白酒实现营收7169.41万元,同比增长5.29%。公司中档、低档白酒实现逆势正增长,成为产品体系中仅有的增量板块,体现出企业产品转型、消费场景适配的初步成效。
为突破高端产品单一依赖的格局、拓宽消费群体、激活增量市场,2026年上半年口子窖持续推进产品场景化、年轻化、亲民化转型。在大众消费赛道,公司积极布局口子酒坊、线下打酒铺等沉浸式体验消费场景,推出高粱大曲、濉溪大曲等大众光瓶酒,精准贴近日常自饮、小聚刚需消费,夯实大众市场基本盘;在年轻消费赛道,公司瞄准年轻群体微醺小酌、轻量化饮酒需求,创新推出“麻雀也能喝二两”低度酒饮,打破传统兼香型白酒的圈层局限,积极拓宽年轻消费市场,丰富产品边界。
但从实际经营效果来看,中低端产品的正向增长仅具备战略意义,难以形成业绩支撑。中档、低档白酒合计营收仅1.05亿元,占总营收比重不足6%,体量极其有限,即便保持小幅正增长,也完全无法对冲高端产品超24%的大幅减量,产品结构失衡的核心矛盾依旧无解。整体而言,口子窖当前产品格局呈现出“高端塌、中小涨、增量弱、结构僵”的典型特征,单一产品依赖风险达到极致,产品多元化、均衡化发展依旧任重道远。
三、渠道结构:批发崩塌,直销难补
从渠道结构来看,渠道结构的结构性分化,是口子窖2026年上半年业绩变动的核心直接原因。2026年上半年公司批发代理渠道实现营收17.47亿元,同比大幅下滑25.75%。批发代理渠道营收占公司总营收比重超90%,是企业绝对的核心渠道,该渠道的双位数下滑,直接导致公司整体营收承压。直销及团购渠道实现营收1.61亿元,同比大幅增长21.19%,在全渠道普遍收缩的背景下实现逆势高增,充分体现出团购政企渠道、精准直销渠道的抗周期能力。
但从渠道结构占比来看,直销团购渠道营收占比仅8%左右,体量过小、影响力有限,独木难支,无法改变整体渠道收缩的格局。为进一步优化渠道体系、补齐渠道短板,2026年上半年口子窖持续推进“线上+线下”全渠道布局,完善多元化营销渠道矩阵。线上端,公司加大天猫、抖音、京东等主流电商平台运营力度,布局直播带货、线上零售、品牌直营等新模式,电商业绩实现稳步增长,持续培育年轻线上消费群体、拓宽终端销售场景;线下端,持续深耕传统经销、终端门店、体验场景,线上线下协同发力的渠道格局初步成型。但整体来看,线上渠道、直销渠道仍处于培育期,短期难以替代传统经销渠道的核心地位,渠道结构单一、核心渠道承压的问题仍将持续制约企业增长。
四、区域市场:省内大本营崩塌,省外同步收缩
从区域市场来看,口子窖2026年上半年呈现出“省内大幅下滑、省外小幅收缩、省外招商扩容”的差异化格局。2026年上半年,公司安徽省内市场实现主营业务收入15.84亿元,同比大幅下降24.61%,下滑幅度远超整体营收降幅,半年时间省内基本盘显著收缩。省外市场方面,上半年公司省外实现主营业务收入3.24亿元,同比下降15.73%,降幅较省内收窄近9个百分点,省外市场经营韧性显著优于大本营。
省内降幅大于省外,是口子窖这份财报中最令人担忧的信号之一。对于区域酒企而言,大本营市场通常是抵御行业波动的“最后防线”。当这条防线以超过24%的速度崩塌,企业的战略回旋余地便急剧收窄。与迎驾贡酒相比,口子窖在安徽大本营的表现远逊于同省竞争对手,说明口子窖正在安徽市场丢失份额,被古井贡酒、迎驾贡酒等竞品加速蚕食。
五、财务状况:经营现金流持续为负,合同负债大幅腰斩
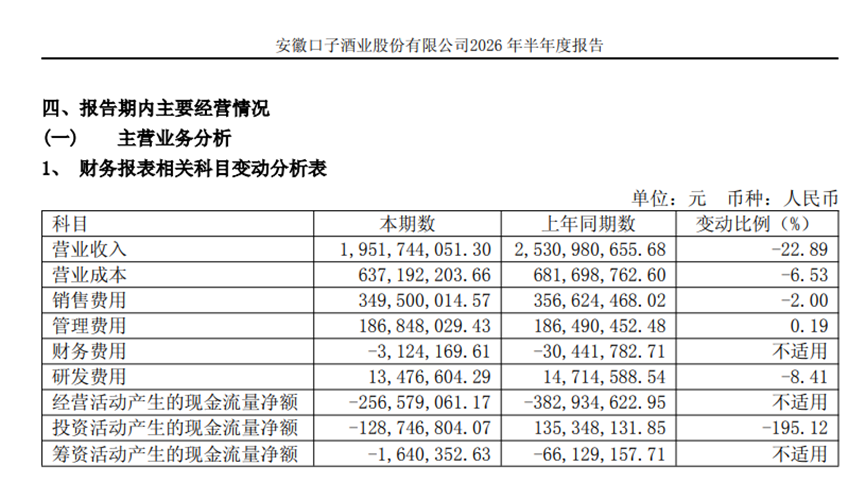
经营现金流:全面失血。公司经营活动产生的现金流量净额为-2.57亿元。在营收不足20亿的规模下,超过2.5亿元的现金流缺口意味着公司正在严重消耗存量资金。卖酒收回的现金远不足以覆盖日常开支,造血功能近乎枯竭。
合同负债:断崖式下跌。截至2026年6月末,口子窖合同负债为1.29亿元,同比大幅下降约57%。合同负债代表经销商提前打款备货的资金,是经销商信心的最直接体现。这一指标的大幅回落,直观反映出经销商观望情绪浓厚、备货意愿严重不足、渠道信心远未见底。
费用端:刚性支出占比偏高。报告期内销售费用3.50亿元,管理费用1.87亿元,研发费用0.13亿元。在营收大幅下滑的背景下,三项费用合计约5.5亿元,占营收比重超过28%,费用率显著攀升,进一步侵蚀了本已微薄的利润。
六、结束语
综合复盘口子窖2026年半年度报告,公司当前正处于传统基本盘调整阵痛、新赛道转型蓄力、区域与渠道结构重构的关键过渡期,整体经营呈现出“总量承压、结构分化、转型可期、短板突出”的鲜明特征。对于口子窖而言,2026年上半年是一次被动的、剧烈的“压力测试”,暴露了公司产品结构单一、区域布局集中、渠道模式传统、改革滞后等多重结构性短板。当行业景气度下行时,这些短板集中爆发,导致了远超同行的业绩跌幅。