新国标落地的冲击波,仍在持续吞噬两轮车龙头的利润。
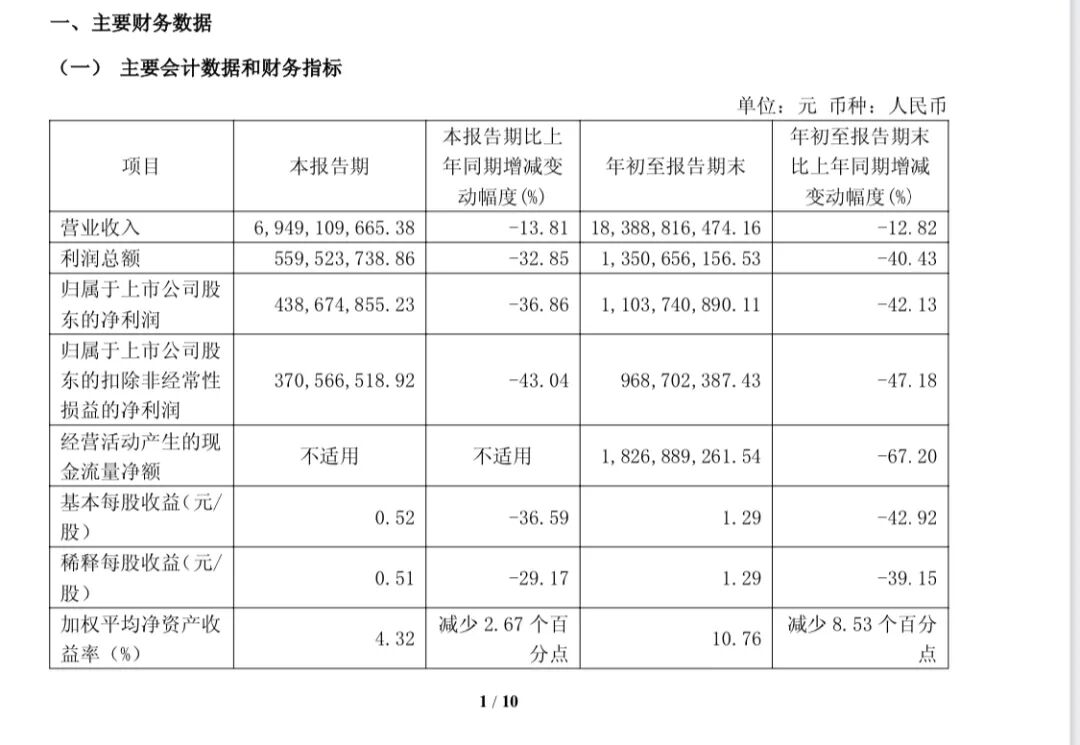
10月23日晚间,爱玛科技披露2026年三季报:前三季度实现营业收入183.89亿元,同比下降12.82%;归母净利润11.04亿元,同比下滑42.13%;扣非净利润9.69亿元,更是重挫47.18%。
继上半年净利近乎腰斩之后,这家连续多年稳坐行业头部的"两轮车巨头",仍未走出新国标切换带来的业绩泥潭——销量波动、成本上升、刚性费用三座大山,正把利润空间一点点挤干。
新国标"阵痛"未完,利润被两头挤压
梳理公开数据可以看到,第三季度单季,爱玛科技营业收入69.49亿元,同比下降13.81%;归母净利润4.39亿元,同比下降36.86%,降幅较二季度未见明显收窄。
前三季度经营活动产生的现金流量净额为18.27亿元,同比大幅下降67.20%,公司坦言"营业收入有所下降,报告期内收到的现金减少";基本每股收益1.29元,同比下降42.92%;加权平均净资产收益率10.76%,同比减少8.53个百分点。
公司在财报中将业绩下滑归因于"行业处于新标准实施后的调整阶段":产品成本有所上升,公司阶段性承担部分成本压力,叠加销量波动与刚性费用支出,当期利润受到影响。
此前披露的半年报同样显示,公司上半年营业收入114.40亿元,同比下降12.21%,归母净利润6.65亿元,同比大跌45.15%,净利润近乎腰斩,据机构测算,爱玛上半年电动两轮车销量同比明显下滑。
有行业观察人士表示,所谓"新国标",指新版强制性国家标准自2025年12月起全面落地执行,对电动自行车的整车质量、电池安全、防火阻燃、防篡改等提出更高要求,"一车一池一充一码"全面落地,整车成本被系统性抬高。
尽管公司称电动两轮摩托车和电动三轮车均实现较快增长,但主力品类电动自行车的销量缺口短期难以补齐,收入端与成本端的双重挤压由此而来。
价格战卷土重来,涨价与促销反复横跳
更棘手的是,行业竞争格局在新国标实施后迅速转向价格战。
今年一季度,新国标实施初期电动自行车销量下滑,多家厂商一度酝酿集体涨价,4月前后九号、雅迪、小刀等品牌部分车型涨幅普遍在100至300元之间。
然而进入三季度,形势逆转:包括雅迪、小牛在内的多家车企在线上线下渠道开启密集促销,常规车型降幅普遍在400元至800元,部分车型配合"一口价"活动最高降价可达1500元,与此前集体涨价的势头形成鲜明反差。
价格战直接侵蚀行业盈利。财报数据显示,雅迪控股、九号、爱玛、小牛等6家电动两轮车上市公司2026年半年报集体下滑,其中雅迪上半年营业收入182.36亿元,同比下降5%,归母净利润同步走低。有业内人士指出,新国标带来的成本上升是全行业性的,厂商既要消化新增成本,又不得不在终端以价换量,盈利空间被两头挤压。
爱玛科技在业绩说明会上坦言,随着新国标产品持续迭代和规模化落地,二季度单车成本和盈利水平环比已有所改善,但能否延续,取决于价格战的烈度。
存量时代洗牌,高端失守与海外突围
在市场分析人士看来,从行业格局看,电动两轮车已进入存量博弈阶段。
中国自行车协会数据显示,电动自行车社会保有量约3.8亿辆,新增需求见顶,换购与升级成为主战场。
市场呈现明显分化:4000元以下大众市场仍由雅迪、爱玛、台铃等传统品牌主导;而4000元以上高端市场,九号已连续三年销量第一,以智能化为卖点的"新势力"正在改写高端格局,传统巨头在高端化上明显承压。
面对内卷,爱玛选择出海对冲。公司加快海外布局,印尼、越南工厂已投产,试图在东南亚等新兴市场复制国内渠道打法,并围绕都市通勤、潮流出行、家庭接送等场景迭代产品。
有分析人士认为,新国标切换的短期冲击不可避免,但中长期行业集中度有望进一步提升,具备供应链、渠道和产品迭代能力的头部企业仍将受益;不过若价格战延续至四季度,行业全年盈利预期或面临进一步下修,爱玛的"阵痛期"恐怕还要持续更久。