来源 :新刊财经2026-11-06
科沃斯正把电机、电池、传动系统逐步握在手中,却因存储芯片涨价遭遇利润冲击。公司称,存储芯片涨价、人民币升值等因素挤压毛利率,投资项目公允价值下降拖累当季利润。问题是持续向上游延伸的科沃斯,为何仍难以缓冲成本波动?
2026年10月30日,科沃斯披露三季报。前三季度,公司营业收入149.88亿元,同比增长16.39%;归母净利润13.69亿元,同比下降3.47%;扣非净利润10.31亿元,同比下降19.71%。单看第三季度,收入增长10.61%,归母净利润却下降72.43%。
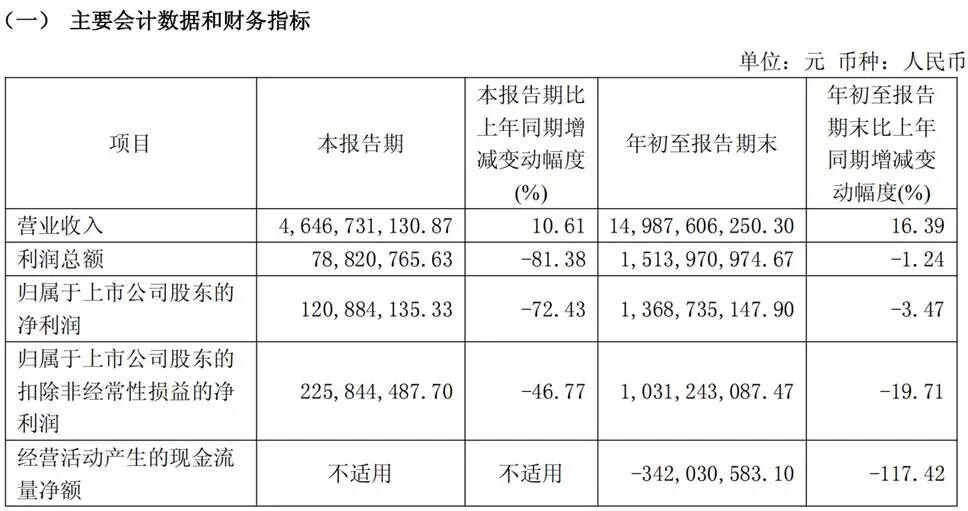
图片来源:科沃斯2026年三季度报
科沃斯正把电机、电池、传动系统逐步握在手中,却因存储芯片涨价遭遇利润冲击。公司称,存储芯片涨价、人民币升值等因素挤压毛利率,投资项目公允价值下降拖累当季利润。问题是持续向上游延伸的科沃斯,为何仍难以缓冲成本波动?
销量优势尚未完全转化为盈利优势
第三季度,科沃斯非经常性损益为-1.05亿元,其中金融资产公允价值变动及处置相关损益为-1.46亿元。这解释了归母净利润降幅为何显著高于扣非净利润降幅,但不能掩盖主营业务承压的事实,当季扣非净利润仍同比下降46.77%。
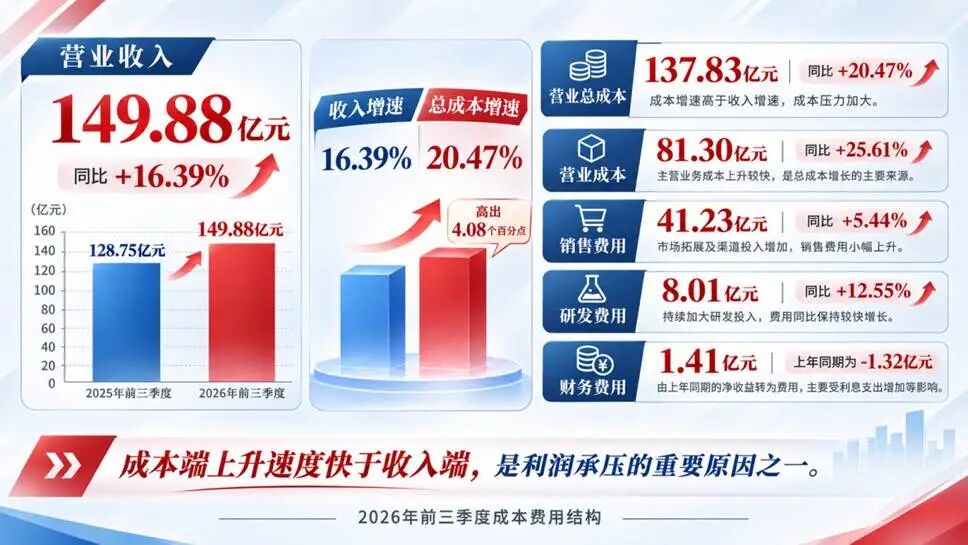
变化尤其发生在下半年。2026年上半年,公司归母净利润12.48亿元,同比增长27.40%;当时综合毛利率为48.5%。到了第三季度,按季报披露数据测算,毛利率降至约39.6%。前三季度营业成本同比增长25.61%,明显快于收入16.39%的增幅。
原材料涨价是直接原因,但不是根本问题。一家企业能否稳定赚钱,取决于成本上涨后,能否通过产品定价、技术替代和制造效率等消化冲击。对于仍有较强品牌认知和规模优势的科沃斯,这也是检验竞争力的关键。
从市场地位看,科沃斯不乏亮点。奥维云网数据称,上半年其扫地机器人国内线上零售额份额同比提高4.3个百分点;科沃斯品牌服务机器人全球出货量同比增长44.1%。
份额扩大、出货增加,本应为规模效应创造条件。但第三季度毛利率明显下行,表明销量优势尚未完全转化为盈利优势。
另一个容易引发误读的数字是销售费用,前三季度销售费用达41.23亿元,约为研发费用8.01亿元的5倍,但销售费用同比仅增长5.44%,占收入的比重由上年同期约30.37%降至27.51%。因此,利润下滑的主要原因并非营销花钱太多,营业成本上行和毛利率下降更值得关注。
向上游延伸,能否换来真正的成本优势
科沃斯选择的应对办法,是把更多环节留在自己手中。公司已布局电机、电子、电池和传动等智能零组件业务,旗下凯航电机提供电机及驱动组件,泰鼎新能源投资建设年产2GWh聚合物锂离子电池项目,攀鼎智能项目则面向机器人精密传动系统。
零部件自研自产有助于提高开发和量产效率,也可能降低采购成本。但垂直整合不等于什么都自己造,即使电池、电机逐步实现自制,也无法决定存储芯片的市场价格。
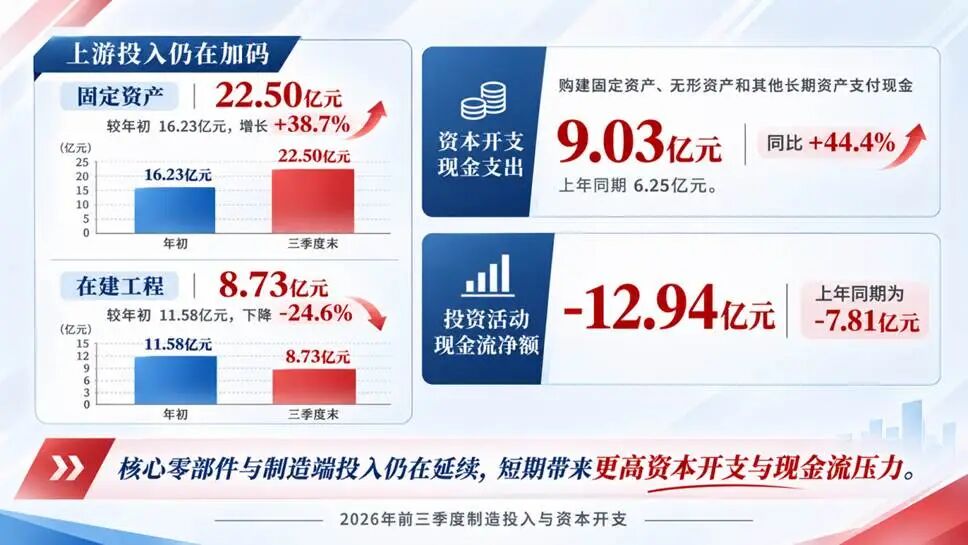
更现实的挑战是,建设上游产能需要先投入资金,再等待产量、良率和客户规模兑现。前三季度,公司购建固定资产、无形资产等支付现金9.03亿元,上年同期为6.25亿元;三季度末固定资产22.50亿元,较年初增加约6.28亿元。这些支出有望形成长期能力,却不能立即对冲所有外部涨价。
存货增长值得关注。截至9月末,科沃斯存货54.10亿元,较年初增加21.57亿元,增幅66.32%。存货可分为原材料、在产品和产成品,芯片备货可以保障供应,却占用资金,成品备货有助海外交付,却可能因新品迭代而承受跌价压力。资产减值的风险往往随着库存增加而提升,本次三季报中,存货、应收账款及其他应收款等计提资产减值准备,合计减少当季利润总额2.10亿元。
现金流也同样承压。前三季度经营活动现金流净额从上年同期的19.63亿元降至-3.42亿元;销售商品、提供劳务收到的现金同比增长约3.63%,购买商品、接受劳务支付的现金却增长约31.48%。公司表示,上年同期收回较大金额国补应收款,同时本期提前备货,均影响了现金流可比性。
积极的一面是,科沃斯的海外增长表现可圈可点。2026年上半年,科沃斯、添可两大品牌海外收入分别同比增长46.5%和40.6%,海外业务占品牌收入的49.0%,新品类海外收入增长75.1%。全球化正在打开空间。
科沃斯正在努力通过产业链整合建立成本优势,但本次利润下滑说明,产业链自主化并没有完全转化为成本控制能力。与此同时,海外扩张和上游投资不断扩大资金需求,未来能否将规模优势转化为利润和现金流,才是检验其战略成色的关键。