来源 :KC沙丘2026-11-05
外资精译
花旗:科沃斯3Q26核心净利不及预期,毛利率承压
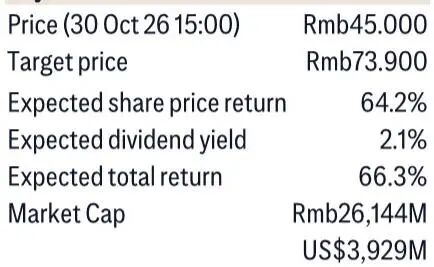
先看数字。科沃斯三季度营收46.5亿元,同比增长11%,但毛利率从去年同期的49.8%降至39.6%,单季调整10.2个百分点。剔除1.05亿元税后非经常性损失后,核心净利润2.26亿元,同比下降47%,低于市场预期。这份Citi研报的主判断就藏在这组反差里:收入还在增长,利润却被成本端吃掉了,而成本不确定性的来源不是需求走弱,是存储芯片涨价和人民币升值。
把毛利率拆开看,管理层给出的归因比较具体。存储芯片涨价影响毛利率5个百分点以上,人民币升值约2个百分点,三季度还确认了约1000万至2000万元的美国关税退款,算是小幅对冲。这里的关键在存货计价方式。三季度是第一个几乎完全使用涨价后存储库存的季度,按先进先出法,成本抬升集中体现在这一季。管理层认为环比冲击已经见顶,四季度到明年二季度环比影响有限,但同比成本不确定性会延续到2027年上半年。
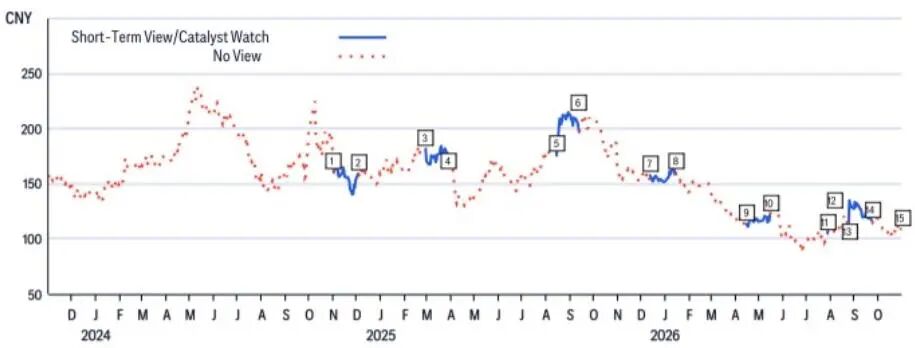
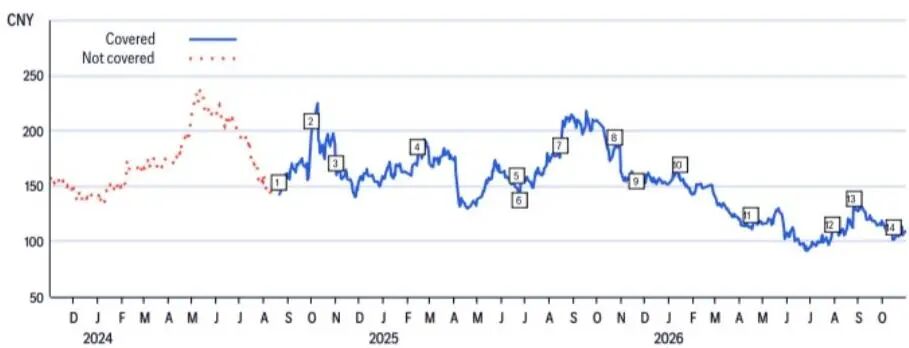
KC评论: 先看存货覆盖周期这个细节,管理层称截至三季度末的存储库存可覆盖到2027年二季度用量。这意味着短期成本已经被锁定,四季度毛利率不会更难看;但若按现货价重估,每季毛利至少减少1亿元,说明账面成本与市场价之间还有一段缓冲垫。后续更值得看的是这段库存耗尽后,现货价格是否已经回落。
费用端是这份报告里少有的正向信号。销售费用率同比下降6.6个百分点至24.6%,管理层提到一个结构性变化:海外线下销售首次超过线上。这个变化值得多想一层。线下渠道通常意味着更长的账期和更高的铺货成本,但费用率反而改善,说明海外经销体系的规模效应开始显现,或者公司主动调整了线上投放。科沃斯品牌三季度销售额约29亿元,占集团约62%,中国增长20%以上,海外增长约20%,海外占比升至约55%,欧洲、北美、亚太大致是6:2:2。
欧洲市场的价格带变化也值得记一笔。400美元以下价格带份额流失,400至600美元价格带扩张,带动滚刷洗地机T系列占比提升,这是科沃斯在欧洲最大的产品系列。简单说,公司在欧洲没有靠低价换量,而是往中高价带走。这个选择对毛利率是支撑,但也意味着它要正面应对当地品牌的竞争,而不是在低端市场做增量。
添可品牌的表现则是另一面。三季度销售额约17亿元,同比基本持平,占集团约38%。海外增长20%以上,被中国市场的双位数下滑抵消,下滑原因是洗地机市场价格竞争带来的均价不确定性。添可的品牌毛利率仍高于科沃斯品牌,但同比也在下降,归因是人民币升值和国内价格竞争,而非存储成本。两个品牌面对的成本结构不同,这决定了它们接下来的利润弹性也不会同步。
KC评论: 添可国内双位数下滑和科沃斯中国增长20%以上放在一起看,说明洗地机与扫地机器人的竞争阶段已经分化。洗地机价格竞争更直接地打在均价上,而扫地机器人还在向头部集中。更值得观察的是添可海外增长能否持续覆盖国内缺口,以及国内均价仍在调整何时见底。
还有两个变量需要放在观察清单里。
——人工智能免责声明(部分内容由人工智能工具辅助生成)