超讯科技(603322)2026年三季报正式落地。从前三季度的整体账面来看,公司实现营业收入7.89亿元,同比下降55.63%;归母净利润5264.27万元,同比下滑12.08%。这组数据表面上看是营收规模在收缩,但本质上是公司正处于新旧动能切换的深度调整期——传统通信业务主动瘦身,而项目制智算业务受制于验收节奏,收入确认尚在蓄力。
如果把视角收缩到单季度,就能看到这种切换带来的反差极强的拐点信号:2026年第三季度,单季营业收入达到2.24亿元,同比大增33.70%;前三季度扣非净利润达到8304.47万元,同比大幅增长50.03%。
整体营收在结构调整中承压,但单季度收入已强势回暖;归母净利润因历史一次性包袱小幅回落,但主业扣非利润却实现了高增。这份财报里明暗两条线索交织,真实还原了超讯科技业务切换阶段的经营现状。本文依托公开财报数据,拆解单季算力交付放量的逻辑,并梳理后续可跟踪的核心验证指标。
一、单季算力交付放量,主业盈利韧性持续显现
在整体业务结构切换的背景下,Q3单季营收逆势走高。结合公司此前投资者交流口径,Q3收入回暖主要来自算力相关项目达到验收确认条件。
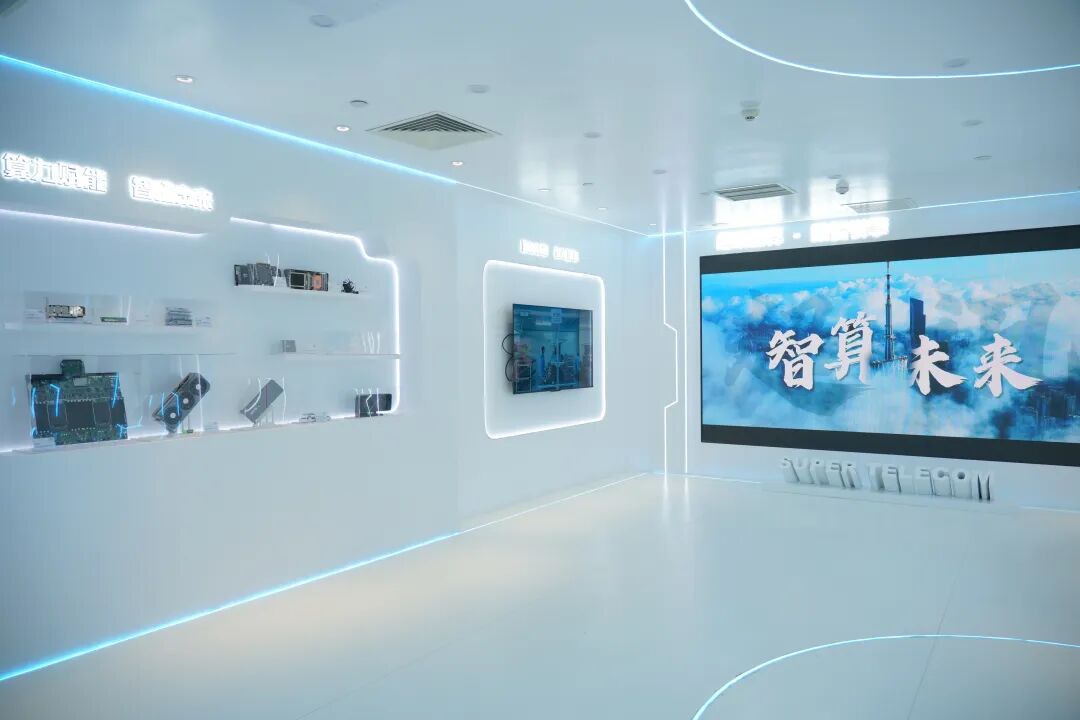
超讯科技展厅实景图
超讯科技智算业务普遍采用项目交付模式,IDC建设、服务器销售必须等到客户完成验收之后,才能确认收入。上半年多数项目尚未到达验收节点,收入确认偏少;进入三季度,部分前期项目集中完成交付验收,直接带动单季收入大幅反弹,印证了公司在投资者交流中反复强调的判断:收入波动是项目确认节奏导致,并非业务规模萎缩。
盈利端的信号更值得重视:尽管前三季度归母净利润受一次性损益扰动小幅下滑,但扣非净利润达到8304万元,同比提升50.03%。剔除一次性非经常性损益后,主业真实造血能力正在稳步抬升。
二、1.17亿一次性损益,对前三季度账面利润形成扰动
主业经营利润实现高增,归母利润受到历史一次性事项的扰动。根据三季报披露,前三季度两项事项合计影响净利润约1.17亿元:
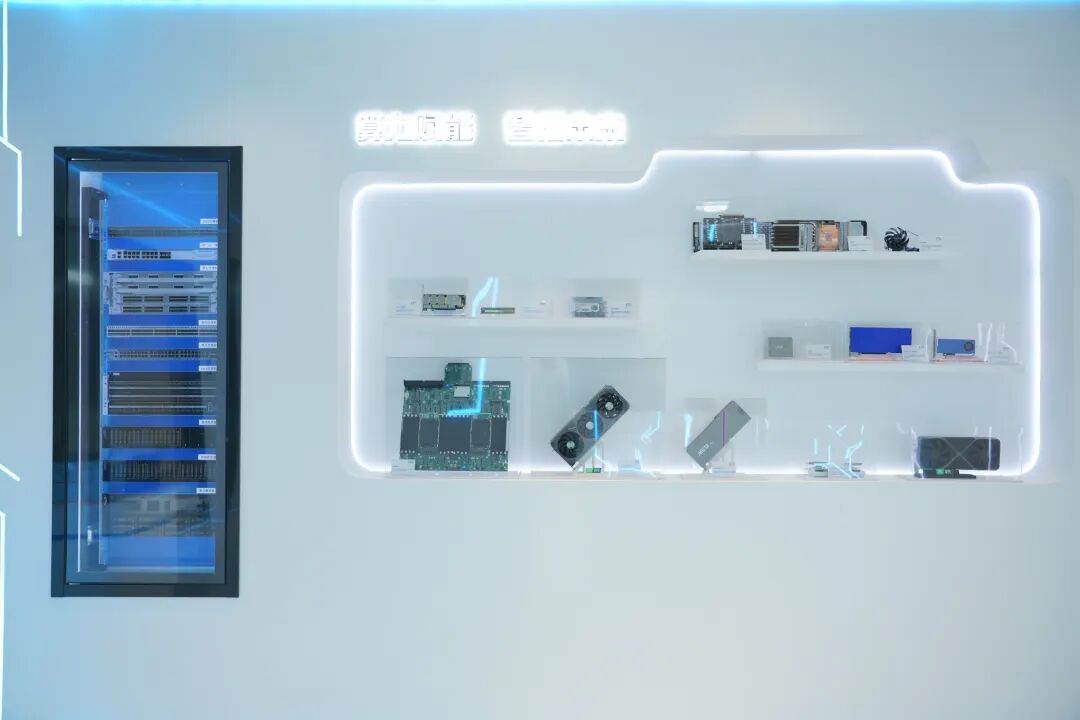
超讯科技展厅实景图
第一,股权激励费用计提:前三季度计提股权激励费用5988.16万元,属于绑定核心团队的长期战略投入,是非现金摊销成本。
第二,资产处置损失:处置白云数据中心长期应收款,产生资产损失约5730.11万元,属于一次性资产处置损益。
以上两项均属于阶段性一次性影响,不代表主业经营恶化。完成本次历史损益出清之后,报表盈利结构进一步净化,后续业绩不再受该部分存量历史事项拖累。
三、三张报表里,三项容易被忽略的积极信号
跳出利润表,资产负债表与公司治理层面,出现三项实质性改善:
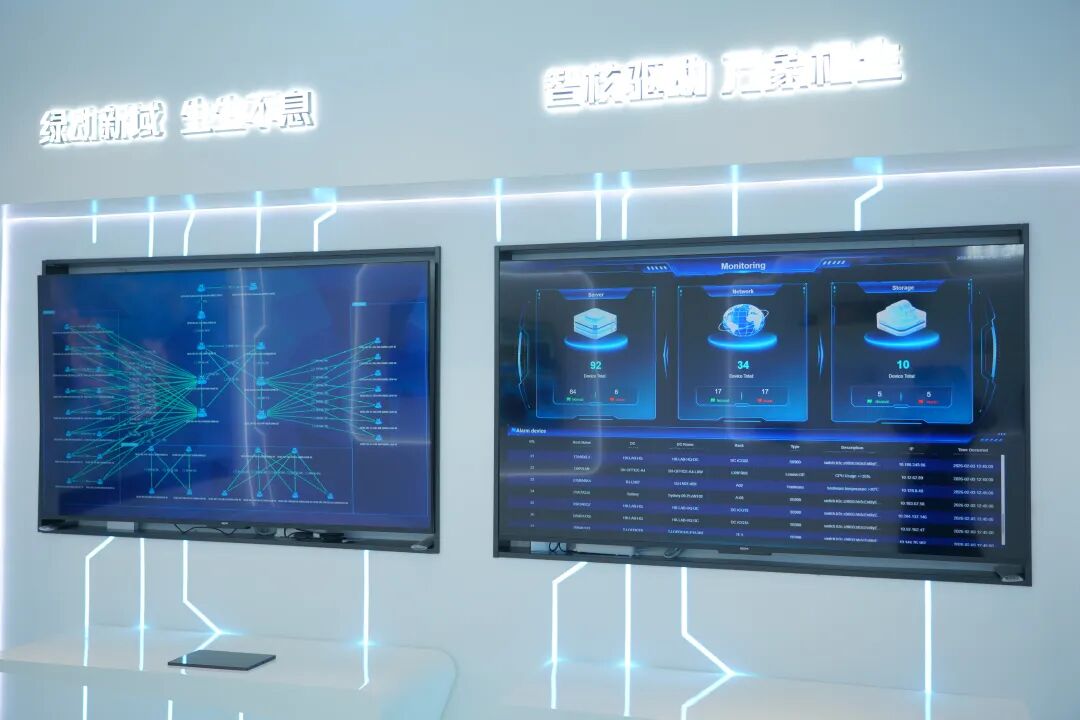
超讯科技展厅实景图
1.负债结构优化,长期借款科目余额清零。半年报期末长期借款尚有8003万元,到三季度末长期借款科目余额归零;资产负债率由半年报86.37%回落至83.12%。注:长期借款清零不等于全部有息负债清零,公司仍存在短期有息负债,整体变化匹配公司“轻资产服务+适度资产运营”的战略转型方向。
2.控股股东股权风险大幅缓释。控股股东梁建华被司法冻结股份,由半年报357.10万股缩减至57.10万股,体外债务纠纷化解取得实质进展,上市公司控制权不确定性显著下降。
3.股东户数减少,筹码趋于集中。三季度末股东户数31274户,较半年报33492户减少2218户。筹码进一步沉淀,反映市场持仓结构有所收敛(注:股东户数仅为筹码结构指标,不直接等同于股价预期筑底)
四、后续跟踪三大验证锚点,确认转型持续性
三季报验证了项目交付拐点到来,但业务转型能否持续兑现,还要紧盯三项财务与业务指标:
1.合同负债能否持续补充,形成收入蓄水池。三季末合同负债4.85亿元,较半年报5.17亿元有所回落,部分预收款项已经在Q3结转确认收入。后续重点跟踪新签算力订单落地,保障预收款持续流入,支撑后续季度收入接力增长。
2.经营现金流持续修复。Q3单季经营现金流由负转正,但前三季度整体经营现金流净额仍为-1273.46万元。目前公司预付款项高达5.31亿元,只有等到上游备货逐步转化为项目交付、客户回款到位,现金流才能彻底改善。
3.算力运营业务从布局走向贡献利润。公司持续推进Token云平台等算力运营服务,当前仍处于投入期。后续重点观察新业务能否从项目制一次性销售,转向持续性服务收入,完成从设备销售向算力运营的模式升级。
结语
超讯科技这份三季报,是典型的“甩掉历史包袱、主业交付回暖”的阶段性财报。Q3单季算力订单集中交付,带动扣非利润大幅增长,证明智算转型已经落到收入端;而前三季度一次性费用集中计提、长期借款清零、股权纠纷逐步化解,代表管理层正在主动清理历史遗留问题,优化报表质量。
对于项目制订单驱动的科技企业,用项目交付节点跟踪收入节奏,远比用平滑的季度业绩来评判短期盈亏,更加客观理性。