来源 :江南财经话财经2026-11-17
近日,天味食品(603317)披露2026年三季报。前三季度公司实现营业收入32.78亿元,同比增长36.0%;归母净利润和扣非归母净利润分别为5.86亿元和5.55亿元,同比分别增长49.4%和55.5%。第三季度,公司实现营业收入12.50亿元,同比增长22.5%;归母净利润和扣非归母净利润分别为2.05亿元和2.01亿元,同比分别增长1.5%和3.1%。整体看,公司收入端延续增长,坛坛香并表及菜谱式调料增长带来增量,利润端增速较收入端有所放缓。
第三季度,坛坛香自2026年6月30日起纳入合并范围,当季为首个完整并表季度。公司第三季度主营业务收入12.46亿元,同比增长22.9%。分渠道看,线下渠道收入9.25亿元,同比增长17.1%;线上渠道收入3.20亿元,同比增长43.5%。截至第三季度末,公司经销商数量为4683家,较年初净增1320家。并表因素与渠道网络扩展共同支撑了收入规模。
菜谱式调料占比提升线上渠道增长较快
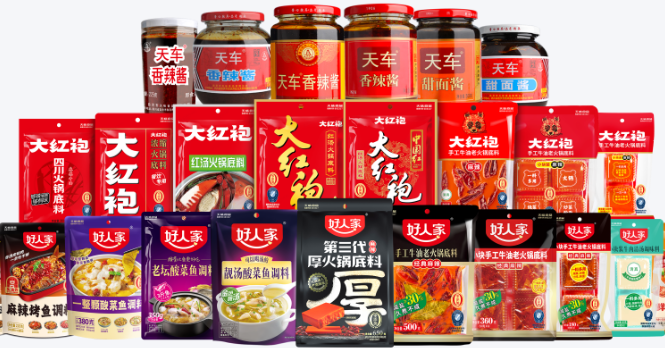
分产品看,第三季度火锅调料、菜谱式调料、香肠腊肉调料和其他产品收入分别为3.88亿元、6.27亿元、1.61亿元和0.69亿元,同比分别增长2.5%、41.7%、11.6%和44.6%。菜谱式调料贡献主要增量,收入占比同比提升6.7个百分点至50.4%。线上渠道增速高于线下,收入占比继续提升。经销商数量增加,渠道覆盖进一步扩展。公司产品与渠道结构延续调整。
第三季度,公司毛利率为39.7%,同比下降0.7个百分点。菜谱式调料收入占比提升,从披露的产品结构看未出现明显恶化。坛坛香首次完整并表,购买日存货公允价值较账面价值调增306万元,相关存货后续结转将增加营业成本。费用方面,销售费用率、管理费用率和研发费用率分别为11.8%、5.2%和1.4%,同比分别上升0.9、1.4和0.5个百分点。所得税率同比下降2.8个百分点至14.8%,归母净利率同比下降3.4个百分点至16.4%。利润端增速放缓主要受毛利率和费用率变动影响。
并购整合推进后续收入仍有支撑
坛坛香在传统线下渠道具备一定基础,公司计划将现有经销商及线上新零售资源接入坛坛香,并围绕湘式复合调味料开发“一袋成菜”产品。食萃食品、加点滋味及一品味享分别覆盖餐饮复合调味料、线上消费复合调味料和复合调味酱,扩充了公司的产品和渠道范围。第三季度线上渠道保持较快增长,菜谱式调料收入占比继续提升。随着坛坛香投后整合推进,收入规模具备进一步扩大的基础,后续整合效果及费用投放节奏值得关注。
(注:仅代表作者个人观点,不对您构成任何投资建议,据此操作风险自担。)