投资要点
事件:
公司发布 2026 年半年度报告。2026H1 实现营收 24.28 亿元,同比+15.86%;归母净利润 2.38 亿元,同比+18.48%;扣非归母净利润 2.03亿元,同比+14.86%。
分季度来看:
2026Q2 实现营收 12.10 亿元,同/环比分别+15.27%/-0.73%;归母净利润 1.13 亿元,同/环比分别+7.19%/-10.09%;扣非归母净利润0.89 亿元,同/环比分别-6.45%/-21.36%。
从盈利能力看:
2026Q2 毛利率 22.53%,同/环比分别-0.22/-0.38pct;归母净利率 9.30%,同/环比分别-0.70/-0.97pct。
从费用率看:
2026Q2 期间费用率 13.15%,同/环比分别+4.69/+2.61pct。其中销售/管理/研发/财务费用率同比分别+0.23/+1.10/+0.20/+3.15pct。其中,财务费用 26Q2 同比增加 3550 万元,26H1 同比增加 3916 万元(主要源于汇兑损益同比增加 6956 万元)。此外,公司持续加大研发投入,26H1 研发投入同比+13.4%、Q2 同/环比分别+19.34%/+32.55%。
2026H1 分业务来看:
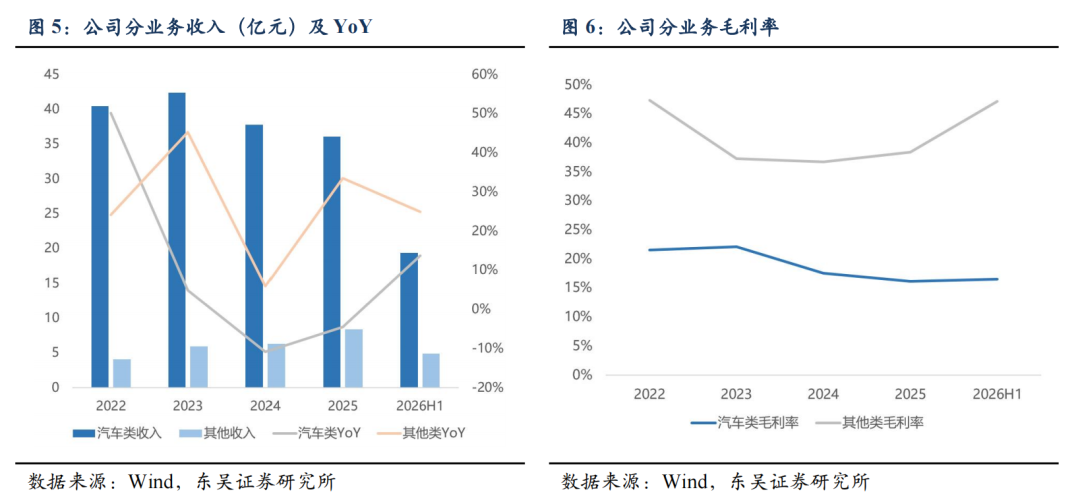
我们将业务拆分为汽车和其他类:1)汽车类收入19.40 亿元,同比+13.76%,毛利率 16.56%,同比-1.38pct;2)其他类(含储能等)收入 4.89 亿元,同比+25.00%,毛利率 47.17%,同比+8.67pct。
储能业务有望成为公司核心增长点:
产品覆盖储能电池壳体、散热模组壳体及结构支架等,围绕轻量化、结构集成和散热效率持续拓展客户与产品矩阵。2026H1 储能相关收入 2.90 亿元(不含模具),毛利率 46.42%。随着项目爬坡,公司预计下半年储能业务仍有望延续放量。
全球化战略有序推进:
截至 26H1,墨西哥基地新客户项目导入顺利,产量爬坡、良率效率及本地化采购持续改善;泰国基地已完成厂房基础建设,正推进设备安装调试、产线导入和运营筹备,公司有望凭借“中国+北美+东南亚”三地产能的布局辐射全球汽车市场。
具身智能获阶段性进展:
截至 26H1,公司在客户拓展、产品验证、样件交付及小批量量产均取得阶段性进展。
盈利预测:
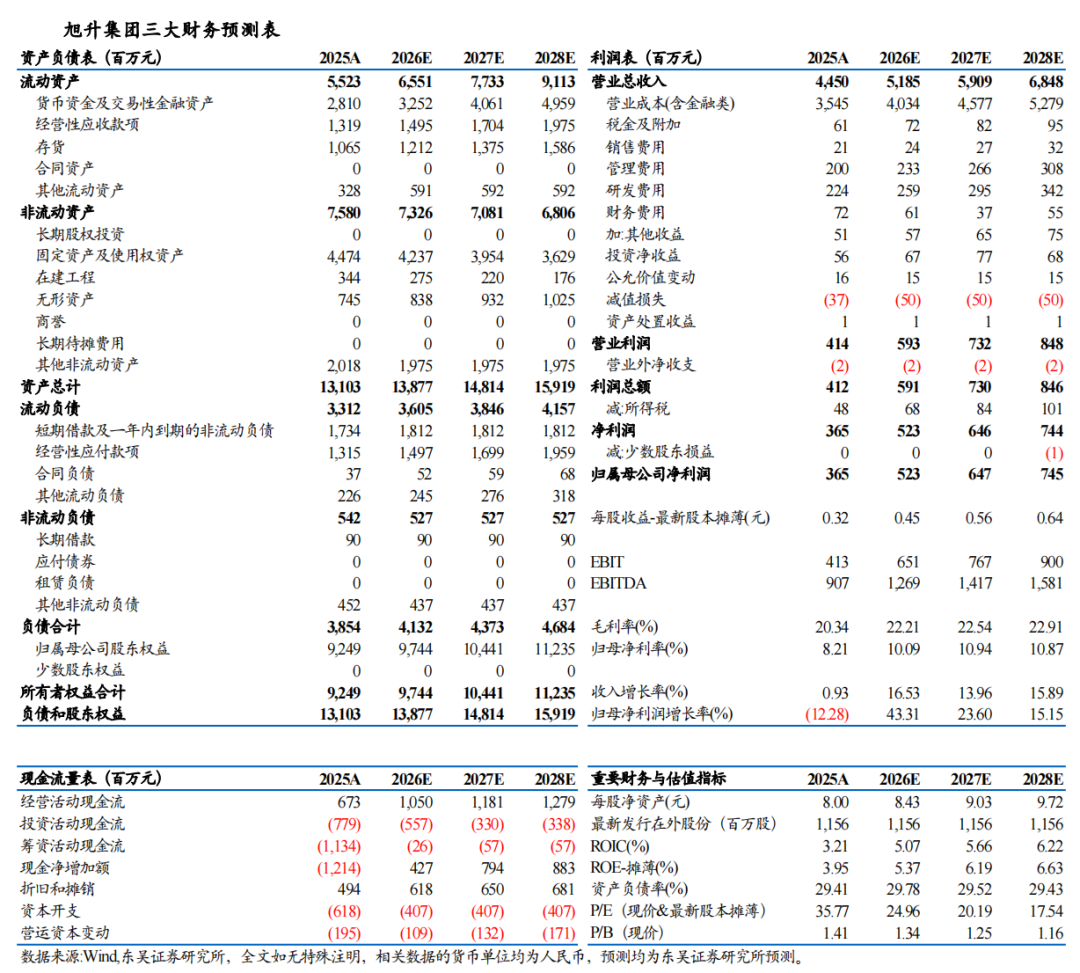
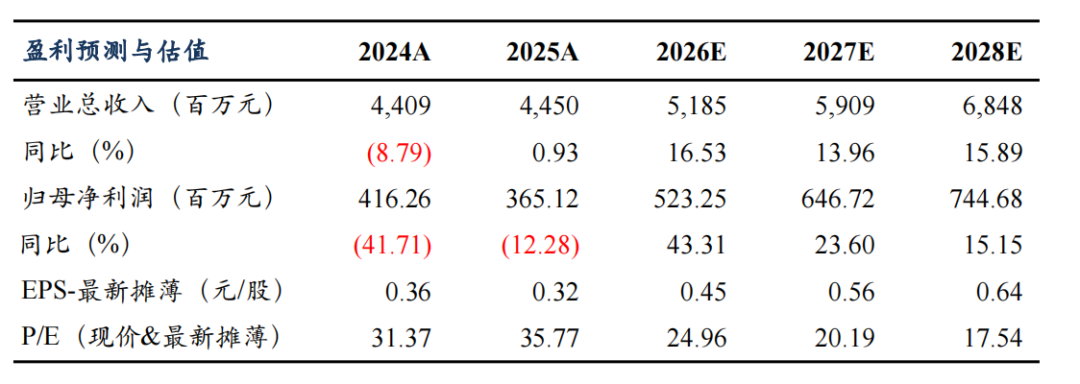
考虑到下游乘用车市场需求出现下滑,我们将公司 2026-2028年收入下调至 51.85/59.09/68.48 亿元(原为 53.59/62.02/72.69 亿元);但考虑到公司高毛利的储能业务正逐步放量,因此我们维持对公司2026-2028 年归母净利润分别为 5.23/6.47/7.45 亿元的预测,当前市值对应 2026-2028 年市盈率分别为 25/20/18 倍,维持“买入”评级。
风险提示:
下游乘用车需求不及预期;原材料上涨超预期;新兴业务开拓不及预期;海外产能落地不及预期。
1
2026H1 收入&利润实现双增
业绩表现:公司 2026H1 实现营收 24.28 亿元,同比+15.86%;归母净利润 2.38 亿元,同比+18.48%;扣非归母净利润 2.03 亿元,同比+14.86%。单季度看,2026Q2 实现营收 12.10 亿元,同比+15.27%、环比-0.73%;归母净利润 1.13 亿元,同比+7.19%、环比-10.09%;扣非归母净利润 0.89 亿元,同比-6.45%、环比-21.36%。收入端延续双位数增长,但费用率上升使 Q2 利润增速低于收入增速。
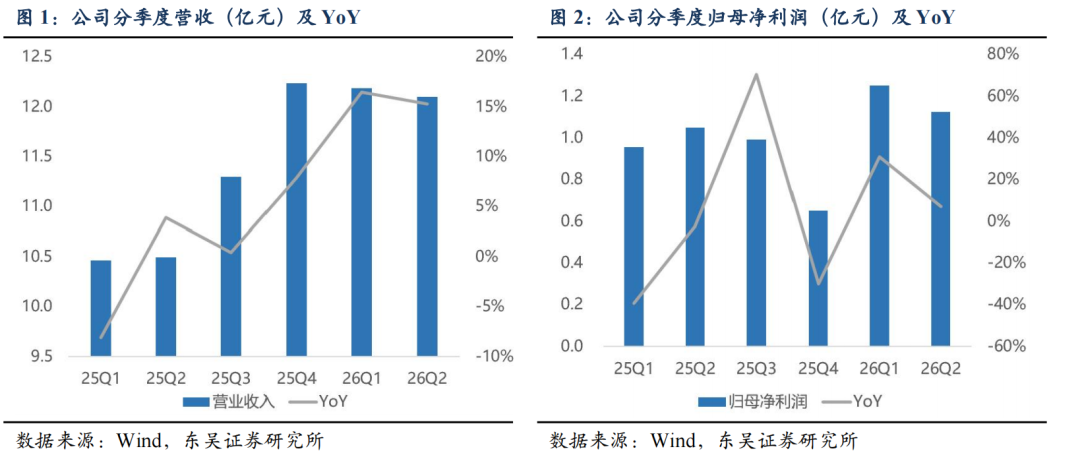
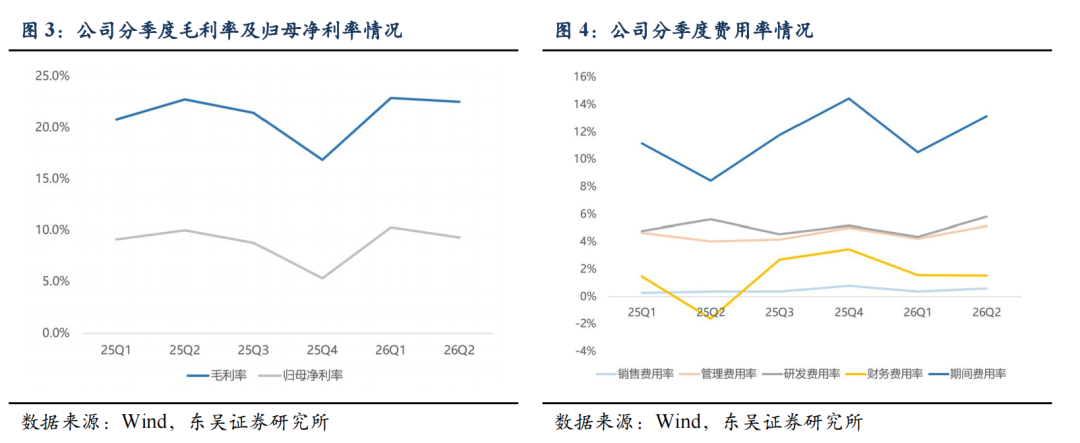
盈利能力:2026H1 毛利率 22.72%,同比+0.95pct;归母净利率 9.79%,同比+0.22pct。2026Q2 毛利率 22.53%,同比-0.22pct、环比-0.38pct;归母净利率 9.30%,同比-0.70pct、环比-0.97pct。Q2 期间费用率 13.15%,同比+4.69pct、环比+2.61pct;销售、管理、研发、财务费用率分别为 0.61%、5.16%、5.84%、1.54%,同比分别+0.23、+1.10、+0.20、+3.15pct。
26H1 汇兑影响利润增速,研发投入持续加大。26H1 财务费用同比增加 3916 万元(Q2 同比增加 3550 万元),主要源于汇兑损益同比增加约 6956 万元;26H1 销售费用增加主要系业务拓展及职工薪酬增长。此外,公司持续加大研发投入,26H1 达 1.24 亿元,同比+13.4%、Q2 同/环比分别+19.34%/+32.55%,持续用于储能、具身智能、半固态镁合金等业务的研发。
为便于比较,我们将公司业务拆分为汽车类和其他类:2026H1汽车类实现收入19.40亿元,同比+13.76%,毛利率 16.56%,同比-1.38pct;其他类(包含储能、模具及其他业务)实现收入 4.89 亿元,同比+25.00%,毛利率 47.17%,同比+8.67pct。按当期细分披露,储能类收入 2.91 亿元、毛利率 46.42%,模具类收入 1.09 亿元、同比+251.42%、毛利率同比+2.75pct 至 52.45%。
储能业务已逐步成为公司收入核心增量:2025 年公司储能收入 5.69 亿元,同比+96.47%,毛利率 40.28%,同比+11.68pct,实现量利齐升。2026H1 储能相关收入 2.90亿元(不含模具),产品覆盖储能电池壳体、散热模组壳体及结构支架等,围绕轻量化、结构集成和散热效率持续拓展客户与产品矩阵;随着项目爬坡,公司预计下半年储能业务仍有望延续放量。
“国内+东南亚+北美”三地布局:截至 26H1,公司墨西哥基地新客户项目导入顺利,部分项目继续投入,产量爬坡、良率效率及本地化采购持续改善,主要服务北美新能源汽车和储能客户;泰国基地已完成厂房基础建设,正推进设备安装调试、产线导入和运营筹备,未来将重点布局新能源汽车关键零部件、铝镁合金智能机械部件及机器人相关产品,公司全球产能逐步形成“中国+北美+东南亚”格局。
具身智能业务取得阶段性进展:公司基于铝镁合金材料研发、产品设计仿真、半固态注射成型和精密加工能力,布局执行器壳体、躯干结构件、胸腔部件等具身智能产品,截至 26H1,客户拓展、产品验证、样件交付及小批量量产均取得阶段性进展。
2
盈利预测
考虑到下游乘用车市场需求出现下滑,我们将公司 2026-2028 年收入下调至51.85/59.09/68.48 亿元(原为 53.59/62.02/72.69 亿元);但考虑到公司高毛利的储能业务正逐步放量,因此我们维持对公司 2026-2028 年归母净利润分别为 5.23/6.47/7.45 亿元的预测,当前市值对应 2026-2028 年市盈率分别为 25/20/18 倍,公司储能业务增速可观,与具身智能业务共同为公司带来第二增长点,“国内+北美+东南亚”三地布局辐射全球,因此我们维持“买入”评级。
3
风险提示
下游乘用车需求不及预期。公司主要下游为乘用车,若乘用车需求不及预期,则会对公司核心主业造成冲击、对公司收入与利润造成直接负面影响。
原材料上涨超预期。公司主要原材料为铝锭,若铝锭价格持续上涨,则会对公司盈利能力造成直接负面影响。
新兴业务开拓不及预期。储能及具身智能业务为公司布局的新兴产业,若上述业务开拓不及预期则会影响公司收入和利润水平。
海外产能落地不及预期。公司海外工厂包括泰国和墨西哥工厂等,若产能落地不达预期则会影响相关订单兑现进度,进而对公司未来收入和利润造成负面影响。