来源 :朝阳永续2026-10-15
华勤技术(603296.SH)
最近拟披露财报发布日
华勤技术(603296.SH)将于2026年10月28日公布2026年三季报。
华勤技术第三季度业绩预期怎么样?
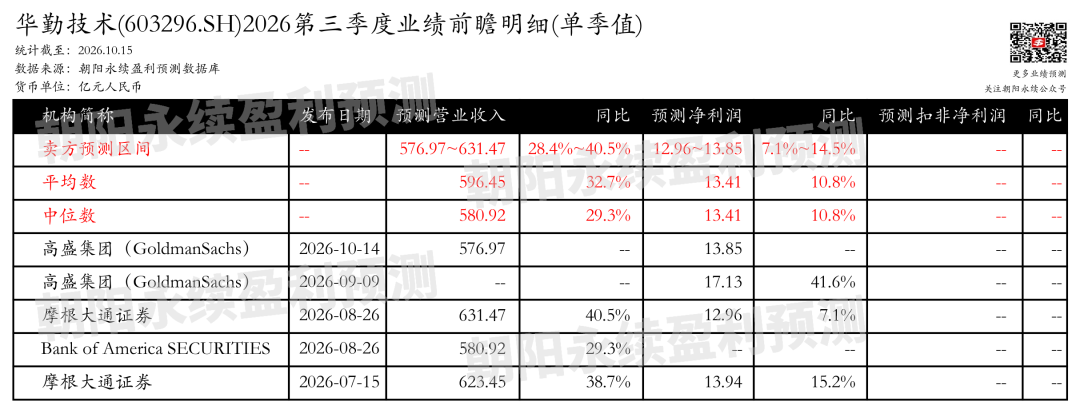
截至2026年10月15日,根据朝阳永续季度业绩前瞻数据:
预测营业收入576.97~631.47亿元,同比增长28.4%~40.5%
预测净利润12.96~13.85亿元,同比增长7.1%~14.5%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
华勤技术最新卖方观点
高盛集团认为:华勤技术受益于中国云服务商对AI训练/推理服务器需求的增长,数据中心业务收入占比持续提升。公司具备AI服务器、通用服务器、Supernode、交换机等全面产品组合能力,其Supernode解决方案已从2026年二季度开始小批量交付,预计下半年出货量将逐步提升,并已获得国内领先云服务商客户采用。展望2026年三季度,在智能手机/PC业务整体稳定以及数据中心业务强劲增长的推动下,公司营收预计同比增长28%,毛利率有望因产品结构升级提升至8.5%。公司拥有从硬件、软件、机械工程到运营效率、供应链管理及先进制造的全栈研发能力,并持续向数据中心和AI设备业务拓展。分业务来说:
1)数据中心业务:受益于中国CSP资本开支增长,收入贡献持续扩大,公司提供AI服务器、通用服务器、Supernode、交换机等全系列产品,业务进展强劲。
2) Supernode解决方案:已从2026年第二季度开始小批量交付,预计2026年下半年出货量爬坡,正逐步被国内领先云服务商客户采用。
3) AI设备业务:公司积极拓展AI相关设备领域,支撑长期增长。
华创证券认为:华勤技术深耕智能硬件研发与制造二十余年,已由手机ODM厂商成长为覆盖移动终端、个人电脑、数据中心及创新业务的综合性平台企业。公司依托“3+N+3”产品战略及全球化制造体系,在端侧持续巩固基本盘,同时顺应AI基础设施升级趋势,向服务器、高速交换机及超节点整机柜延伸,形成计算、网络与整柜系统协同布局。在国产算力大趋势下,公司数据中心业务成长空间广阔,2026年被视为国内超节点规模化出货元年,公司已具备服务器、交换机和超节点整机柜产品组合,并持续推进客户项目与规模制造能力建设。端侧业务方面,PC依靠客户份额提升与产品组合扩展实现增长,汽车电子和机器人则提供长期延展空间。