芝能智芯出品
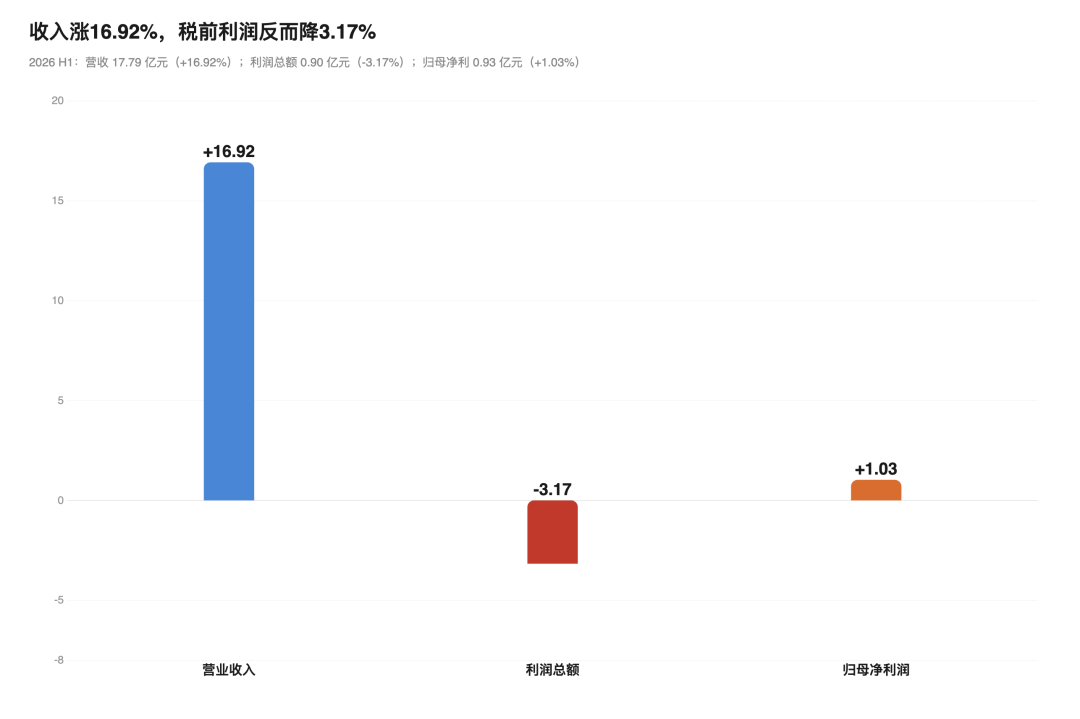
埃泰克2026上半年收入涨了16.92%,税前利润是往下走的。
◎营收 17.79亿元,同比增长16.92%;
◎利润总额 9012.86万元,同比下降3.17%。
◎归母净利润 9341万元还能增长1.03%,靠的是所得税和少数股东损益这一层,经营本身没有变好。
◎扣非净利润8674万元,增长1.32%;
◎综合毛利率约 18.07%,比上年同期17.49%还提高了0.58个百分点。
收入增加2.57亿元,毛利增加约5537万元,毛利随后被研发、管理投入和减值吃掉了一大半。
埃泰克刚进入资本市场,车身域控制器在自主品牌乘用车市场的份额领先。从靠奇瑞生态长大的配套厂,还是有机会做成跨品牌、跨功能域的本土汽车电子平台?
Part 1毛利多了5500万,为什么利润只多了95万?
◎上半年营业收入17.79亿元,营业成本14.57亿元,毛利约3.22亿元;去年同期毛利约2.66亿元。经营规模确实扩大,毛利率也略有改善。
◎但研发费用达到 1.39亿元,同比增长24.88%;管理费用6585万元,增长26.79%。两项费用合计比去年同期增加约4157万元。
◎资产减值损失2409万元,较去年多计提约764万元;
◎其他收益则从1488万元降至865万元。
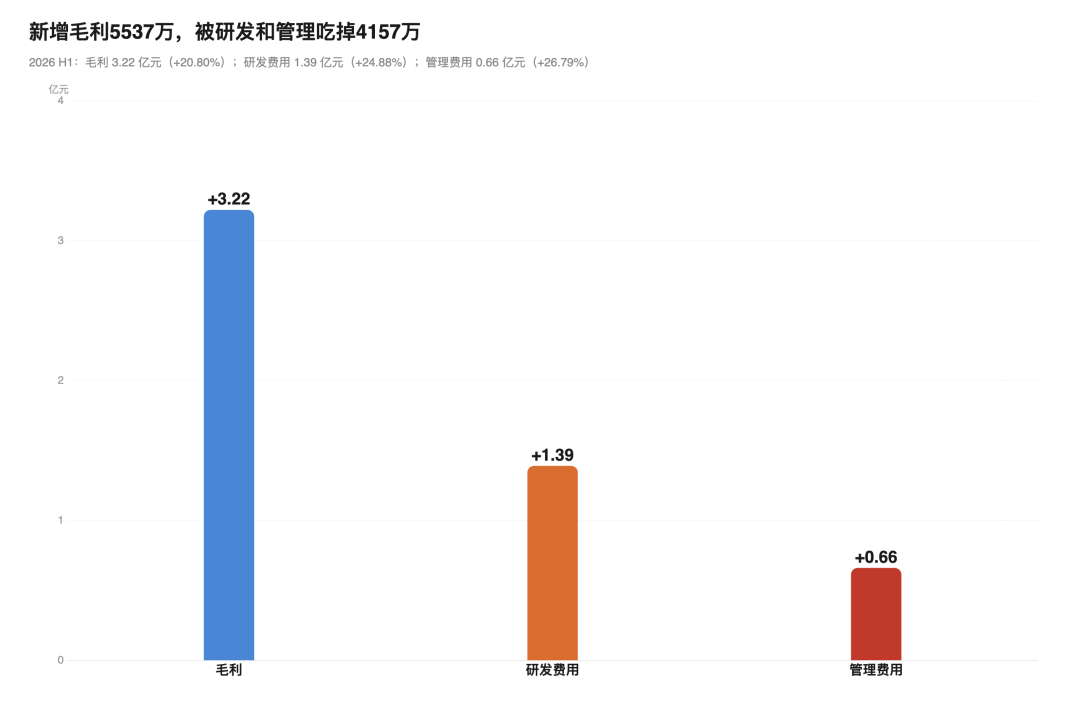
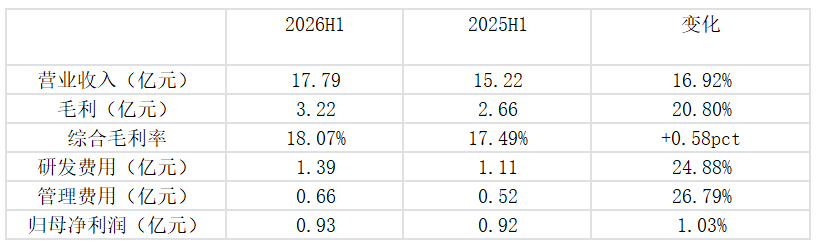
新增毛利约5537万元,研发和管理费用就增加4157万元,再叠加减值和政府补助下降,利润自然很难增长。
◎上半年利润总额 9012.86万元,同比下降3.17%,归母净利润还能增长1.03%,靠的是所得税和少数股东损益这一层。
公司还处在“以研发换平台、以费用换客户”的阶段。
◎研发费用率从7.31%提高到 7.80%。这在汽车电子硬件供应商里已经不低,更接近一个多产品控制器平台的投入强度。
◎公司2369名员工中,研发人员1198名,占比50.57%。研发人员占到一半,埃泰克必须靠更大的收入体量来摊薄这支工程团队。
智驾域控的核心矛盾是高算力芯片、算法、数据归属和安全责任;车身域控处理门窗、灯光、门锁、雨刮、座椅、空调等大量基础功能,同时承担整车通信和电源管理。
它没有高阶智驾那么强的想象力,却必须在极低故障率下长期工作。
埃泰克的车身域产品包括BCM、BDC、区域控制器VIU、商用车控制器、座椅控制器、电子转向柱锁和网关;
智能进入产品包括实体钥匙、数字钥匙、PEPS和触摸把手,还覆盖智能座舱域控、仪表、显示屏、AR-HUD、新能源整车控制器、热管理控制器以及毫米波雷达。
2025年中国自主品牌乘用车标配车身(域)控制器份额为 25.37%,连续四年排名第一;实体遥控钥匙份额14.26%,跨多域控制器份额7.83%。
几十种车身功能、不同芯片、通信协议、诊断和功能安全要求,做成能跨车型快速适配并稳定量产的软件和硬件平台。
零跑、比亚迪等也会掌握整车电子电气架构。但自研不等于所有控制器都自己制造。只要供应商能提供成熟基础软件、不同芯片适配、HIL验证和柔性生产,车企就可能把硬件和底层工程继续外包。
车企在区域架构下掌握系统定义,要求供应商按指定芯片和接口交付,单个控制器的开发费和硬件毛利都会被压缩。
Part 2从BCM到VIU,是价值提升还是控制器数量减少?
传统汽车把功能分散到大量ECU。区域架构把同一物理区域内的输入输出、电源分配和部分控制功能集中到VIU,再由中央计算平台统一协调,这是一个同时包含机会与风险的变化。
◎机会在于单个区域控制器承担更多功能,软件复杂度、功率驱动能力和单体价值量高于传统BCM;
◎公司已形成BCM、BDC和VIU产品序列,SOA和AUTOSAR基础软件能够跨项目复用。
越早参与车企架构设计,越有机会从一个零件供应商升级为车身控制方案提供者。
风险在于控制器数量会减少。
过去一辆车可能采购多个分散模块,未来被几个区域控制器替代。
◎如果公司只能提供硬件,客户会把集成产生的降本拿走;
◎只有掌握功能迁移、软件复用、诊断和验证,供应商才可能把“少卖几个盒子”变成“卖更高价值的平台”。
整车厂掌握中央计算、软件架构和功能定义,供应商获得的是量产工程订单。
埃泰克的议价权取决于其Know-how能否变成平台资产:同一套底层软件和硬件模块可以服务多少车型,新增一个项目需要增加多少工程师。
跨产品线模块复用率持续提升。具体比例公司没披露。复用率提高,研发费用率才可能随规模下降;如果每个客户都高度定制,收入增长只会继续伴随人员和费用同步增长。
埃泰克从芜湖汽车产业链成长,与奇瑞合作紧密,市场很容易给它贴上“奇瑞系”标签,车身域客户已经包括奇瑞、长安、吉利、上汽、一汽、长城、零跑、蔚来、小鹏和北汽,上半年新增小米、一汽丰田项目定点。
◎智能座舱产品已向奇瑞、长安、长城和零跑批量供货;
◎动力域产品服务奇瑞、吉利,并取得奇瑞、上汽新定点;
◎ EMS业务则与博世、蜂巢能源合作。
海外方面,公司跟随自主车企出口,同时与越南VinFast、马来西亚Perodua、英国Lotus建立合作。
◎奇瑞对埃泰克的价值,是早期量产场景、快速车型迭代和共同开发经验;
◎潜在限制则是市场会怀疑外部车企是否愿意把更核心的车身控制交给一家与奇瑞关系深厚的供应商。
新增小米和一汽丰田定点的意义在这里:验证这套产品和组织能力能离开原有生态复制一遍。
国外品牌的合作逻辑也不同。
◎自主品牌看重响应速度、成本和快速迭代;
◎合资和海外客户验证周期更长,更重视流程、全球质量体系和持续供货。
埃泰克若能从自主客户进入丰田等体系,利润未必立即提高,但客户生命周期和平台信誉会增强。
车企自研芯片主要集中在智能驾驶和中央计算,暂时不会让每一家都去设计所有车身控制MCU。但整车厂会要求国产替代、双供应来源和更低BOM成本。
埃泰克采取国内外芯片双线适配,已有国产域控平台进入新项目,并与国芯科技等本土半导体企业合作,国产芯片对埃泰克是供应链和降本工具。同一套基础软件能不能在不同MCU之间迁移。
芯片短缺时可以切换平台,客户要求降本时可以引入国产方案,供应商也能减少重复开发。这会提高埃泰克在车企面前的工程价值。
但国产芯片降下来的成本最终由谁获得,仍取决于合同和竞争。
车企往往会要求供应商年度降价,芯片替代形成的成本红利可能被客户拿走。埃泰克只有通过平台复用降低自己的研发和测试成本。
小结
埃泰克已经覆盖车身、座舱、动力和智驾四个功能域,也能提供EMS和技术服务。产品多不等于平台化,也可能把资源摊薄。
在车身控制领域拿到规模优势,正在尝试把工程Know-how平台化,决定它是一家区域性配套厂,还是一家能跨品牌、跨功能域供货的本土平台公司。
奇瑞给了它起点,国产替代给了它市场,区域架构给了它产品升级。