来源 :产业链星图2026-10-09
2026年上半年,斯达半导营业收入19.28亿元,与上年同期基本持平;归母净利润只有0.65亿元,同比下降76.40%。对一家以功率半导体模块为核心产品的公司,这组数据最需要解释的不是销量有没有增长,而是收入留下了多少利润。
公司长期服务新能源汽车、新能源发电与工业控制等场景。车规IGBT模块用于新能源汽车主驱和电控,SiC功率器件也已进入主驱、充电桩等应用。产品应用并未消失,收入与利润却出现明显背离,理解这件事要回到产品价格、毛利率和费用。
一句话判断:斯达半导上半年收入基本稳定,但产品降价与行业竞争压缩盈利空间,费用上升进一步拉低归母净利润。
收入稳定,利润为何没有跟上
2026年上半年营收同比仅下降0.41%,归母净利润却同比下降76.40%。两项指标的变化幅度差得很远,说明收入规模稳定没有保住同期利润。已披露的主要原因是行业竞争加剧、产品价格下调以及费用上升;这些因素分别作用于产品销售价格和最终净利润,而非简单地反映需求突然消失。
这种压力并非半年内才出现。2024年,光伏等行业去库存和部分产品降价曾使全年收入下滑;2025年收入重回增长,功率半导体器件毛利率却仍从2023年的约37.51%降至26.00%。收入恢复增长时,主业单位销售收入对应的毛利空间已经比此前更窄。因此,单看营收曲线,会漏掉价格竞争对盈利的影响。
毛利率下降与费用增加分别发生在利润表的不同位置:前者减少产品销售形成的毛利,后者继续消耗这部分毛利。2026年上半年各因素分别影响了多少利润,现有披露没有给出细项,不能把76.40%的降幅拆成精确的价格和费用贡献。但历史毛利率和当期披露的原因,已经说明了收入与利润为何可能走向不同方向。
顺着前面的内容继续看,斯达半导后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
主力IGBT与新增SiC,收入增长的含义不同
IGBT是一种用于控制大电流的功率器件。做成模块后,它进入新能源汽车主驱、电控,也用于新能源发电和工业控制设备。2025年IGBT模块收入33.53亿元,占主营业务收入约83.6%,仍是斯达半导收入的主体。主力产品的价格和毛利率变化,会比规模较小的新业务更直接地影响公司整体盈利。
与此同时,车规级SiC MOSFET模块在2025年实现大批量供货。SiC器件面向新能源汽车主驱、充电桩和光伏储能等应用,带动包含SiC模块在内的其他产品收入同比增长144.28%。这意味着新产品已经从研发和应用介绍进入实际交付,但新产品销售增加不自动等于整体毛利率改善。
2025年IGBT模块毛利率为27.92%,其他产品为16.13%。后者包含SiC模块等多种产品,不能将16.13%直接视为SiC模块自身的毛利率;它说明的是,当年增长较快的这组产品整体盈利水平低于IGBT模块。产品收入和毛利率的差异放在一起看,才能理解为何新增收入与盈利改善不是同一件事。
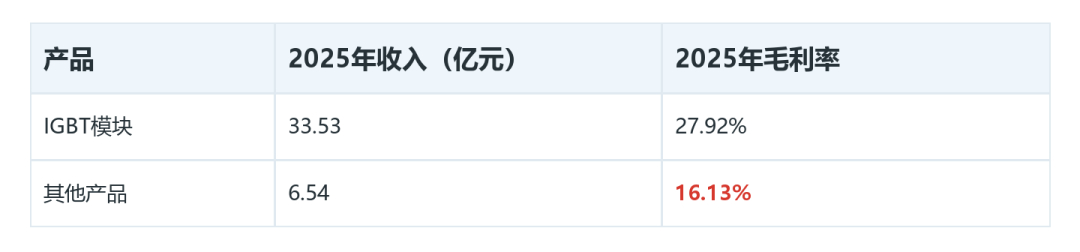
这张2025年的产品结构不能直接拿来解释2026年上半年的具体利润降幅,因为当期分产品毛利率并未在现有信息中列出。它提供的是经营背景:IGBT仍是收入大头,而SiC相关产品的批量供货扩大了业务覆盖范围,两个进展对收入与毛利的作用并不相同。
费用与制造方式,进一步影响利润
利润承压还要看研发和管理费用。公司2025年研发投入达到4.82亿元,较前些年明显增加,投入方向包括功率器件及车规芯片等产品。在产品价格承压时,持续研发投入会对当期净利润形成额外压力。
研发费用率达到12.00%,2025年管理费用率升至3.77%;后者还包含美垦半导体并表及股份支付等影响。费用增加有技术投入和并表等不同来源,不能全部归为销售端的价格变化,也不能凭费用率推算上半年利润的具体影响。
制造方式也影响对成本压力的理解。斯达半导一部分芯片委托外部晶圆厂制造,同时自建SiC MOSFET和高压芯片产线,模块封测由公司自主完成。它既有代工环节,也有自有制造环节;把公司概括为完全依赖代工,会忽略自有产线。现有信息没有给出2026年上半年两种方式各自的成本和利润贡献,无法据此计算代工成本对当期净利润的影响。
斯达半导的半年业绩呈现出清晰差异:收入基本持平,利润明显下滑。功率半导体器件整体毛利率在此前几年下行,是盈利空间收窄的背景;当期披露的产品降价、行业竞争和费用上升,直接对应这次收入与利润的背离。SiC模块批量供货说明产品范围正在扩大,产品进入新应用与公司当期赚到更多利润之间,还隔着销售价格、产品毛利和费用。