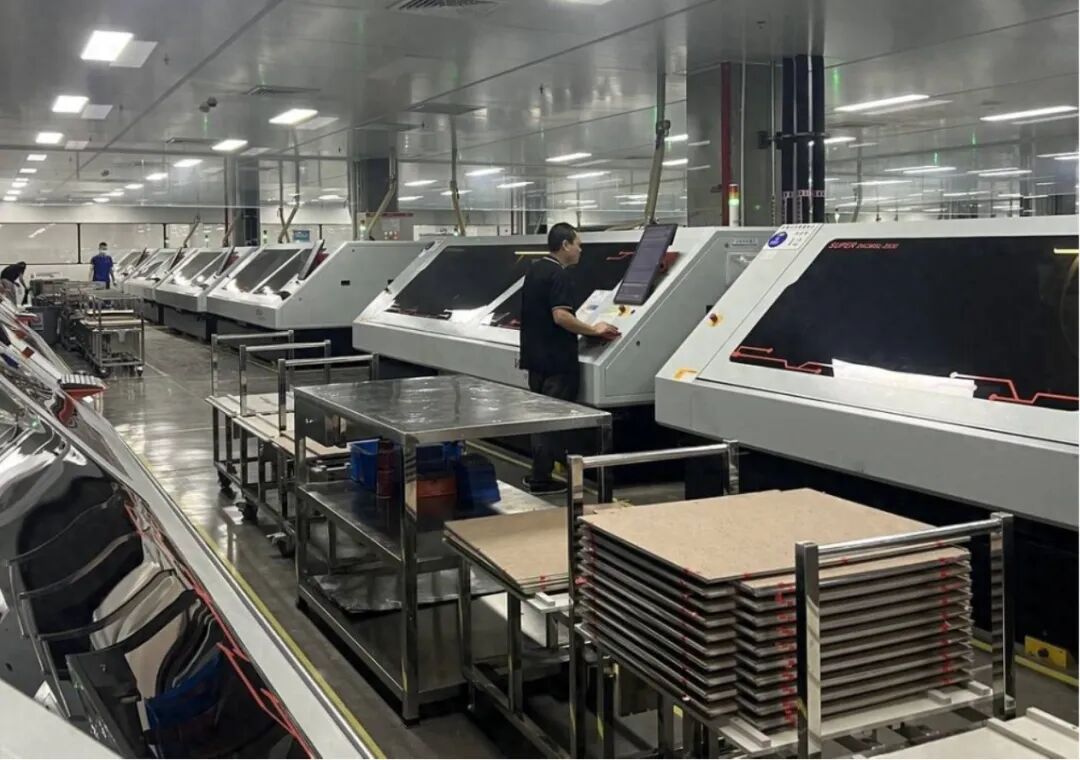
印制电路板钻孔车间,金属架上是一摞摞待加工的基板(资料图)
10月9日晚上,A股收盘之后,一家做印制电路板的公司丢出一份三季度业绩预告:预计单季净利润9.12亿元到10.89亿元,同比增长205.46%到264.74%。当天白天它的股价还是绿的,收盘跌了0.93%。
真正值得琢磨的是另一个对比:这家公司整个上半年只赚了6.02亿元。也就是说,第三季度一个季度赚的钱,比前六个月加起来还多出七成以上。同一家公司,同一门生意,为什么上下半年的利润表像换了一张脸?
这家公司叫景旺电子,代码603228,在沪市主板上市,同时在港交所挂牌(代码03228.HK)。它是全球汽车电子印制电路板销售额最大的供应商。下面把这份预告拆开看。
一、先把三季度的三个数字摆出来
公司10月9日晚间的公告给出的是一组区间数据。第三季度(7月1日至9月30日)预计实现营业收入61.2亿元至69.8亿元,同比增加53.48%至75.05%,环比增加29.67%至47.90%。
利润端的增幅要大得多。预计归母净利润9.12亿元至10.89亿元,同比增加205.46%至264.74%,环比增加147.20%至195.18%;扣除非经常性损益后的净利润9.39亿元至11.16亿元,同比增加294.34%至368.68%,环比增加239.90%至303.97%。
请注意利润增速和收入增速之间的差距:收入同比增长五成到七成五,扣非利润同比增长接近三倍到接近四倍。这种剪刀差,要么来自毛利率抬升,要么来自费用和一次性因素的消失,后面会看到,这一次是两样都有。
去年同期基数:
2025年第三季度,景旺电子营业收入39.87亿元,归母净利润2.99亿元,扣非净利润2.38亿元。
按公告区间简单相加倒算,2026年前三季度营收约147.31亿元至155.91亿元,归母净利润约15.14亿元至16.91亿元。这一行是倒算口径,不是公司披露数字,读的时候请打上这个折扣。
为什么要反复强调"倒算"这两个字?因为预告给出的净利润上限和下限之间差了1.77亿元。这1.77亿元本身,就是"初步核算、未经审计"的代价。
二、上半年为什么增收不增利
要理解三季度的爆发,得先看上半年那张难看的利润表。2026年上半年,景旺电子营业收入86.11亿元,同比增长21.37%;归母净利润6.02亿元,同比下降7.38%;扣非净利润4.66亿元,同比下降13.33%。收入在涨,利润在跌,这是整份半年报最刺眼的一行。
公司在半年报里给了一个很具体的解释:报告期内人民币升值,产生汇兑损失1.23亿元,而上年同期是汇兑收益0.38亿元。一进一出,对净利润的影响超过1.5亿元。这笔钱不是经营亏的,是汇率算出来的。
还有一个压力来自上游。覆铜板等主要原材料涨价,直接压住了毛利率。这两个因素叠加,就出现了"营收两位数增长、利润反而倒退"的组合。
不过把汇兑因素剔掉,趋势其实已经在改善。2026年第二季度,公司营业收入47.20亿元,同比、环比增速都超过20%;归母净利润3.69亿元,同比增长13.61%,环比增长58.55%。二季度就是一个转折点:收入先起来,利润随后跟上。
三、三季度利润为什么突然翻了两倍
公告里的说法是"受益于高速通信与AI数据基础设施领域的高性能PCB量产出货提速",再加上通用产品领域的成本价格合理传导、订单结构优化、内部降本增效。翻译成白话:高毛利的产品开始大批交货了,同时普通产品的成本压力也传给了下游。
具体到两块业务,公司在半年报和公告里披露了三个关键信息。在AI服务器与数据中心领域,公司为全球AI计算基础设施的领先企业客户批量供应高性能PCB,随着客户当代产品陆续进入量产交付阶段,相关产品订单快速增长,公司预计现有AI产品工厂将达到满产。在高速光模块领域,公司已经批量交付800G、1.6T光模块PCB,2026年第二季度800G及以上速率光模块收入环比增长近1500%。
截至报告期末,公司在AI服务器与数据中心、高速光模块领域的在手订单饱满,产能利用率及良率较高。这三句话是整份公告里最有分量的部分——它说的是订单和产能,不是预期和规划。
核心催化剂:
第一,AI服务器与数据中心的PCB进入量产交付阶段,订单快速增长,公司预计现有AI产品工厂满产。
第二,高速光模块PCB已批量交付800G、1.6T产品,二季度800G及以上速率收入环比增长近1500%。
第三,产品结构向高附加值迁移,叠加成本价格传导与降本增效,毛利空间打开。
但这里有一个必须追问的问题:这三条催化剂里,哪些已经在三季度兑现,哪些还是四季度的预期?公告没有把收入拆开给,只说了"量产出货提速"和"订单饱满"。换句话说,利润是真的赚到了,但细分到每条产品线,还需要等三季报正文。
四、这家公司在行业里是什么位置
很多人对PCB的印象还停留在"线路板厂",实际上这个行业的产品分层非常清楚,能不能接到AI的单子,取决于有没有高阶产线。景旺电子的定位可以从三组数据看清楚。
第一组是市场地位。以2025年度收入计算,公司蝉联全球第一大汽车电子PCB供应商,市场份额提升至10.6%;在全球PCB供应商中排名第十一,占市场份额2.5%。全球前十大一级汽车零部件供应商中,有八家是它的客户。
第二组是产品结构。公司业务按"1+1+N"布局:汽车电子是支柱业务,通信与数据基础设施是重点发展业务,智能终端、工业控制、能源、医疗设备等是高潜力方向。产品覆盖多层板、HDI板、类载板、高多层板、柔性板、金属基板和刚挠结合板,是国内少数同时覆盖刚性、柔性和金属基三类线路板的厂商。制造能力上,公司已量产40层以上高多层PCB、6阶22层HDI板、采用mSAP工艺的14层HDI板和多层PTFE柔性板,具备70层以上高多层、9阶28层HDI、12层任意层互联刚挠结合板的制造能力,并已启动11阶HDI的客户认证。
第三组是产能落点。公司在深圳、龙川、吉水、信丰、珠海金湾、珠海富山和泰国共七个基地。其中珠海金湾基地聚焦AI方向,全部达产后预计形成80万平方米高阶HDI年产能,已建成多条mSAP产线;泰国基地面向海外客户,建成后将具备40层以上超高多层板的量产能力。
这些产能落地之后,收入什么时候能跟上?公司在公告里的说法是相关产品订单快速增长、现有AI产品工厂预计满产——给了方向,但没有给时间表。
五、把两张利润表放在一起看
| 项目 | 2026年上半年 | 2026年第三季度(预告) |
|---|
| 营业收入 | 86.11亿元(+21.37%) | 61.2亿至69.8亿元(+53.48%至+75.05%) |
| 归母净利润 | 6.02亿元(-7.38%) | 9.12亿至10.89亿元(+205.46%至+264.74%) |
| 扣非净利润 | 4.66亿元(-13.33%) | 9.39亿至11.16亿元(+294.34%至+368.68%) |
| 主要拖累 | 汇兑损失1.23亿元、覆铜板涨价 | 公告未提及,成本价格传导落地 |
表格里最扎眼的是最后一行。上半年的利润下滑,公司把主要原因指向了汇兑,而不是产品卖不动;三季度的利润率跳升,公司把原因指向了产品结构和价格传导。如果这两个解释都成立,那么这家公司上半年的利润表是被汇率"装修"过的,三季度的才是生意本身的模样。
但这个判断有一个前提:三季度的毛利率真的抬升了。这一条只有等三季报正文把成本和费用拆开以后才能确认,预告本身给不出答案。
六、股价和估值:84倍市盈率买的是什么
公告发出当天,也就是10月9日,景旺电子收盘96.98元,当天下跌0.93%(按前收盘97.89元计算),成交额29.55亿元,总市值1042.87亿元,静态市盈率84.72倍。
再看股价的节奏。受AI算力需求的带动,公司股价今年以来整体震荡上行,年内多次涨停,其中8月上旬曾连续两个交易日涨停,最近一次涨停出现在9月7日。也就是说,市场在业绩预告出来之前,已经给了这家公司很长时间的正面定价。
84.72倍静态市盈率的分母,是过去已经实现的盈利,这里面还压着上半年的汇兑损失;分子却是市场对未来的定价。换句话说,这个价格买的是"AI订单能不能按季度继续兑现",而不是装进口袋的利润。这也是判断这只股票后面怎么走的关键所在。
那么84.72倍到底贵不贵?这个问题没有标准答案,但有一条线索:如果三季度的利润年化之后能够稳住,估值的口径会立刻变得不一样。
然而,估值贵不贵从来不是最关键的问题,真正的问题是:这份利润增速能不能跨季度延续。一份业绩预告可以改变一个季度的数字,改变不了这门生意的位置。于是就有了下面这份必须逐条核对的清单。
七、三道必须过的考题
需要盯住的风险:
第一,这是一份未经审计的初步测算。净利润区间9.12亿元到10.89亿元,上下限之间差了1.77亿元,说明报表还没最终落定。
第二,上游覆铜板涨价的压力上半年实实在在地压过毛利率,价格能不能持续向下游传导,取决于公司在客户那里的议价位置。
第三,汇兑是一次性因素还是常态,会直接影响未来几个季度利润表的可读性;估值处在八十倍以上,留给业绩兑现的容错空间并不大。
第四,AI资本开支的节奏本身有周期性,行业一旦从"抢产能"走到"比价格",高毛利产品的定价权会被重新分配。
八、三个可以逐季核实的观察点
第一,看"通信与数据基础设施"这块业务的收入占比变化。公司在半年报里把它列为重点发展业务,这一块的占比抬升速度,就是AI逻辑落地的速度。
第二,看800G和1.6T光模块PCB的出货节奏。二季度环比增长近1500%是一个很陡的起点,三季度单季利润翻了近两倍,说明这个趋势至少在延续;下一个季度能不能继续,是验证这个陡峭曲线是不是"一次性补货"的关键。
第三,看汇兑科目。三季度的利润跳升里,有没有包含汇率转好带来的反向贡献。如果没有,说明利润的成色更足;如果有,需要把这个因素摘出来再看经营。
三个观察点里哪个最要紧?第一个和第三个:一个决定收入能不能持续,一个决定利润的成色。
如果你是跟着AI算力主线做配置的投资者,可以把这份预告记成一条筛选标准:上半年被汇率和原材料压住的利润,如果三季度因为高阶产品放量而跳升,那么到了下一个季度,看的就是跳升之后的利润有没有第二级台阶。一家公司的业绩预告,看的从来不是数字本身,而是数字背后那门生意处在什么位置。景旺电子这份预告给出的信息是:AI算力这条链条上,订单正在从芯片、服务器整机,一层一层往上游的基板和线路板传导。对做投资的人来说,最值得记住的是那个对比——上半年6.02亿元,三季度一个季度9.12亿元起。中间的落差里,藏着这个行业的景气度变化。
每一轮产业周期里,最先被市场发现的是整机和芯片,最后被验证的往往是那些不起眼的零部件和材料。