世界第一大汽车电子PCB供应商,正在经历一场教科书式的“增收不增利”。
2026年上半年,景旺电子营收86.11亿元,同比增长21.37%;归母净利润6.02亿元,同比下滑7.38%。营收盘子越做越大,利润反而在缩水。而它的AI同行们——胜宏科技净利预增超156%,深南电路增长54%以上——正在同一张PCB赛道上赚得盆满钵满。
这个矛盾,就是景旺电子通过港交所聆讯后,千亿市值能否撑住的全部悬念所在。
毛利率下滑的根源,不在原材料而在业务结构
市场解释景旺电子毛利率下滑,给出的理由通常是两个:汇兑损失和原材料涨价。今年上半年公司汇兑损失1.23亿元,去年同期还是汇兑收益0.38亿元,一进一出影响利润超1.5亿元。
上游覆铜板自2025年以来历经10轮涨价,电子布均价较2025年三季度低点涨幅达100%,成本端压力确实不轻。
但这两条理由,说服力有限。
真正拉开它与同行差距的,是业务结构的底层逻辑。景旺电子的营收基本盘是汽车电子PCB,2025年贡献了约45.4%的营收。汽车PCB的特点是重规模、重认证、重稳定,但毛利率天然低于AI服务器、高速交换机用的高阶板。
公司2026年前四个月RPCB板块毛利率同比下滑8个百分点至10.8%,其中HDI PCB毛利率降至12.2%,同比下滑7.7个百分点。营收支柱的毛利率全线溃败,不是靠控制成本就能扭转的——产品结构决定了利润天花板。
同行胜宏科技2025年毛利率从20.7%飙升至35.2%,核心原因是HDI产品均价从2023年的每平方米1831元涨至13475元。
景旺电子没有这个产品结构切换的窗口,它的AI算力业务仍在起量阶段,2026年前四个月通信及数据基础设施板块收入占比仅15.6%,远不足以对冲传统业务的下滑。
AI业务在放量,但“放量”和“赚钱”之间还有距离
景旺电子在AI算力领域的突破,数据看起来确实可观。800G、1.6T光模块PCB已实现批量交付,2026年二季度800G及以上速率光模块收入环比增长近1500%。公司AI服务器PCB进入全球头部客户供应链,现有AI产品工厂接近满产。
但公司管理层在业绩说明会上给出的回应是——“题述产品的毛利率高于公司整体毛利率,公司未单独披露题述产品的毛利率”。
这句话说明两个问题:AI产品的毛利率确实更高,但公司不愿意披露具体数字,意味着它目前的体量还不足以改变整体利润表的走势。
华创证券在8月26日的研报中将公司2026年全年盈利预测从25.18亿元下调至22.04亿元,信号很明确——AI业务的放量节奏,需要更长时间才能完成利润传导。
产能端的时间表同样刚性。高阶HDI工厂预计2026年10月全线拉通投产,珠海金湾超高多层工厂2027年一季度具备量产条件,泰国基地一期2026年9月全线拉通。这些产能真正规模化贡献收入,需要等到2027年。
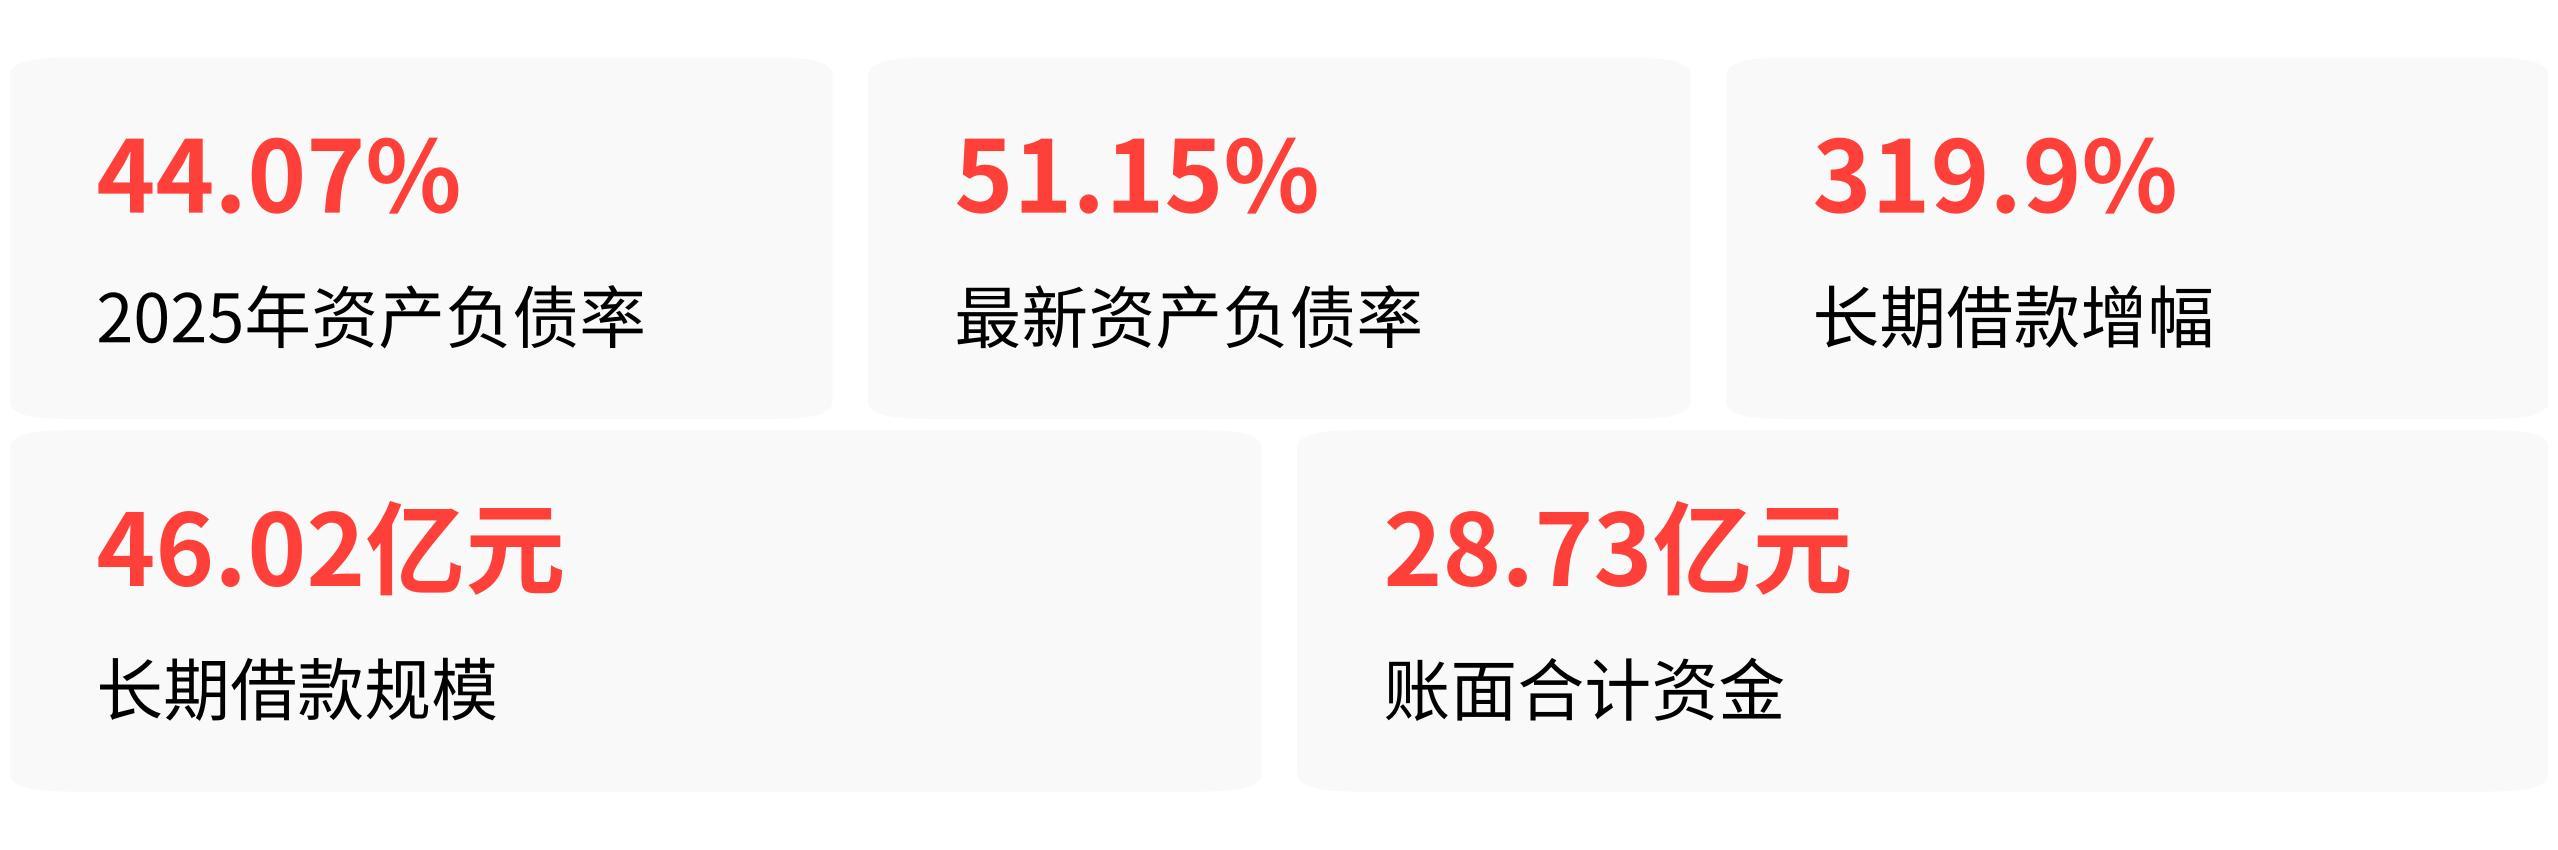
而在此期间,公司的资产负债率已从2025年的44.07%升至51.15%,长期借款暴增319.9%至46.02亿元,账面资金加交易性金融资产合计仅28.73亿元,扩产对赴港募资的依赖度极高。
千亿估值的问题,不是“贵不贵”,而是“能不能等到兑现”
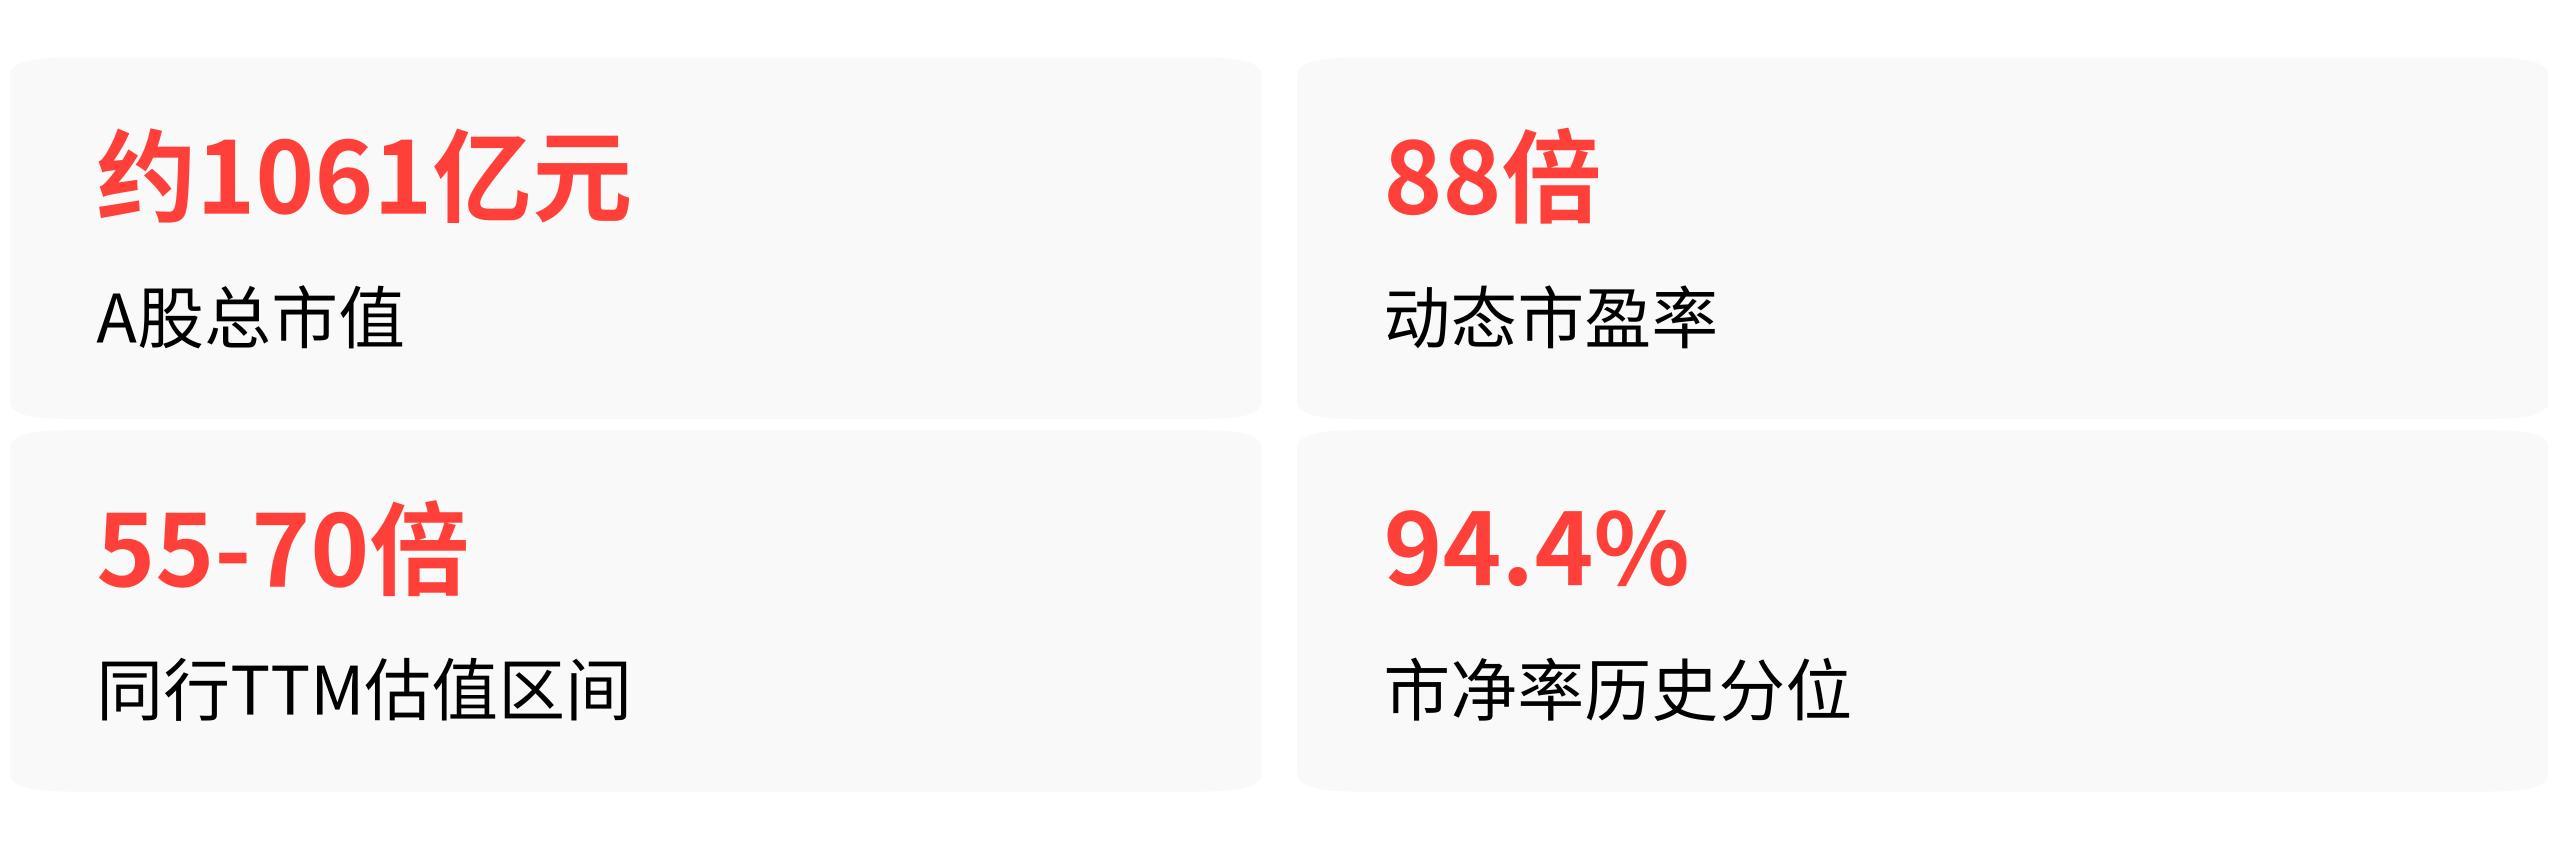
9月7日涨停后,景旺电子A股总市值约1061亿元,动态市盈率88倍,高于AI PCB同行55到70倍的TTM估值区间。但它的利润增速,是同行里唯一为负的。市净率历史分位被推到94.4%,意味着市场已经提前兑现了AI业务长期份额的预期,而非对应当前的利润表。
A+H二次上市给这个估值带来了一个绕不开的变量:折价。江波龙H股定价较A股折价约44%,若景旺电子按同类惯例定价,A股股东将面临显著的同股不同价压力。
而2023年以来同赛道完成A+H上市的胜宏科技、鼎泰高科、芯碁微装,没有一家经历过景旺电子这样连续四年的毛利率下行——景旺电子是当前唯一出现长周期毛利率下滑的同赛道A+H上市主体,没有可直接参照的历史先例。
这意味着,港股的定价将是一次对“AI故事能否兑现”的直接投票。国际机构给这类资产的估值中枢是15到25倍PE。当A股已经用88倍PE提前定价了2027年之后的高端产能兑现,港股定价的折价幅度,几乎就是市场对“能否按时兑现”这件事的信任度标尺。
景旺电子的基本面并非没有支撑——全球汽车电子PCB市占率10.6%的稳固地位、AI服务器与光模块PCB的技术突破、即将落地的三地高端产能,这些都是真实存在的筹码。但资本市场定价的从来不是“有什么”,而是“什么时候能变成利润”。
2027年一季度,珠海和泰国基地的高端产能能否如期量产,将是决定这轮估值博弈最终走向的关键节点。