【核心结论】公司涤纶产能国内领先,全产业链一体化、差别化、多元化优势不断增强,有望充分受益行业景气修复带来的盈利改善。我们预计公司26-28年归母净利润分别为30.7/35.1/40.1亿元,对应PE分别为8.5/7.5/6.6倍,首次覆盖,给予“买入”评级。
长丝产能规模领先,受益行业景气修复与价差改善。截至26H1末,公司涤纶长丝产能885万吨/年、稳居国内第二,江苏新迈80万吨/年差别化长丝项目工程进度42%。随着“反内卷”政策推进及行业自律强化,长丝行业产能增速预计由26年的7.11%降至27年的2.03%,供需格局有望改善,公司有望受益长丝价差修复。
PTA产能扩张+外销量提升,受益上游让利与价差修复。公司PTA产能由23年500万吨/年增至25年1100万吨/年,外销量由23年49.4万吨增至25年236.4万吨。25年公司1100万吨/年PTA产能中,自供下游聚酯生产折合需求803万吨,可供外销的PTA产能约297万吨。随着上游PX供需转松,叠加PTA供给格局优化,公司有望受益PTA价差修复。
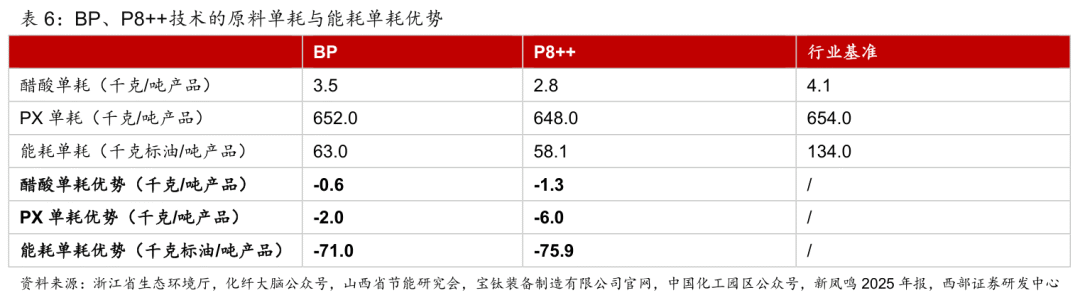
PTA生产技术行业领先,先进工艺构筑显著成本优势。公司PTA一、二期采用BP技术,三、四期采用KTS P8++技术,原料及能耗成本优势突出。我们测算,BP、P8++技术生产单吨PTA所用PX单耗较行业基准分别低2、6千克/吨产品,BP、P8++技术能耗单耗较行业基准分别低71、76千克标油/吨产品,吨加工成本优势显著。
涤纶差别化率有望持续提升,前瞻布局生物基聚酯。截至25年底,公司差别化长丝、短纤产能占比分别为68.7%、50%,江苏新迈长丝、短纤项目全面投产后占比预计提升至71.3%、66.7%。此外,公司投资1亿元参股利夫生物,持续推进PEF生物基聚酯中试验证,产品结构有望进一步升级。
风险提示:宏观经济下行、原材料价格波动、行业竞争格局变化、新建产能投产不及预期、汇率波动、技术路线迭代等风险。
新凤鸣核心指标概览
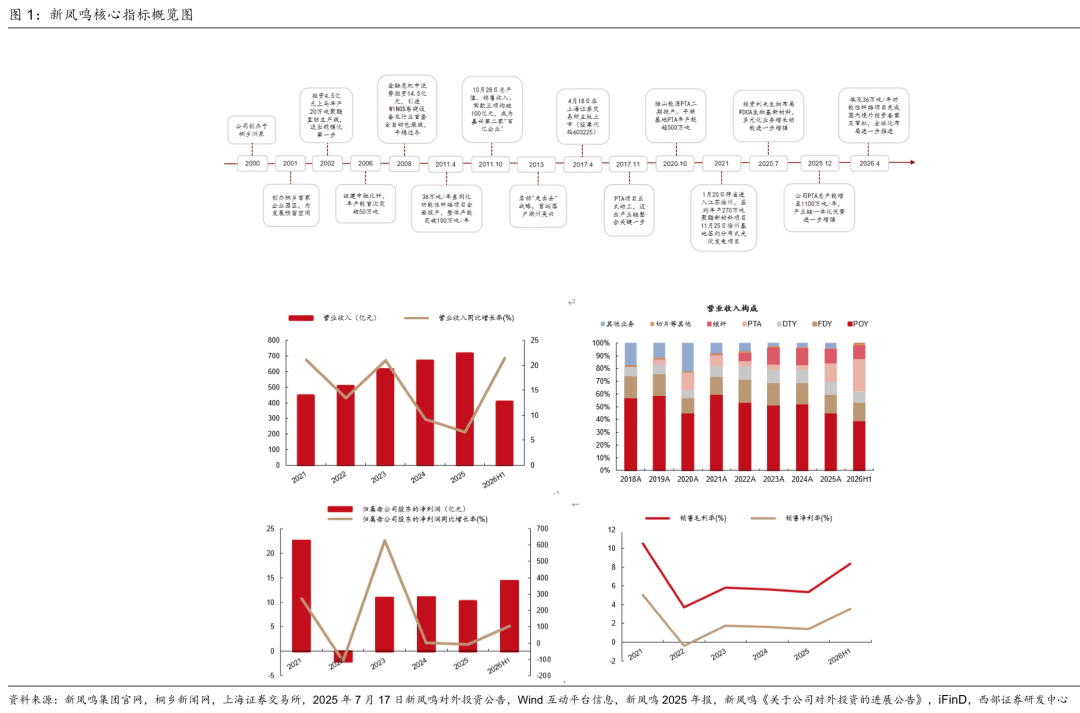 一、涤纶一体化龙头,多元化+差别化增强发展动能
1.1 一体化拓展产业布局,差别化产能稳步释放
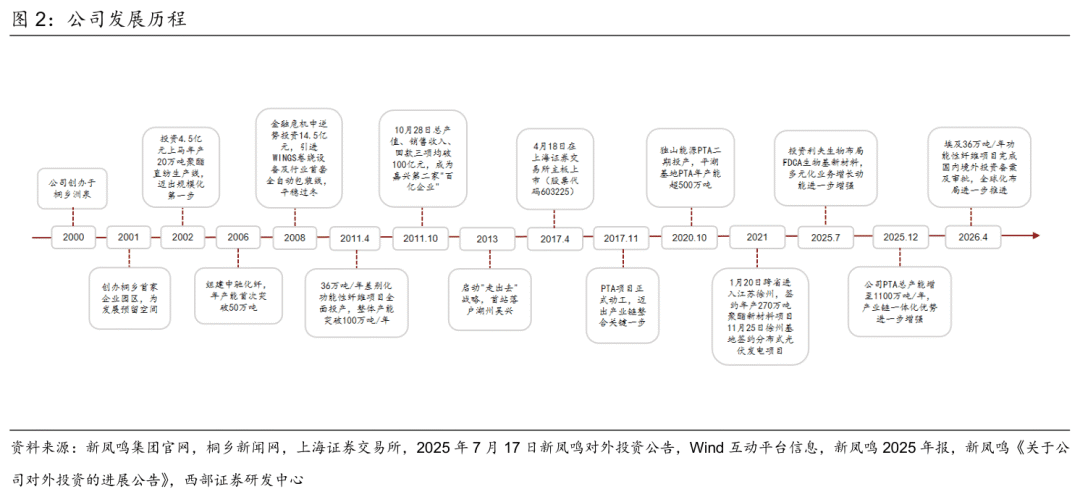
化纤起家的涤纶龙头,“PTA-聚酯”一体化持续深化。新凤鸣创立于2000 年2 月,2017年4 月在上交所主板上市,是一家从事民用涤纶长丝、短纤、PTA 研发、生产、销售的聚酯纤维龙头企业。公司从涤纶长丝生产起步,通过上游PTA 整合与多基地规模化扩产,现已形成“PTA-聚酯-纺丝-加弹”一体化布局。2026 年4 月,公司埃及36 万吨/年功能性纤维项目完成国内境外投资备案及审批,海外产能布局进一步推进。
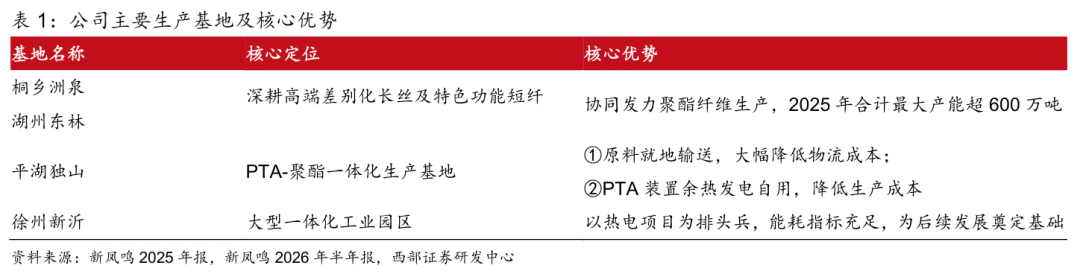
四大基地规模化布局,产业链一体化优势突出。公司现有洲泉、东林、独山、新沂4 大生产基地:桐乡、湖州基地深耕高端差别化长丝及特色功能短纤;平湖独山基地打造PTA就地供给聚酯的一体化基地,依托港口物流及余热自备发电实现能源循环利用;徐州新沂基地依托充足能耗指标及热电配套,制造费用进一步降低。
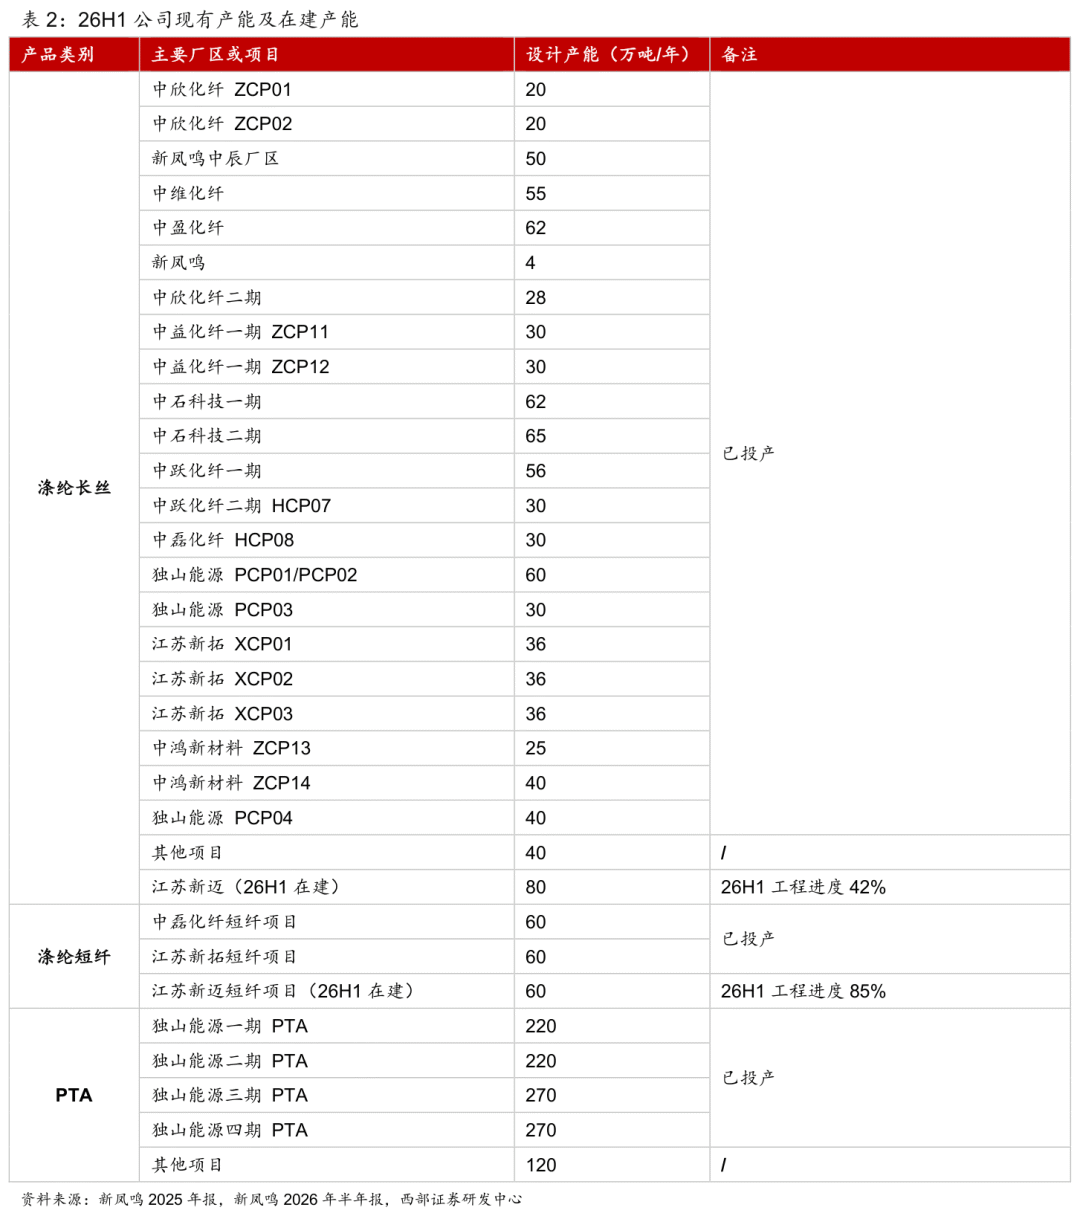
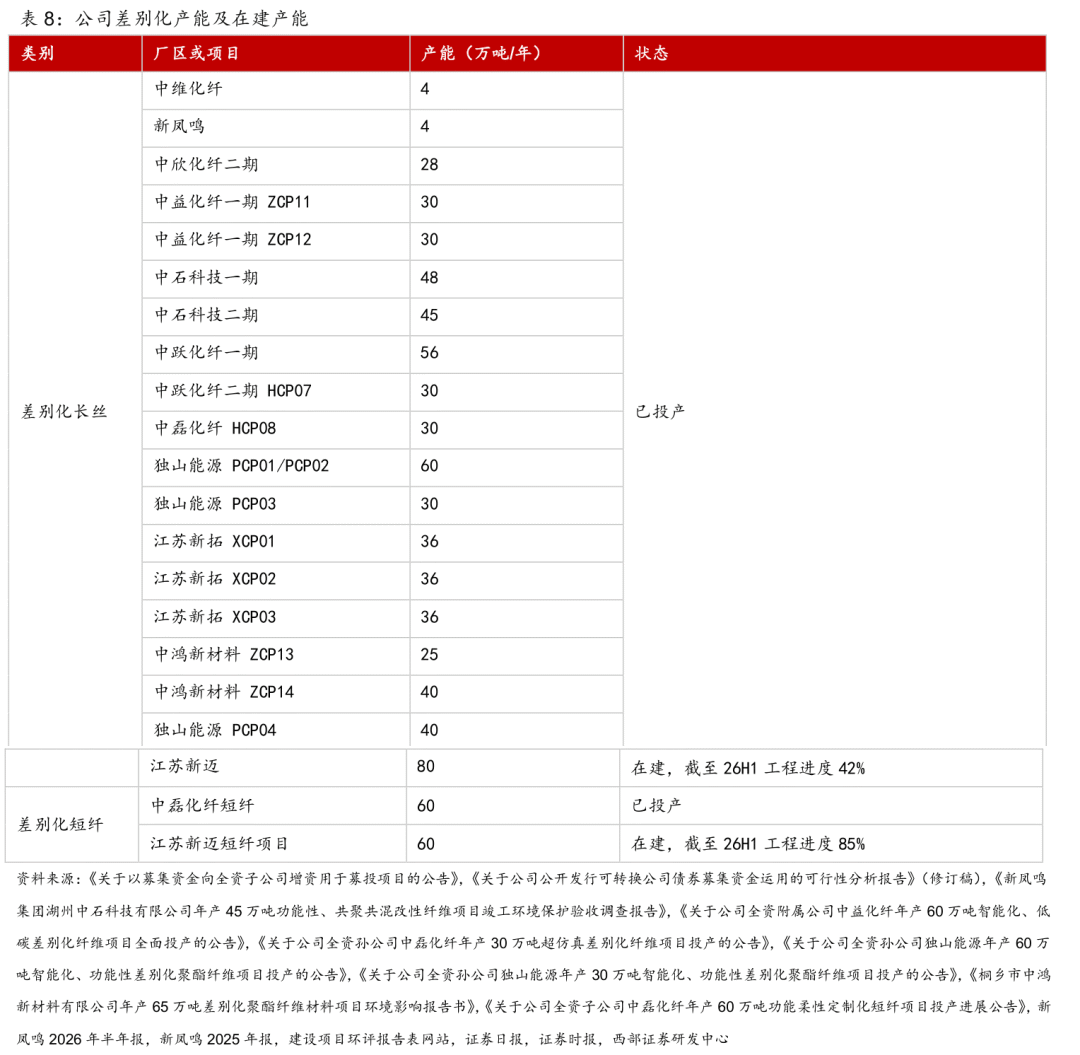
涤纶产能规模国内领先,优质产能稳步释放。截至26H1 末,公司涤纶长丝、短纤产能分别为885、140 万吨/年,产能规模分别位居国内第二、第一。公司江苏新迈80 万吨差别化纤维、60 万吨差别化短纤维项目持续推进,截至26H1 末项目进度分别达42%、85%。
 1.2 家族控股稳定,股权结构清晰
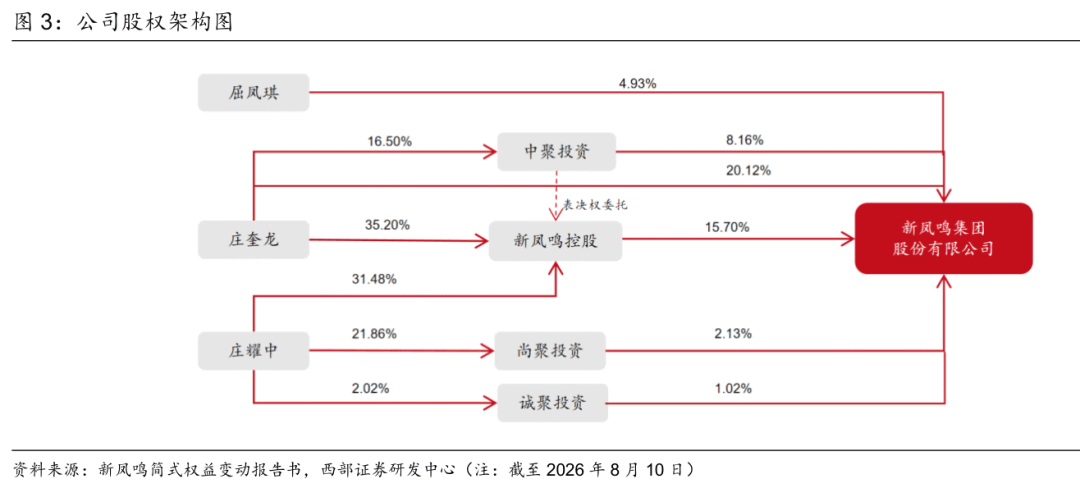
公司实控人为家族,股权结构稳定。公司实际控制人为庄氏家族,家族由庄奎龙、屈凤琪、庄耀中3 名成员组成。庄奎龙先生直接持股20.12%,并通过新凤鸣控股集团和中聚投资间接持股23.86%,配偶屈凤琪直接持股4.93%,其子庄耀中通过尚聚投资和诚聚投资间接持股3.15%。
 1.3 营收扩张与盈利修复共振,研发投入成效显著
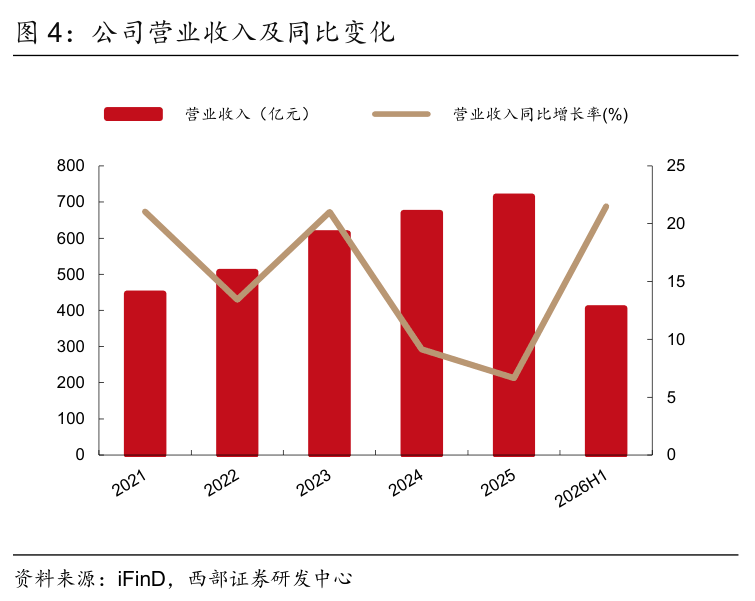
公司营收持续扩张,结构不断优化。21 年至25 年,公司营收从447.7 亿元增至715.6 亿元,CAGR 达12.4%,主要得益于产能扩张与一体化降本。26H1 实现营收406.9 亿元,同比增长21.5%。收入结构上看,PTA 收入占比由21 年的8.8%提升至26H1 的25.3%,主要系公司PTA 产能投放与外销量增加;短纤21 年开始贡献收入,26H1 收入占比达10.2%,新迈60 万吨/年短纤项目26H1 末进度85%,全面投产后有望进一步贡献收入。
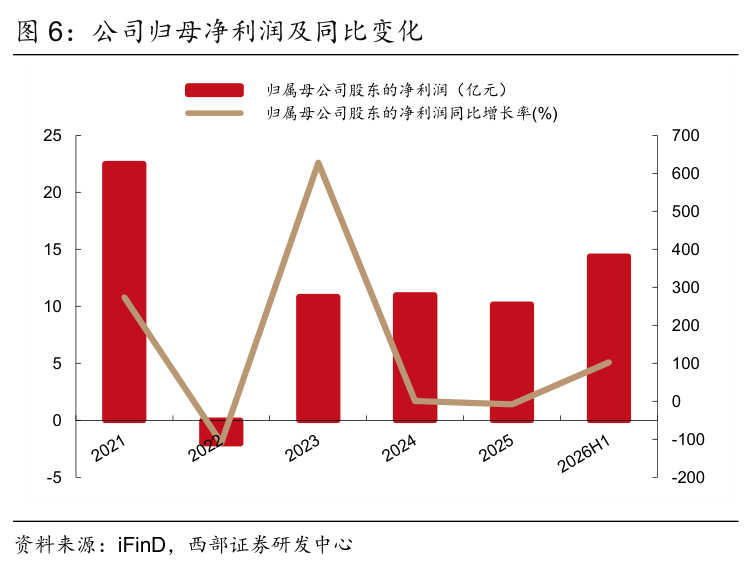
23 年以来盈利稳中有升,26H1 利润加速释放。公司归母净利润从22 年的-2.05 亿元修复至23 年的10.86 亿元,主要系下游需求回暖、成本端改善与公司新增产能释放。23 年以来公司盈利较为稳定,24、25 年公司归母净利润分别为11、10.2 亿元。26H1 公司归母净利润14.39 亿元,同比增长103.16%,主要系产品价差同比扩大。随着“反内卷”政策信号持续释放,涤纶和PTA 供需格局不断优化,公司盈利弹性有望进一步释放。
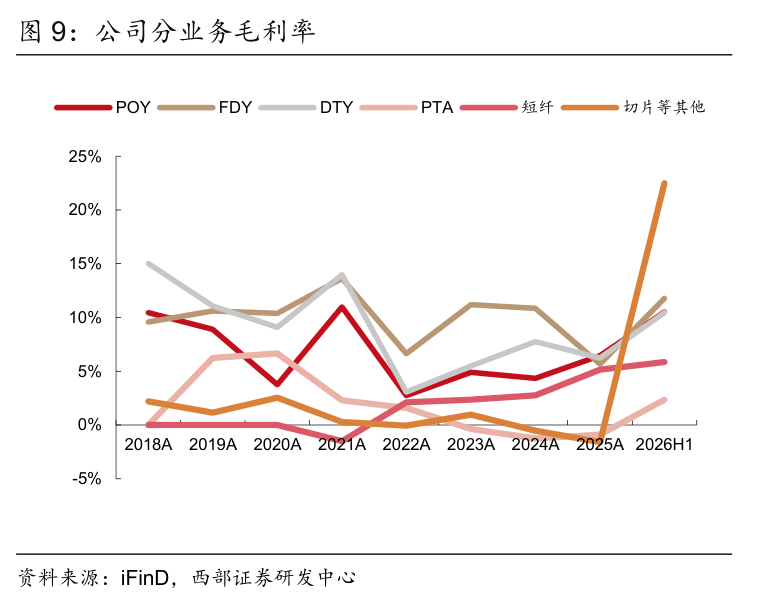
长丝贡献主要利润,短纤提供边际增量,PTA 盈利修复可期。长丝方面,21 年以来公司长丝毛利占比维持在80%以上。短纤方面,得益于产能释放、工艺改进与出海拓展,公司短纤毛利率由21 年的-1.5%稳步提升至26H1 的5.86%。PTA 方面,受行业产能过剩所导致的价差收窄影响,公司PTA 毛利率由21 年的2.29%降至24 年的-1.25%,25 年行业“反内卷”政策持续加码,公司PTA 毛利率同比小幅回升至-0.91%,26H1 进一步提升至2.36%,实现扭亏;后续在“反内卷”与行业自律约束下,PTA 供需格局有望不断优化,价差修复可期。
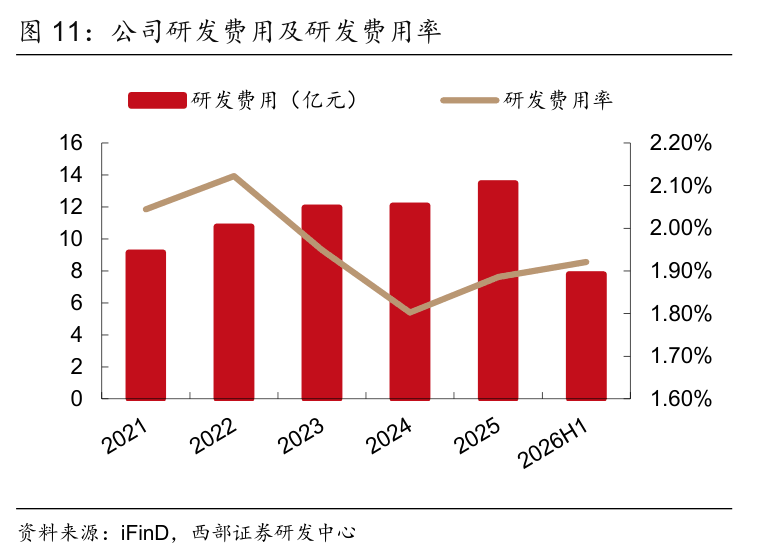
期间费用整体下行,研发投入持续增强。公司期间费用率从21 年的4.55%降至25 年的3.70%,26H1 进一步降至3.57%。公司研发投入持续加码,研发费用从21 年的9.15 亿元增至25 年的13.50 亿元;26H1 达7.82 亿元,同比增长13.08%;而研发费用率得益于营收增长的摊薄作用整体呈下降趋势,由21 年的2.04%降至25 年的1.89%,26H1 为1.92%。持续研发投入已转化为显著成果,26H1 公司累计获得授权专利29 件,且产品差别化率不断提升。
 二、聚酯产业:利润向中游传导,存量龙头充分受益
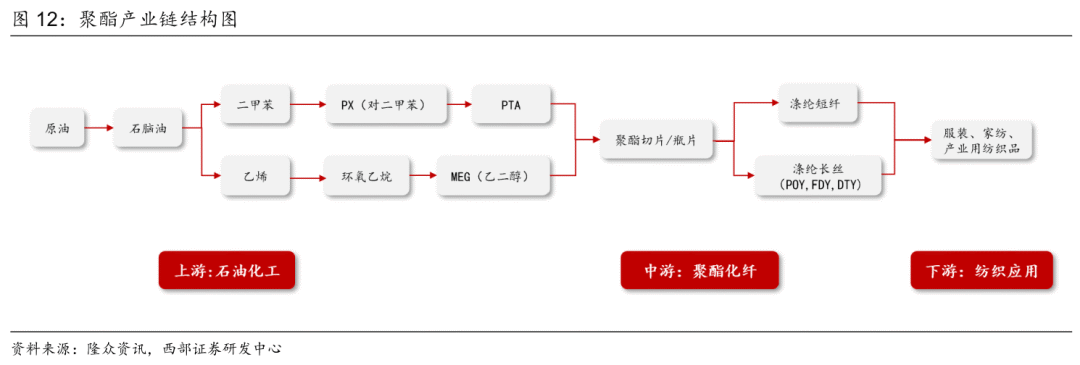
聚酯产业链分为上游石化原料、中游聚酯化纤、下游纺织应用三大环节。上游PX 在2018年前因高投资门槛而长期依赖进口,自给率不足50%,为产业链利润的主要沉淀环节。随着民营大炼化集中投产,2024 年开始PX 自给率提升至80%以上,供需由紧转松,加工费承压,利润向中游再平衡。中游聚酯化纤环节凭借规模效应、技术差异与一体化布局,正成为产业链利润转移的主要承接者。
 2.1 上游:PX供需边际转松,利润逐步向中游传导
PX 国产替代持续推进,供需边际转松带动价差阶段性下行。18-22 年恒力石化、浙石化、盛虹炼化等民营大炼化集中投产,国内PX 进口依存度从18 年的58.61%降至22 年的29.79%,PX 价差由18 年的454.7 元/吨降至20 年的197.2 元/吨,21-22 年受全球供应扰动影响PX 价差有所修复,但国产替代趋势未变。23 年国内PX 新增770 万吨/年PX产能,23 年进口依存度进一步降至21.72%,PX 价差由23 年的389.6 元/吨降至25 年的239.3 元/吨。
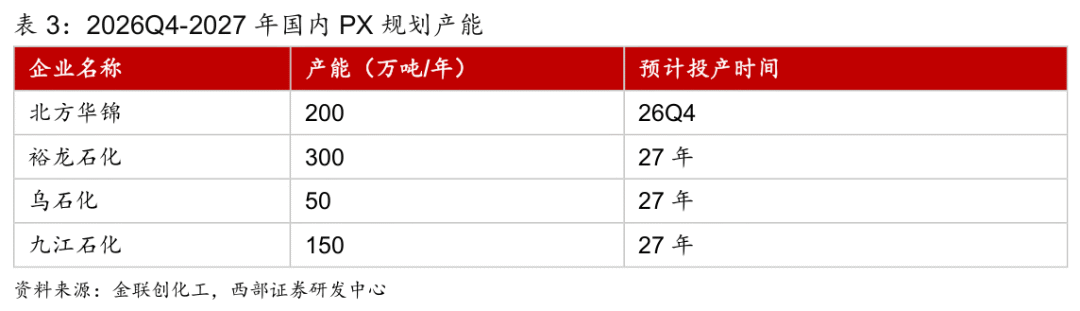
26Q4 起国内PX 集中投放,价差有望迎来阶段性下行。26Q4 北方华锦计划投产200 万吨/年,27 年裕龙石化、乌鲁木齐石化、九江石化预计分别投产300、50、150 万吨/年,PX 供需有望边际转松,PX 价差或迎来阶段性下行,带动聚酯产业链利润向中游传导。
 2.2 中游:聚酯供给格局优化,存量龙头受益
2.2.1 “反内卷”与行业自律协同,聚酯盈利阶段性修复
政策推动落后产能加速出清,存量龙头充分受益。2024 年《化工老旧装置淘汰退出和更新改造工作方案》提到,投产超20 年装置逐一评估分类,企业可选择新建、改造或退出,更新改造完成时间不超5 年。根据隆众资讯数据,涤纶长丝投产10、15、20 年产能占比分别为43%、21%、11%,政策推动下有望加速出清,供给格局持续优化,行业龙头议价能力进一步增强。
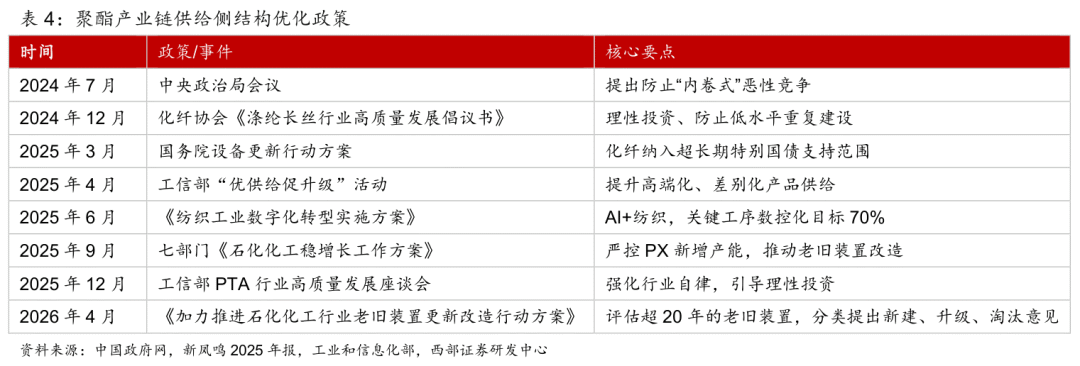
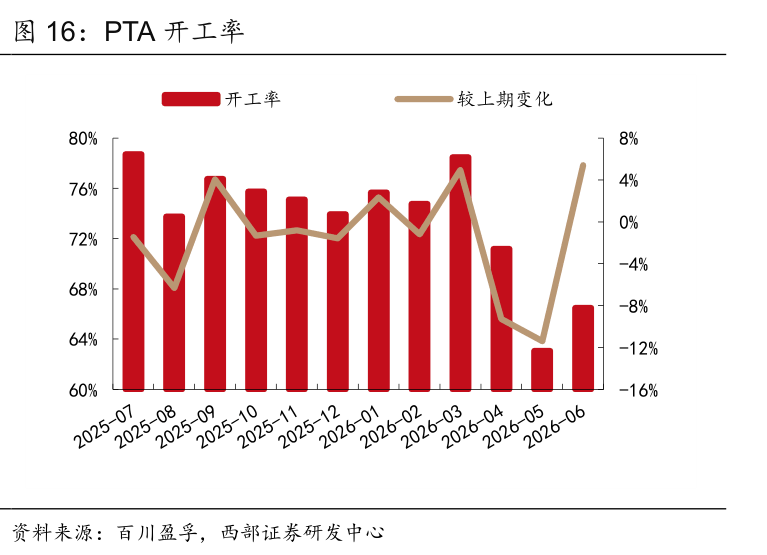
政策“反内卷”与行业自律共振,PTA 加工费阶段性修复。25 年12 月,工信部召开PTA行业高质量发展座谈会,鼓励老旧高耗能产能退出,强化行业自律,25 年12 月PTA 行业开工率73.97%,环比-1.2pct。26 年4 月工信部加力推进石化老旧装置更新改造,叠加PTA 行业集中检修力度扩大,26 年3 月至5 月PTA 行业开工率由78.5%降至63.1%,月均加工费由199.1 元/吨增长至410.4 元/吨。
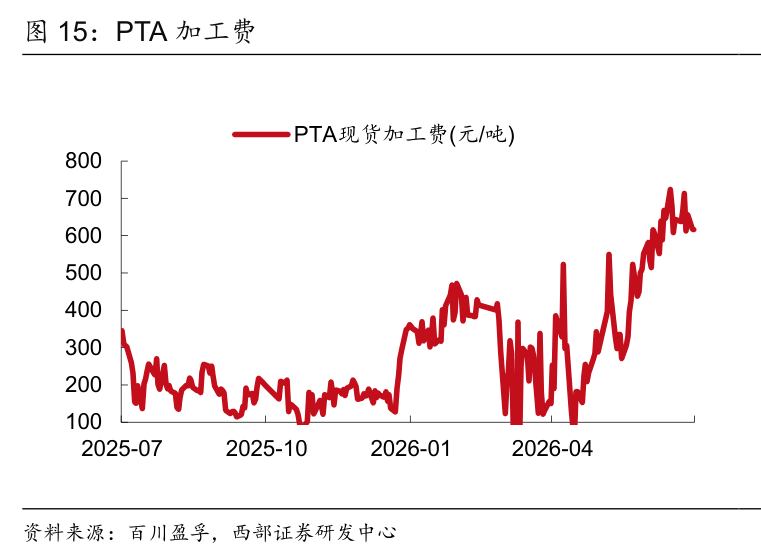
“反内卷”推动长丝价差中枢上移,26H1 价差修复提速。得益于“反内卷”政策与行业自律,长丝价差中枢呈系统性上移,POY 年均价差从2023 年的1154 元/吨逐步修复至2025 年的1260 元/吨,年均复合增速约4.5%。2026 年上半年长丝行业自律机制成效持续显现,长丝价差显著修复,2026 年上半年POY 价差为1471 元/吨,较2025 年全年均值扩大211 元/吨。
2.2.2 聚酯行业集中度高,供给格局持续优化
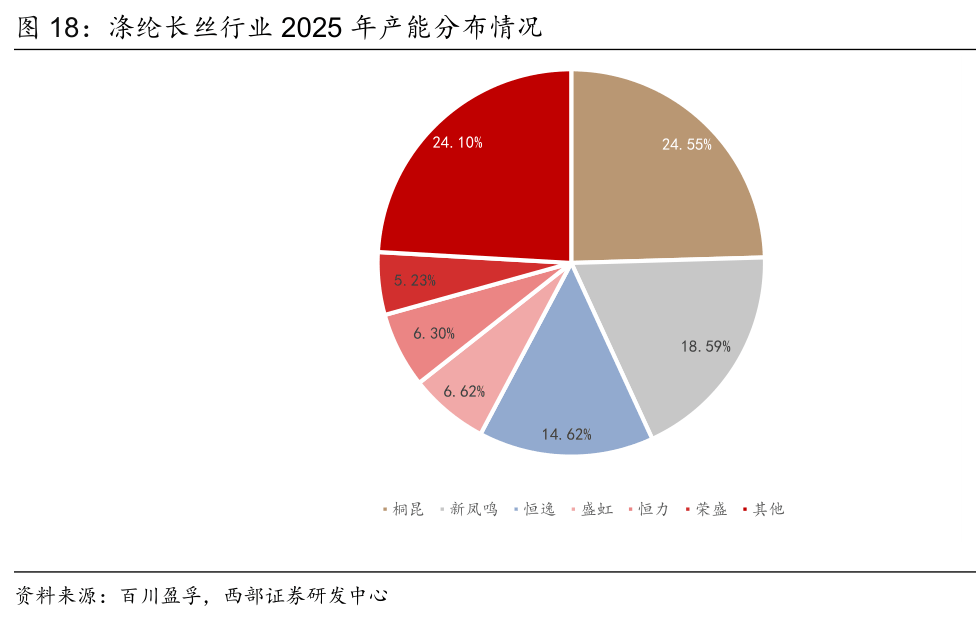
涤纶行业集中度高,龙头优势不断强化。得益于规模化降本、一体化增效、差异化提质,涤纶长丝龙头产能份额持续提升,行业CR6从2021年的64.2%跃升至2025年的75.9%。2025 年以来“反内卷”政策加速行业落后产能出清,叠加2026 年新增产能主要来自龙头企业,长丝行业集中度有望进一步提升。
长丝扩产高峰已过,供给增量有限。 2023 年以来,涤纶长丝行业扩产规模中枢有所下行,2023-2025 年新增产能分别为477、80、271 万吨/年。根据百川盈孚,2026、2027 年涤纶长丝行业预计新增产能约327、100 万吨/年,在“反内卷”政策导向与行业自律约束下,涤纶长丝产能增量自2023 年高点明显回落。
2.3 下游:应用场景多元,海外需求持续释放
涤纶长丝下游应用领域多元,抗周期韧性强。服装面料在长丝下游消费中占比最高,2025年需求占比达52%,服装消费与居民收入及消费信心相关。家纺产品需求占比33%,主要受房地产周期与居住消费升级驱动。产业用纺织品占比15%,涵盖汽车、建筑、医疗等领域,其中传统领域需求稳健增长,新兴领域需求加速释放。得益于广泛的下游分布与多元化的需求结构,涤纶长丝需求韧性较强。
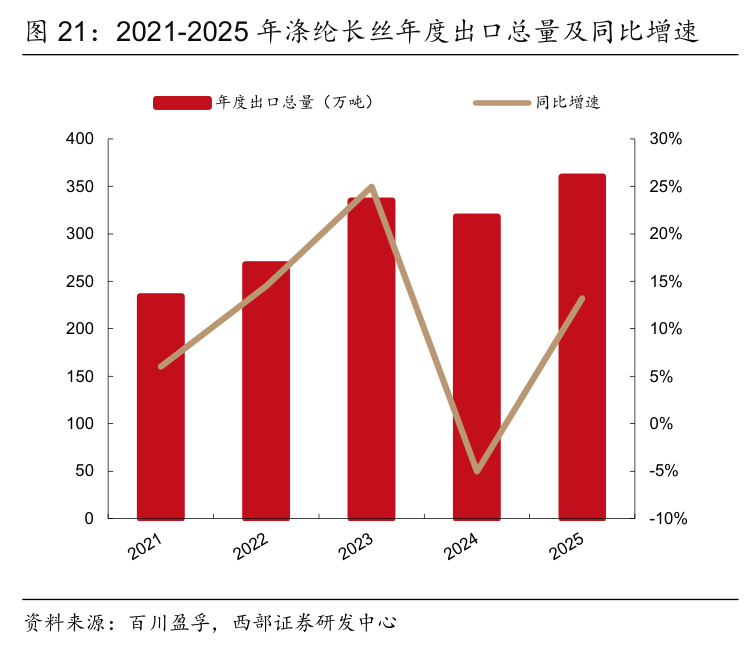
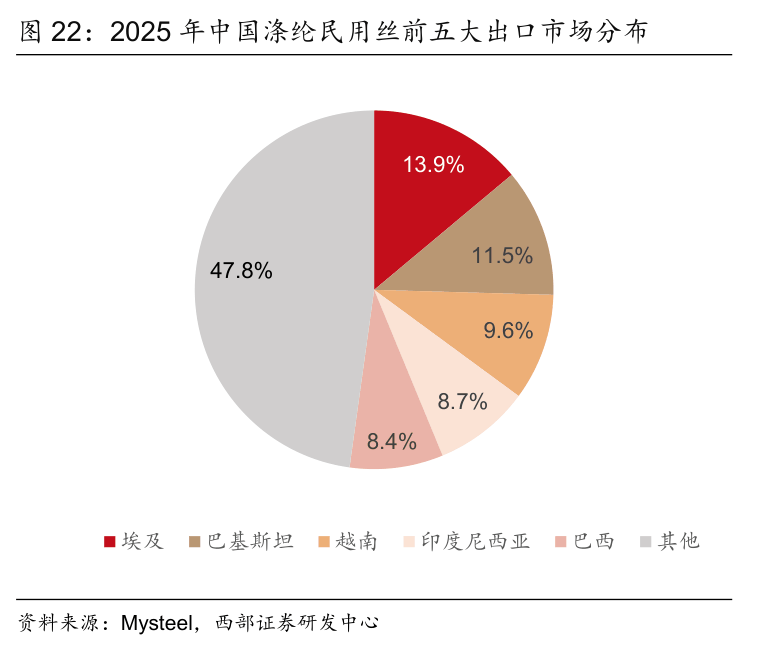
涤纶长丝海外需求持续释放。2025 年涤纶长丝全年出口量达360.57 万吨,同比增长13%,2021-2025 年复合增长率约11.37%。出口目的地较为分散,前五大市场合计占比约52%,单一市场依赖度低,有效分散了贸易风险;其中印度市场因前期政策扰动解除,2025 年出口同比大增127.05%至29.29 万吨。此外,2025 年出口增速显著高于内需增速,出口、内需增速分别为13%、2.6%,海外市场逐渐体现对国内新增产能的消纳作用。
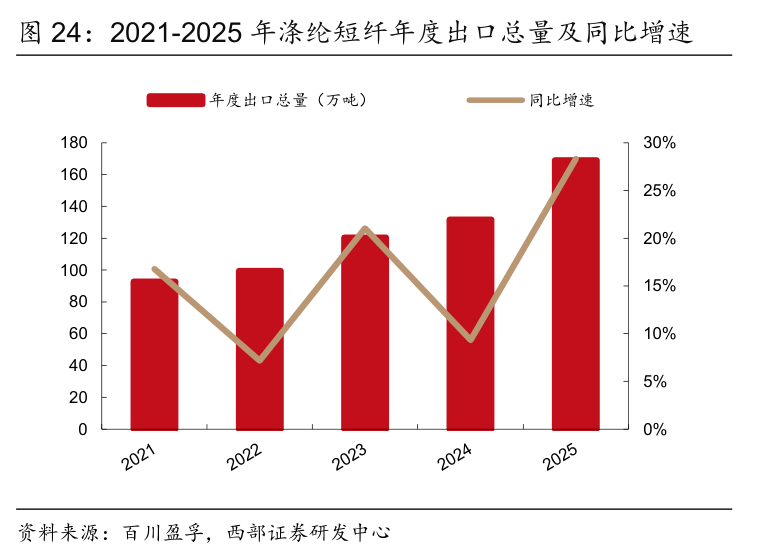
涤纶短纤下游抗周期韧性强,出海进展加速。短纤下游应用主要包括纺纱制线、无纺布、填充,需求占比分别为77%、17%、6%,其中无纺布在医疗卫生领域呈刚性消费特征,纺纱制线多元化、高附加值需求不断增加,短纤整体需求稳中有增。出口方面,2025 年短纤出口量达169.17 万吨,同比增长28.32%,2021-2025 年复合增速约16.16%。
 三、新凤鸣:聚酯一体化优势显著,差别化涤纶占比提升
3.1 PTA:自供+外销降本增效,技术+成本优势持续增强
3.1.1 自供率持续提升,外销有望受益价差修复
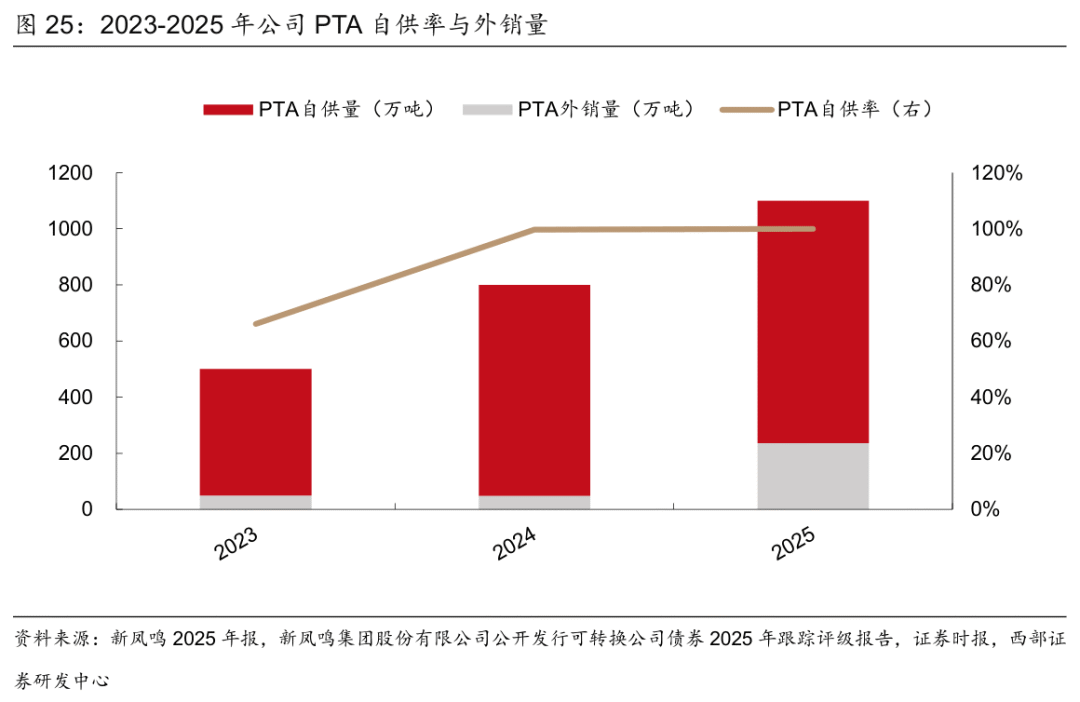
公司PTA 自供率持续提升,外销有望受益价差修复。随着独山能源三期、四期产能爬坡,公司PTA 产能由23 年的500 万吨/年增长至25 年的1100 万吨/年,23 年公司可用于聚酯生产的PTA 自供率为66%,24 年起自供率提升至100%。2025 年公司1100 万吨/年PTA 产能中,下游聚酯折合需求803 万吨,可供外销的PTA 产能约297 万吨。在PTA 行业“反内卷”驱动下,26 年公司PTA 外销利润有望受益于行业供需格局改善与价差修复。
 3.1.2 技术优势显著,经济效益持续增强
公司PTA 生产技术行业领先,产品质量与能耗成本优势突出。公司独山能源一期、二期PTA 项目引进英国BP 技术,三期、四期PTA 项目采用国际领先的KTS 公司PTA P8++技术,醋酸单耗达到行业最低,吨加工成本优势突出。BP 技术可减少95%固废、65%温室气体和75%废水排放,P8++技术在能耗与产品品质上更为领先。
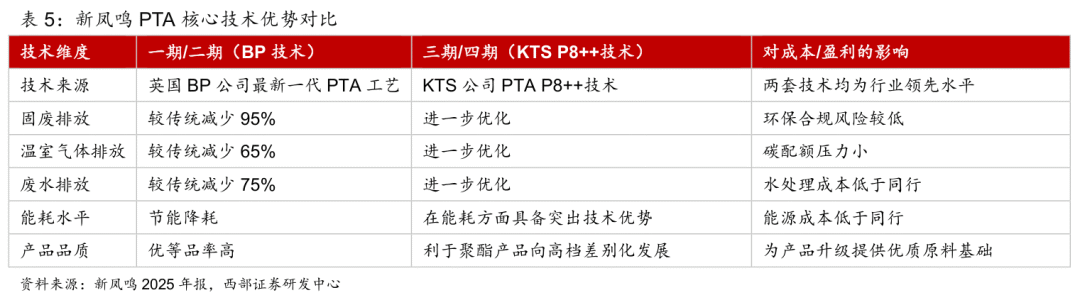
BP、P8++技术原料单耗与能耗优势显著。原料单耗方面,BP 技术通过降低氧化反应温度减少PX 和醋酸消耗,生产单吨PTA 所用醋酸、PX 相比行业基准少0.6、2 千克/吨产品;P8++技术通过精制萃取、回收复用等技术,醋酸、PX 单耗优势显著,相比行业基准分别少1.3、6 千克/吨产品。能耗方面,公司BP 技术所生产PTA 的综合能效水平2020年位列行业第一,P8++技术的PTA 装置实现余热发电自用,BP、P8++技术能耗单耗相比行业基准分别低71、76 千克标油/吨产品。
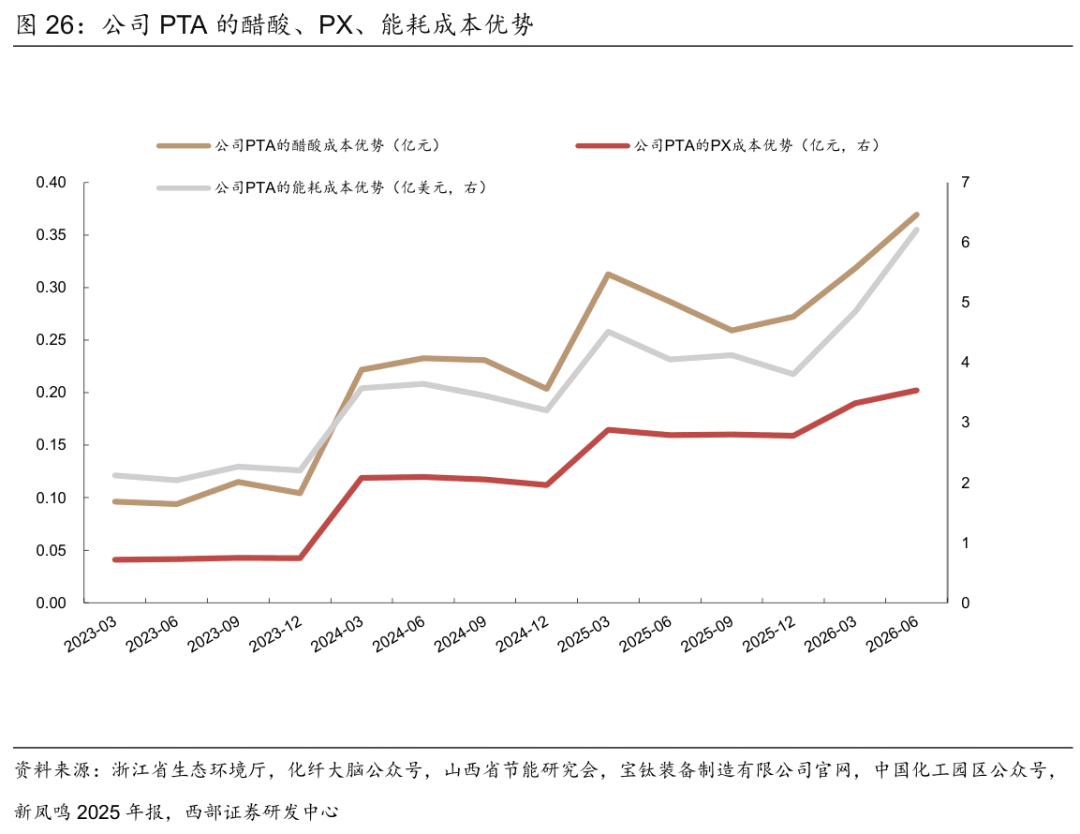
公司PTA 经济效益随产能扩张与能源价格中枢上移而增强。23-25 年,随着公司PTA 产能扩张,公司PTA 的原料单耗与能耗优势带来的经济效益进一步增强。我们测算,相比行业基准水平,23/24/25 年公司PTA 总产能对应的总成本优势分别为16/25/30 亿元,对应毛利率优势分别为2.6/3.7/4.2pct。26H1 海峡封锁扰动下,油价高位震荡,公司PTA原料与能耗成本优势进一步凸显。
 3.2 涤纶:差别化占比持续提升,战略卡位低碳赛道
3.2.1 研发投入加码,成果持续转化
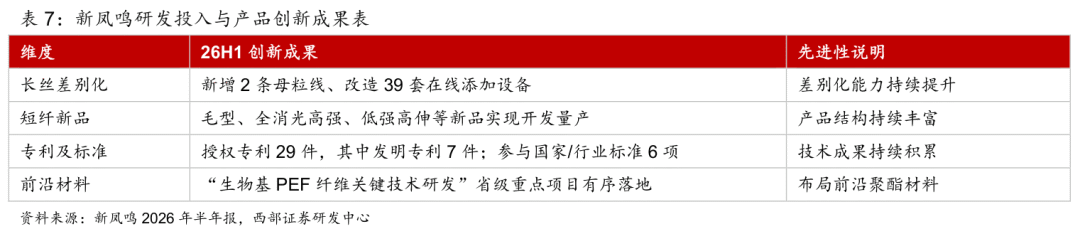
公司研发投入不断加码,差别化产品占比持续提升。26H1 研发费用达7.82 亿元,同比+13.08%。长丝方面,26H1 公司新增2 条母粒生产线、完成39 套在线添加设备改造,成功开发50D/192、超细旦FDY 黑丝等新品,长丝差别化率不断提升。短纤方面,26H1 公司持续攻坚中空有硅品质及水刺可纺性能,中磊化纤成功研发5.56 系列毛型、全消光高强棉型等新品,江苏新拓1.33 蓝相低强高伸等新品实现开发量产。
知识产权壁垒持续夯实,研发平台不断升级。 26H1 公司获得授权专利29 件,其中发明专利7 件;参与国家标准5 项、行业标准1 项,完成省级工业新产品立项8 项。公司依托国家级企业技术中心、院士专家工作站、省级重点企业研究院等多层级创新平台,持续推进PEF 生物基聚酯中试验证。
 3.2.2 差别化率不断提升,前瞻布局化学法生物基
涤纶差别化率持续提升。截至25 年底,公司差别化长丝、短纤产能分别为608、60 万吨/年,差别化产能占比分别为68.7%、50%。26H1 公司在建江苏新迈长丝、短纤产能分别为80、60 万吨/年,产品定位均为差别化,建成后公司差别化长丝、短纤产能占比进一步提升至71.3%、66.7%。
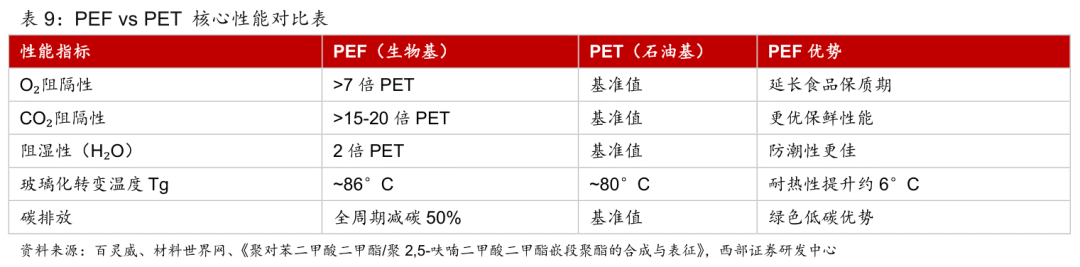
前瞻布局生物基聚酯,卡位低碳差别化赛道。 2025 年公司投资1 亿元参股利夫生物,持股7.02%。利夫生物为全球生物基芳香族材料领军企业,拥有全球独创的“生物质—葡萄糖—HMF—FDCA”工艺路线及全球首条FDCA 千吨级产线。FDCA 被美国能源部列为12 种最具潜力生物基平台化合物之一,下游PEF 在O?阻隔性(>7 倍PET)、CO?阻隔性(>15-20 倍)、耐热性(Tg 高约6°C)及全生命周期碳排放(减少50%)等方面优于PET,目前已率先实现100%生物基PEF 长丝规模化量产。
 四、盈利预测与估值
4.1 关键假设及盈利预测
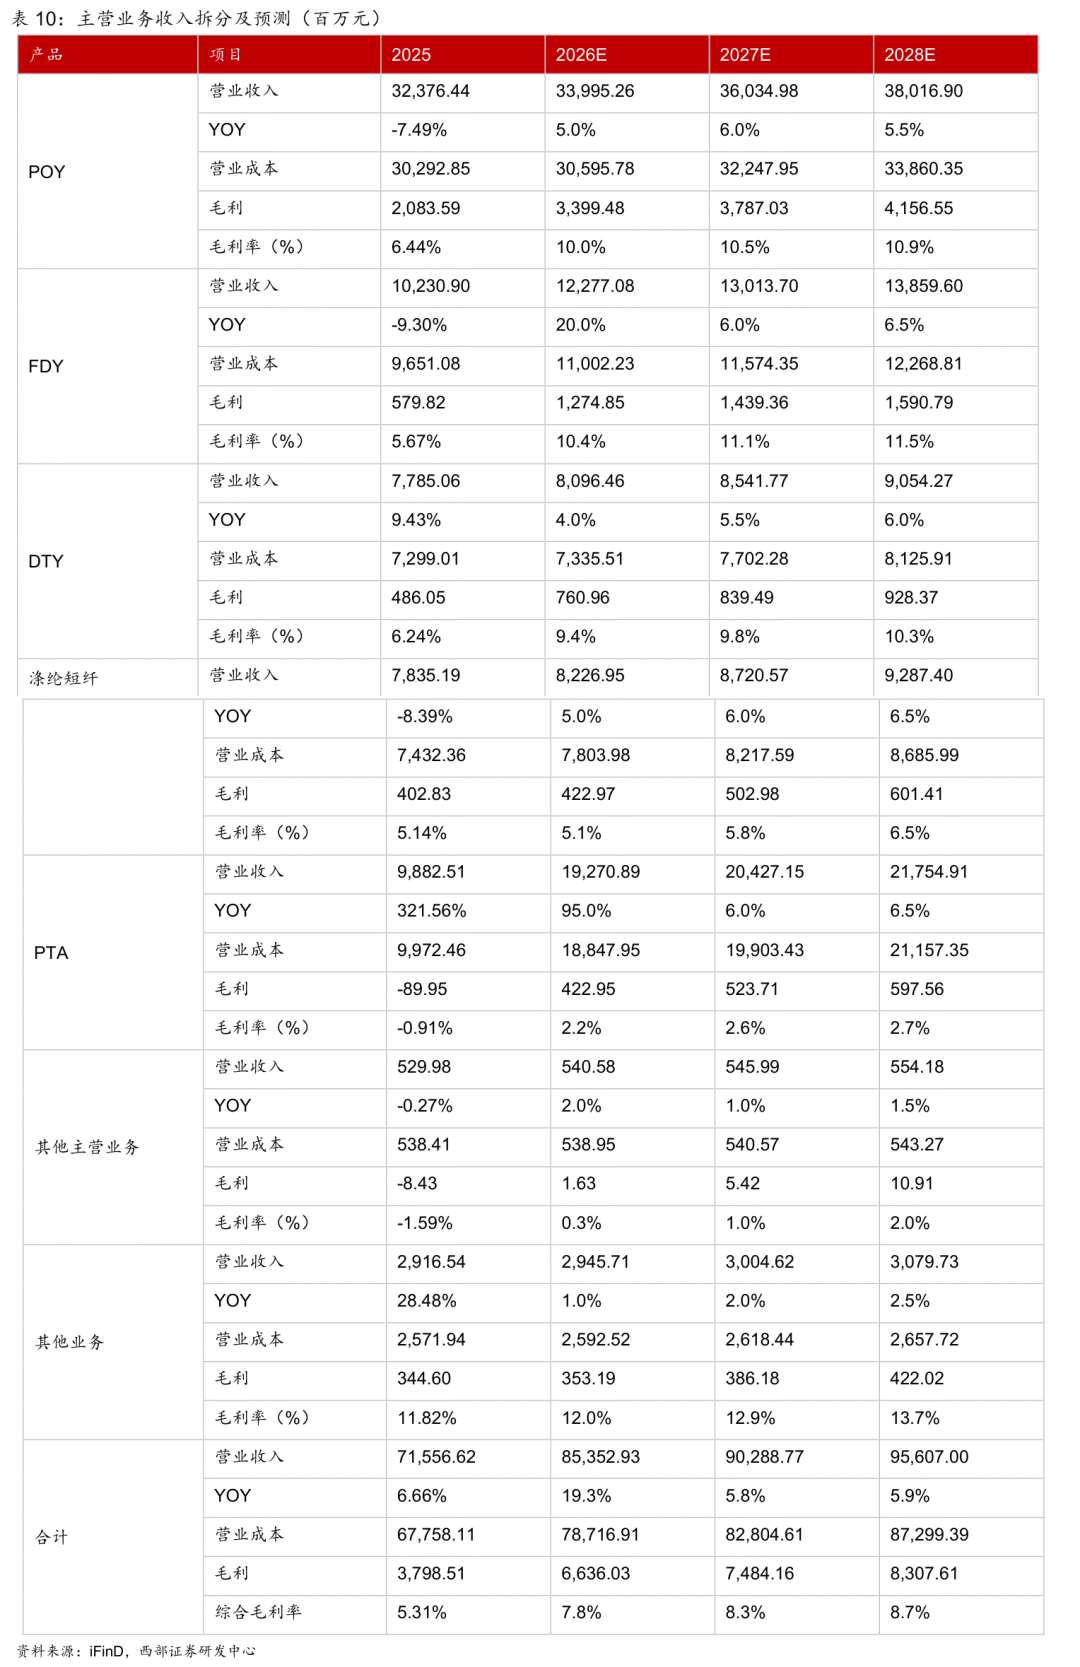
POY:1)营收:考虑到公司新增产能建设持续推进及后续产能逐步释放,叠加下游针织及梭织需求稳健增长,假设26-28 年公司POY 营收增速分别为5.0%/6.0%/5.5%。2)毛利率:26H1 公司POY 毛利率为10.5%,较25 年全年6.4%提升4.1pct。随着长丝供需格局持续改善,叠加公司差别化长丝产品占比逐步提升,假设26-28 年公司POY 毛利率分别为10.0%/10.5%/10.9%。
FDY:1)营收:26H1 公司FDY 实现营收58.97 亿元,同比+26.9%。考虑到公司成功开发超细旦FDY 黑丝等差别化新品有望带动产品销量增长,叠加下游功能性、差别化纺织面料需求提升,假设26-28 年公司FDY 营收增速分别为20.0%/6.0%/6.5%。2)毛利率:26H1 公司FDY 毛利率为11.8%,同比提升5.3pct。随着差别化产品结构优化及加工差改善,假设26-28 年公司FDY 毛利率分别为10.4%/11.1%/11.5%。
DTY:1)营收:考虑到下游运动户外、功能性针织服饰对差别化DTY 产品需求增长,假设26-28 年公司DTY 营收增速分别为4.0%/5.5%/6.0%。2)毛利率:考虑到公司持续推进差别化纤维深加工有望提升DTY 产品附加值,假设26-28 年公司DTY 毛利率分别为9.4%/9.8%/10.3%。
涤纶短纤:1)营收:26H1 公司江苏新迈60 万吨/年差别化短纤项目工程进度85%,随着项目建设推进及产能逐步释放,叠加下游非织造布应用拓展,公司功能型短纤海内外订单有望持续放量,假设26-28 年公司涤纶短纤营收增速分别为5.0%/6.0%/6.5%。2)毛利率:随着差别化短纤产品产能占比持续提升,假设26-28 年公司涤纶短纤毛利率分别为5.1%/5.8%/6.5%。
PTA:1)营收:26H1 公司PTA 实现营收102.85 亿元,同比+121.1%。考虑到独山能源四期270 万吨/年PTA 装置于25 年11 月投产并于年末达产,26 年完整年度运行有望带动PTA 产销量增长,叠加下游聚酯需求平稳增长,假设26-28 年公司PTA 营收增速分别为95.0%/6.0%/6.5%。2)毛利率:随着PTA 行业供给结构优化带动加工费修复,假设26-28 年公司PTA 毛利率分别为2.2%/2.6%/2.7%。
其他主营业务:1)营收:公司其他主营业务主要包含再生聚酯与聚酯切片,考虑到公司加快化学法再生技术调研并积极寻求产业合作有望拓展再生聚酯业务发展空间,叠加下游切片纺丝对聚酯切片需求具有支撑,假设26-28 年公司其他主营业务营收增速分别为2.0%/1.0%/1.5%。2)毛利率:考虑到公司持续推进低熔点等差别化聚酯切片新品开发有望提升切片产品附加值,假设26-28 年公司其他主营业务毛利率分别为0.3%/1.0%/2.0%。
其他业务:1)营收:公司其他业务主要包括原材料贸易及废品销售等,考虑到原材料贸易需求及现有业务持续开展,假设26-28 年营收增速分别为1.0%/2.0%/2.5%。2)毛利率:考虑到公司持续强化成本管控及经营效率提升,其他业务盈利水平有望稳中有升,假设26-28 年毛利率分别为12.0%/12.9%/13.7%。
 4.2 相对估值
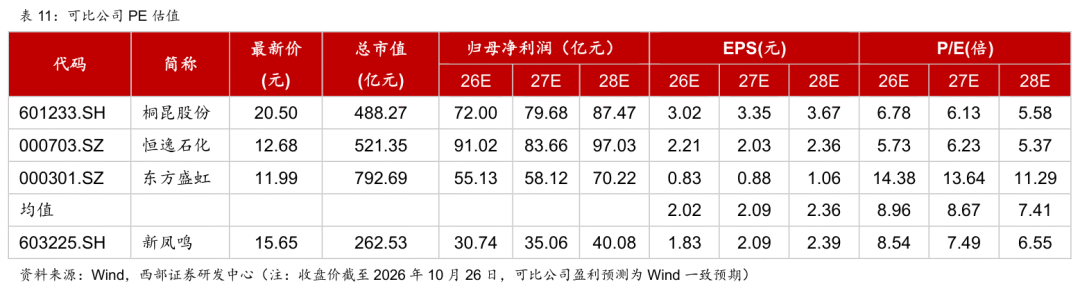
我们采用相对估值法(P/E)对新凤鸣进行估值,选取桐昆股份、恒逸石化、东方盛虹作为可比公司。桐昆股份与新凤鸣均以涤纶长丝为核心业务,并向上游PTA 延伸,产品结构及盈利模式较为相似;恒逸石化涵盖PTA 及POY、FDY、DTY 等聚酯产品,与新凤鸣在产业链环节及盈利周期上较为接近;东方盛虹具备“PX—PTA—聚酯化纤”布局,其中涤纶长丝业务与新凤鸣重合度较高,均受原料价格、加工价差及下游纺织需求变化影响。2026年可比公司平均PE为8.96倍。新凤鸣涤纶产能国内领先,全产业链一体化优势持续增强,有望充分受益行业景气修复带来的盈利改善。我们预计公司2026-2028 年归母净利润分别为30.7/35.1/40.1 亿元,对应PE 分别为8.5/7.5/6.6 倍,首次覆盖,给予“买入”评级。
 五、风险提示
1)宏观经济下行风险。涤纶纤维的终端需求与宏观经济景气度及消费信心密切相关,若宏观经济超预期下行,纺织服装等终端消费将受抑制,导致公司产品销量及价格承压。
2)原材料价格波动风险。公司主要原料PX 和MEG 价格与国际油价高度联动,若地缘冲突等因素导致油价剧烈上涨,将推高生产成本,若成本压力无法顺利向下游传导,公司盈利能力将面临考验。
3)行业竞争格局变化风险。行业集中度虽高,但若出现产能无序扩张或龙头企业重启价格战,行业盈利水平将受到冲击,进而影响公司经营业绩。
4)新建产能投产不及预期风险。公司在建项目若因审批、调试等原因延期投产,将直接影响收入及利润增长兑现。
5)汇率波动风险。公司外销收入涉及外币结算,若人民币汇率大幅波动,可能对出口业务利润及整体盈利水平产生不利影响。
6)技术路线迭代风险。生物基材料等新技术可能对传统PET 形成长期替代,公司虽已布局,但若出现战略误判或跟进滞后,可能影响远期成长空间。