2026年上半年,家电行业处于深度调整期。奥维云网数据显示,上半年国内家电全渠道零售额为4250亿元,同比下滑9.9%。其中,一季度下降6.0%、二季度下降12.4%,降幅逐步扩大。换新需求释放放缓、地产链传导压力、原材料价格高位运行等多重因素相互交织,令内销市场持续承压。空调厨卫拉低整体增速,空调、厨卫大电(烟灶消洗嵌集热净)零售额同比分别减少15.9%、10.7%。
截至8月31日,A股22家小家电(按申万二级行业分类)上市公司均已披露2026年半年报。据财报披露的数据统计,22家公司上半年合计实现总营收639.29亿元,较2025年同期提高5.7%;归母净利润(含亏损)总和为41.11亿元,而2025年同期为47.92亿元。
更进一步来看,10家厨房小家电企业总营收为283.79亿元,归母净利润(含亏损)合计11.20亿元,与2025年上半年相比分别下降2.8%、41.9%,约占小家电总额44.4%、27.3%;8家清洁小家电总营收为324.89亿元,归母净利润合计26.57亿元,与2025年上半年相比分别提高15.3%、5.2%,约占比50.8%、64.6%;4家个护小家电企业总营收30.61亿元,归母净利润(含亏损)合计3.33亿元,与2025年上半年相比分别下降1.9%、1.2%,约占比4.8%、8.1%。
报告期内,苏泊尔、德尔玛、倍轻松等9家公司营收、净利双降,其中一半以上为厨房小家电公司;德昌股份、爱仕达、彩虹集团等7家公司增收不增利,其中厨房小家电和清洁小家电公司各有3家。爱仕达、比依股份由盈转亏,仅不到三成公司净利润同比上涨。
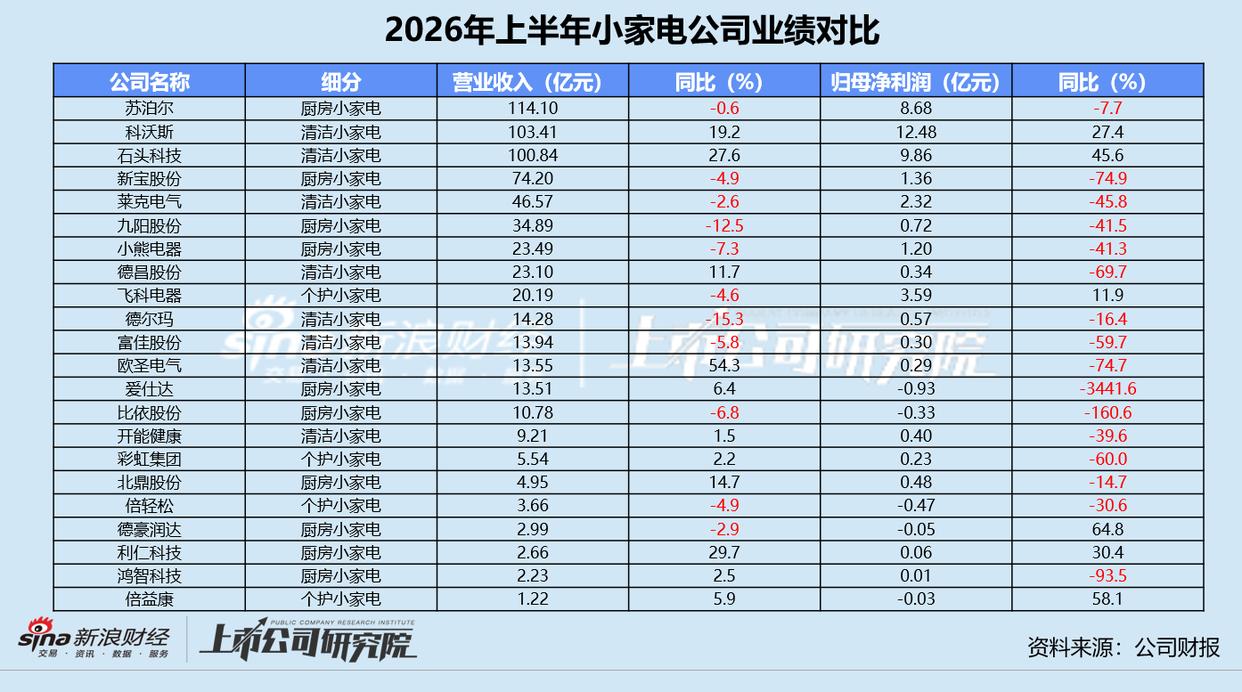
就收入规模而言,苏泊尔以114.10亿元位居榜首,约为第二名科沃斯上半年营收的1.10倍,比厨房小家电收入第二名新宝股份高出接近40亿元。倍益康2026年前6个月仅实现1.22亿元,在22家公司中垫底,与个护小家电榜首飞科电器相差近19亿元。欧圣电气收入同比增速达54.3%,二季度单季收入6.18亿元,与2025年同期相比激增93.2%。业绩公告显示,其海外(尤其北美)市场需求旺盛,核心品类吸尘器和空压机上半年收入分别同比增长41.8%、40.9%,工业电扇、抛雪机、气钉枪等新品类增速超100%,大客户如The Home Depot、Stanley Black & Decker等订单显著提升。而同为清洁小家电,德尔玛收入报告期内收入同比下滑15.3%,公司解释称是小家电品类退出国补范围所致。
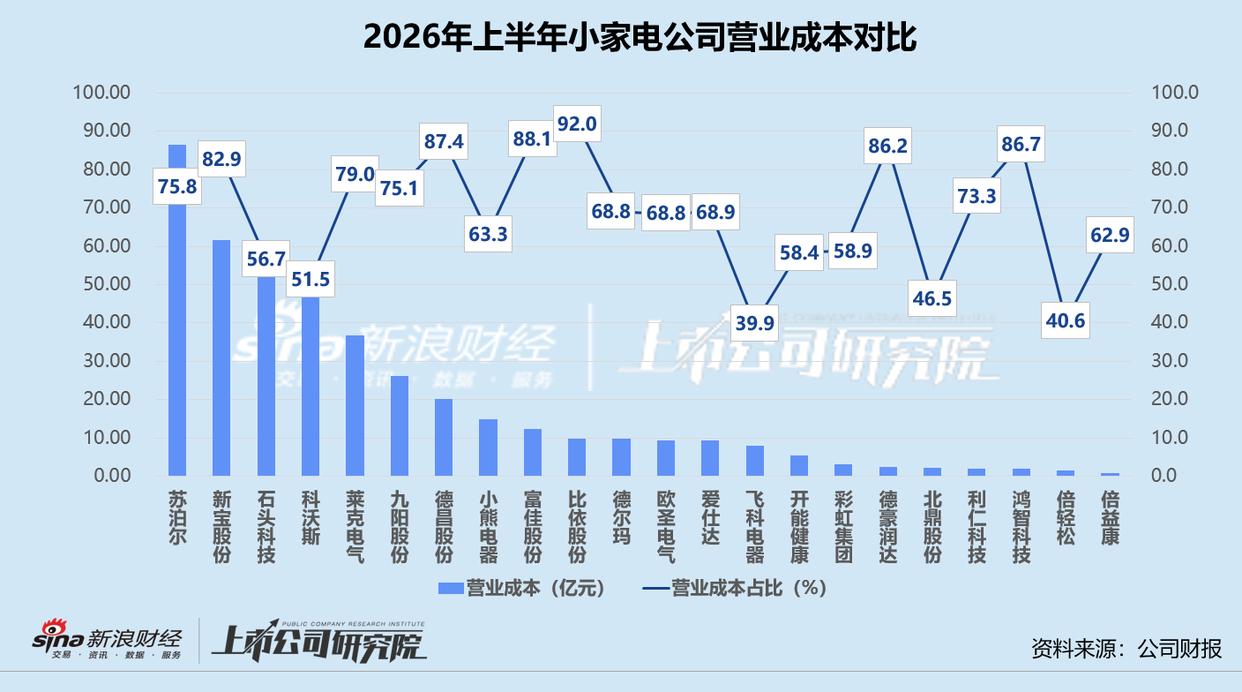
就成本控制而言,小家电公司上半年的营业成本普遍随着主营业务变动,倍轻松、新宝股份、莱克电气和比依股份收入规模缩水,但成本逆势上升。苏泊尔同样以86.44亿元成本位列第一,比第二名新宝股份高出近25亿元。欧圣电气受电机、钢材等原材料采购成本上升影响,营业成本较2025年同期大幅增长61.8%,马来西亚生产基地仍处于产能爬坡期,新品类也处于导入期,规模效应尚未充分释放。倍益康因业务规模相对较小,成本尽管同比增长2.3%,但整体仍居于末位。降幅最高的是德尔玛,营业成本同比减少14.6%,与销售收入降幅基本相当。
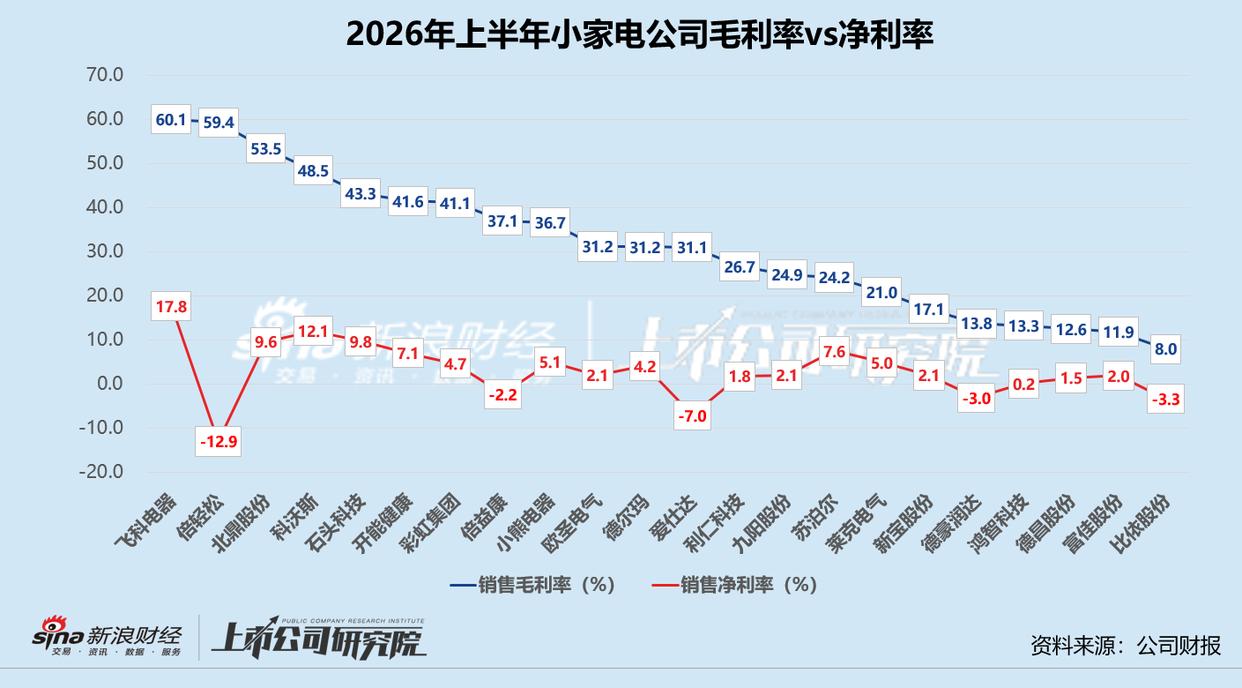
小家电公司的营业成本占营业收入比例保持在50%-80%之间,但比依股份营业成本占比高达92.0%,销售毛利率与2025年上半年相比下降超6个百分点至8.0%,明显掉队。业绩公告显示,公司全资子公司中意产业园一期项目于报告期初结项并全部转入固定资产,固定资产由上年末的6.82亿元骤增至13.79亿元,由此产生的大额固定资产折旧直接计入营业成本。相较之下,飞科电器以60.1%销售毛利率稳居首位,同比增长2.6个百分点。公司推动产品结构向中高端升级,电动剃须刀和电动吹风的毛利率较2025年同期分别提升2.3%、0.6%。此外,博锐子品牌承接了下沉市场流量,细分收入同比增长21.9%,约为总销售额贡献四分之一。
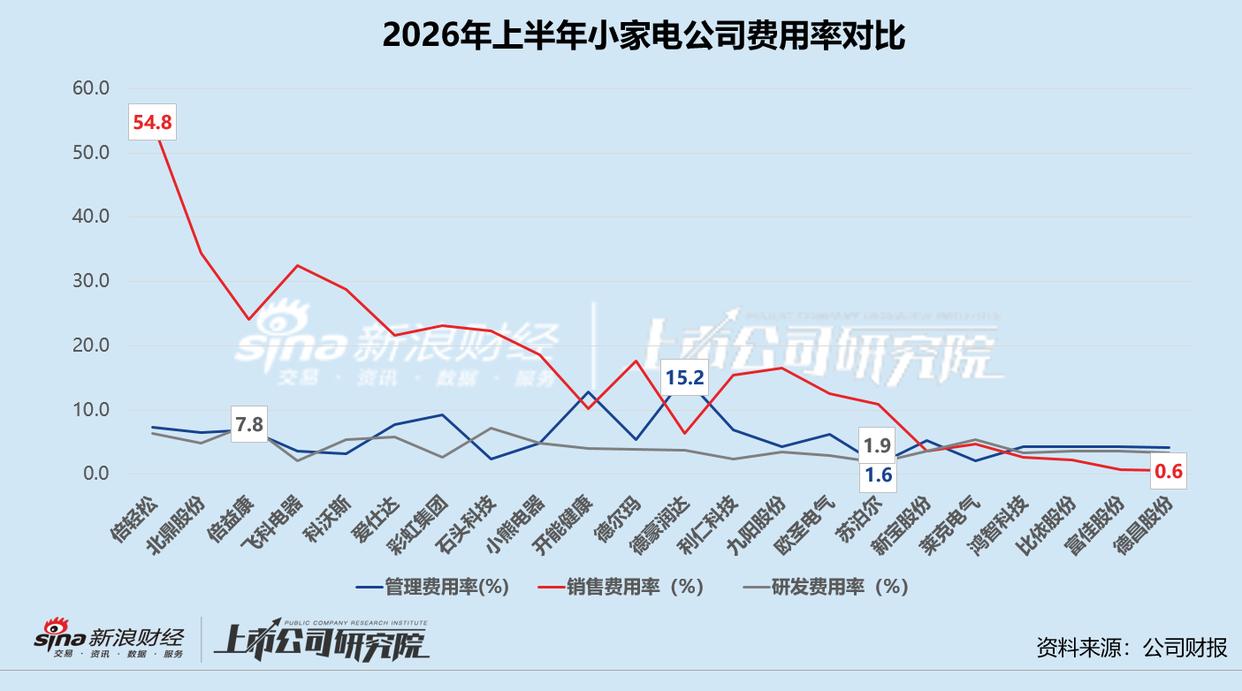
就费用效率而言,北鼎股份、科沃斯、爱仕达等9家公司销售费用、管理费用和研发费用全面增长。倍轻松的销售费用率最高,录得54.8%,二季度一度高达63.7%。报告期内品牌线下直营门店虽然从119家优化至100家,但留存的门店均位于机场、高铁站等核心场景,刚性支出难有压缩空间;线上流量成本居高不下,上半年推广费和促销费合计超8500万元,占销售费用比例逾四成。欧圣电气与业务扩张直接挂钩的平台交易费、商权费、海外市场拓展费等投入走高,导致销售费用同比增幅接近56%。而德昌股份主要为SharkNinja等国际家电品牌提供ODM/OEM代工,基本不需要市场推广,销售费用率低至0.6%。
德豪润达的管理费用率约为15.2%,在22家公司中排名第一。开能健康紧随其后,管理费用率也接近13%。业绩公告显示,2025年底公司完成了对原天生物、丽水东昕等4家细胞业务公司的股权收购,这些并表子公司的管理人员薪酬、行政开支和运营成本集中体现在上半年管理费用中。欧圣电气为了支持马来西亚基地生产运营,从国内派遣了大量的核心生产技术人员,因此推高了职工薪酬,管理费用同比增幅高达80.4%。苏泊尔管理费用同比减少9.1%,费用率约为1.6%,远低于同行。公司外销以OEM/ODM代工为主,直接接入SEB集团超150个国家分销网络,轻资产运营节省了大量运营成本。
小家电公司的研发费用率基本保持在2.5%-6.0%之间。2026年1-6月,倍益康研发费用率达到7.8%,倍轻松研发费用率也突破了7.0%。前者转型康复医疗器械赛道,盆底康复治疗仪、干扰电治疗仪等已取证上市,可变振幅筋膜枪、压缩靴等持续迭代,研发费用持续投入。后者则是因为收入下滑被动抬升,公司目前生物传感监测系统、低速大扭矩电机、车载智能按摩座舱等多条研发技术线并行,预计研发费用支出将呈结构性刚性特征。莱克电气、富佳股份、九阳股份和德尔玛的研发费用皆呈双位数下降,尤其德尔玛研发费用较2025年同期下降39.7%,其中职工薪酬同比降幅达42.6%。
就盈利能力而言,“扫地机器人双雄”科沃斯和石头科技分别位列第一、第二。科沃斯归母净利润录得12.48亿元,同比增长27.4%,但若剔除非经常性收益,净利润约为8.05亿元,同比下降6.4%。而石头科技净利润改善主要来自营收规模扩张和费用率优化,归母净利润约为9.86亿元,同比增长45.6%。报告期内,爱仕达由盈转亏,归母净亏损达9341.42万元。除了以铝、不锈钢为主的炊具原材料成本整体上升拉低了毛利率,公司海外业务以美国市场为主,受关税政策波动影响出现阶段性亏损,新进入的工业机器人也增收不增利。倍轻松自2024年三季度开始连续第8个季度录得亏损,主要因为公司货币资金规模大幅缩水,利息收入锐减,财务费用由2025年上半年的净收益199.71万元半转为净支出245.18万元。
综合作用之下,飞科电器销售净利润率以17.8%在22家公司中领跑,与2025年同期相比小幅增长2.6个百分点,比第二名科沃斯净利率约高出超5个百分点。倍轻松以-12.9%排名倒数第一,欧圣电气净利率同比锐减11个百分点至2.1%。
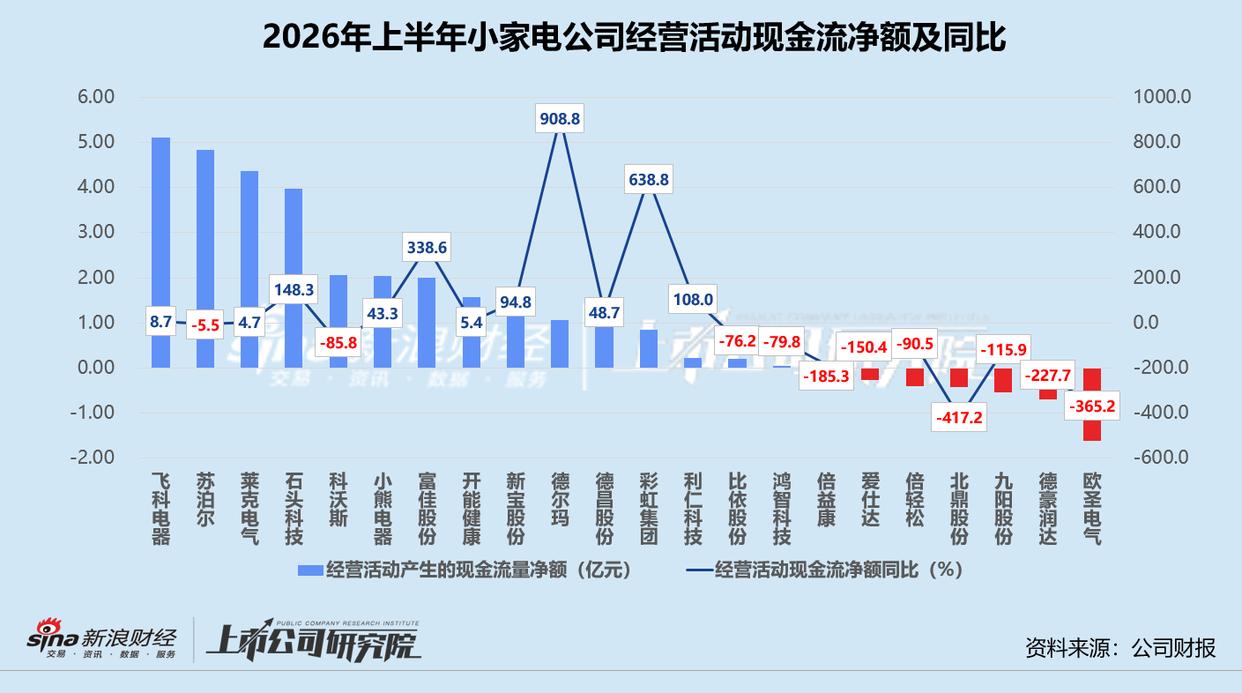
就盈利质量而言,报告期内彩虹集团、富佳股份和石头科技经营性现金流转正,倍轻松、倍益康、德豪润达等7家企业经营活动产生现金净流出,其中九阳股份、爱仕达、欧圣电气和北鼎股份由正转负。德尔玛上半年经营活动现金流净额达1.07亿元,同比飙升908.8%。公司解释称,这主要是购买商品支付的现金及薪酬支出减少所致,“以销定产、以产定采”的协同机制使得其去库存效果明显。而欧圣电气因为应收账款与存货双重膨胀,合计占用超2.6亿元新增营运资金,导致经营活动产生现金净流出1.61亿元。北鼎股份则因为京东渠道运营模式切换带来了回款延迟,经营性现金流为-4136.39万元,而2025年同期为1303.83万元。
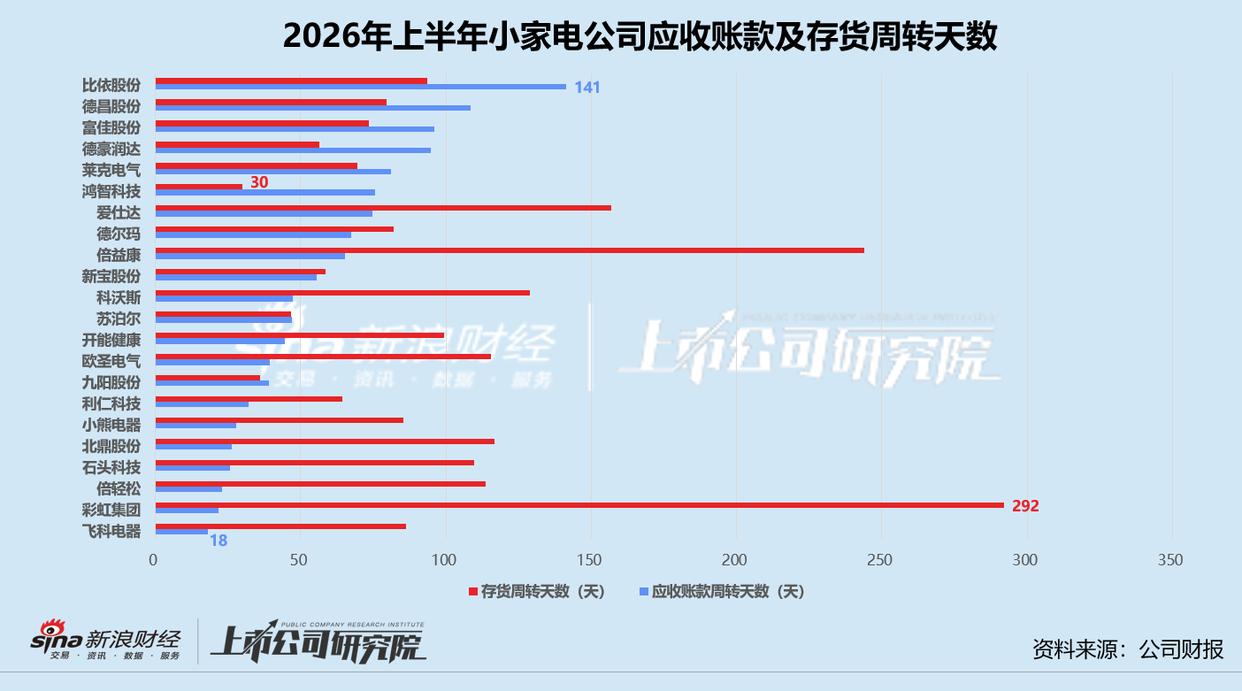
比依股份和德昌股份应收账款周转天数双双突破100天,比依股份更是同比增长34天至141天,飞科电器回笼资金仅需18天。业绩公告显示,作为ODM/OEM代工厂,比依股份的第一大客户飞利浦销售占比已超过45%,前五大客户为总营收贡献比例逾60%,这导致公司话语权薄弱,回款速度不佳。而飞科电器以经销模式为主,原则上采取“款到发货”政策,应收账款占总营收比例仅为10.4%。
彩虹集团存货周转天数高达292天,倍益康存货周转天数也达到244天,较2025年同期延长了48天。比依股份和欧圣电气的存货规模同比分别增长87.2%、84.3%,前者是因为咖啡机业务爆发式增长,公司相应增加了原材料及产成品备货。后者则主要受海外大客户订单驱动,马来西亚基地建立起本地化原材料储备和产品周转库存。鸿智科技虽然2026年上半年存货规模同比增长40.0%,但整体规模依旧在22家公司中排名倒数第一,周转天数约为30天。
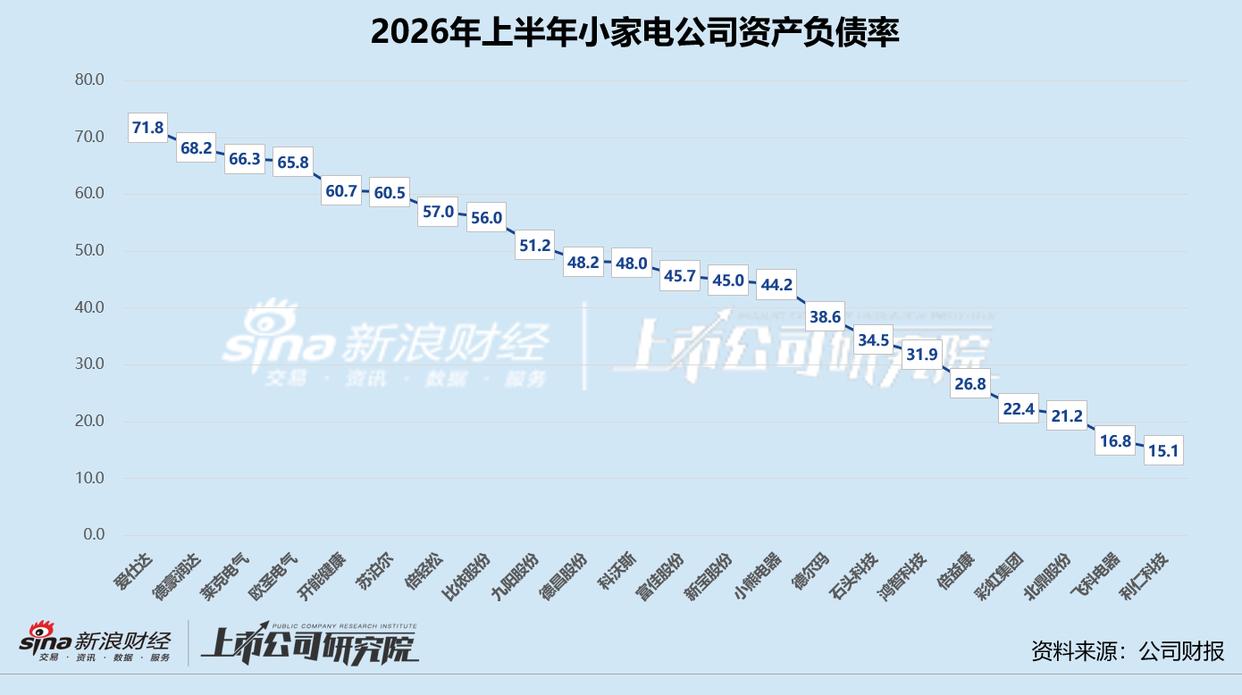
截至2026年6月30日,爱仕达资产负债率同比提升6.5个百分点,达到71.8%。公司期末短期借款共计12.89亿元,占总资产比重提升至27.8%,有息资产负债率突破35%。与此同时,其流动比率和速动比率双双创下新低,分别为0.77、0.44,短债压力尤为突出。