来源 :WELINK塑料2026-09-20
镇洋发展(603213.SH)9月18日发布公告,受中东地缘政治冲突扰动,核心原料乙烯价格持续上行,带动生产成本抬升,PVC产品经营效益承压。为遏制持续亏损,同时开展设备检修、优化装置运行性能,公司决定对年产30万吨乙烯基新材料(PVC)装置实施临时停产。
本次停产自2026年9月19日启动,预计停产周期不超过4个月。
装置与工艺特点:
乙烯法路线,原料完全外采
本次停产的30万吨/年PVC装置,采用乙烯氧氯化法(乙烯法)工艺,为公司乙烯基新材料核心产线,配套氯碱主装置。该路线无自备大炼化裂解炉,生产所需乙烯单体全部依靠外部采购。
从原料单耗来看,每生产1吨PVC树脂,理论消耗0.48~0.50吨乙烯叠加0.58吨液氯,乙烯是成本端决定性变量。
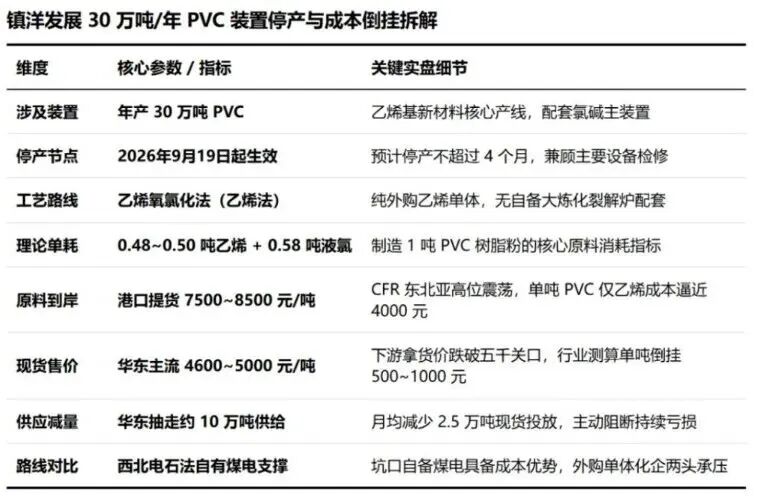
当前CFR东北亚乙烯维持7500~8500元/吨高位震荡,仅乙烯一项,单吨PVC原料成本就接近4000元;而华东地区PVC现货主流成交区间仅4600~5000元/吨,行业测算单吨产品成本倒挂500~1000元,生产即亏损。
供给端影响:华东PVC供给收缩,
月均减量2.5万吨
装置停产后,月均减少2.5万吨PVC现货投放,预计本次停产周期内将从华东市场抽走近10万吨供给,短期对区域PVC现货形成供给收缩支撑。
对比行业不同工艺路线,西北电石法PVC依托坑口自备煤电,具备显著成本优势;而镇洋这类外购乙烯单体的一体化企业,在乙烯高价周期下,两头承压,盈利韧性弱于电石法产能。
公司层面影响:其余产线维持运行,
短期营收承压但止损
公告提及,本次仅该套PVC装置停产,公司其余生产装置保持正常运转。本次停产会对当期营业收入造成一定影响,但能够直接停止PVC业务持续亏损,改善整体盈利水平,不会对公司长期经营发展造成不利冲击,复产时间将另行发布公告。
行业背景:地缘扰动推升乙烯价格,
乙烯法PVC企业经营承压
近期中东地缘冲突持续扰动全球能源与化工品供应链,推高乙烯进口到岸价格。
乙烯法PVC企业高度依赖进口乙烯,在原料大涨、下游PVC需求偏弱、产品售价难以同步跟涨的环境下,成本倒挂压力凸显。
本次镇洋发展主动停产检修,也是国内乙烯法PVC产能,在原料高价周期下,通过主动减产来控制亏损的典型案例,后续市场将持续关注该装置复产节点以及PVC市场价格的修复情况。