来源 :Canchem-可为化学2026-09-19
昨天晚上,浙江镇洋发展发布公告,从今天开始,对旗下年产 30 万吨的乙烯基新材料装置实施临时停产,预计停产时间不超过 4 个月。
金九银十原本是传统旺季,一家年产几十万吨的成熟化工厂突然关停主力产线,直接原因写在昨晚的公告里:受中东地缘冲突扰动,外盘乙烯原料价格持续居高不下,下游管材型材的拿货价却死活上不去,据行业机构综合成本模型测算,纯外购产线单吨毛利倒挂达到数百乃至上千元,继续开机等于天天贴钱运转,厂里索性拉闸关阀门,借机把整套装置做一次彻底检修。
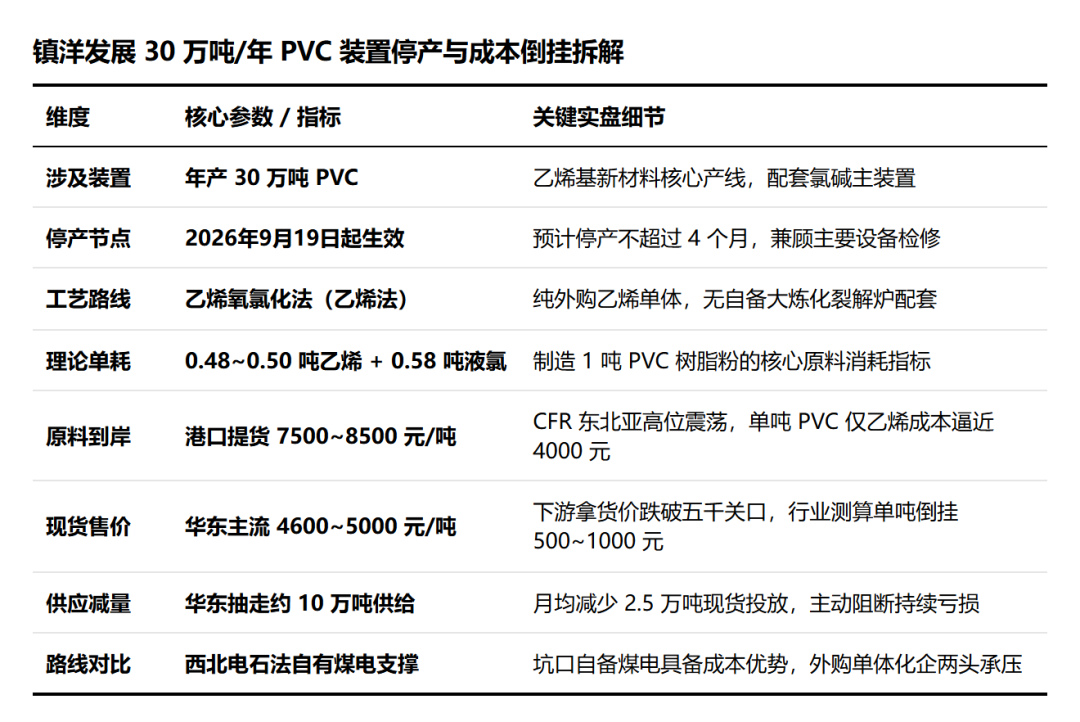
没有自备裂解炉的外购短板
造 PVC 就两条路线,西北靠煤炭和电石,沿海走乙烯氧氯化,按车间常规物料消耗定额,做一吨乙烯法 PVC,需要吃进半吨乙烯单体和近六成吨液氯,这笔物料消耗完全由化学反应方程式严格锁死,没有任何投机取巧的空间。
有大型炼化装置的一体化企业,乙烯顺着园区公共管廊直接进车间聚合釜,管道输送损耗极低,单吨摊销运费几乎可以忽略不计,而且前端还能跟石脑油、轻烃裂解综合平衡成本,镇洋发展偏偏没有自备大型裂解炉,原料全靠在沿海码头接外盘冷冻船。零下 104 度的低温冷冻乙烯漂洋过海进港,需要专用的深冷卸船臂接卸进绝热低温储罐,路上每多折腾一道储运工序,单吨成本就要往上叠一层,遇上海运期延误或冷冻费上涨,成本更是不受控制。
外盘乙烯 CFR 东北亚到岸价长期在 900 至 1150 美元/吨高位震荡,加上汇率折算、进口关税、增值税以及港口冷冻罐仓储杂费,港口折合完税提货成本达到 7500 至 8500 元/吨,折算下来,每做一吨 PVC,仅吃进 0.485 吨乙烯原料一项就要花掉 3600 至 4100 元进料开支。反观成品端,国内房地产开工与市政排水管网采购节奏放缓,下游管厂拿货十分谨慎,华东主流现货成交价跌破五千元关口、在 4600 至 5000 元/吨区间徘徊,根本消化不了原料进价。
如果把液氯消耗、高压蒸汽、车间动力电费、聚合助剂以及设备折旧摊销全盘纳入计算,据卓创资讯与百川盈孚综合成本模型测算,纯外购乙烯单体的 PVC 装置每吨完全成本超过 6200 元,理论毛利倒挂达到 500 至 1000 元以上。按单月 2.5 万吨的满负荷产出折算,装置如果硬着头皮开机,每个月账面净流出的真金白银就高达上千万元,面对这种进料贵、出货便宜的被动局面,与其天天敞口贴钱,直接拉闸停产反而是最理性务实的止损选择。
整厂难以割舍的液氯平衡
停掉 PVC 产线,在车间操作上只要关掉乙烯进料阀门、把反应釜里的浆料排空吹扫即可,但对整座化工厂的工程运转来说,最凶险的考验反倒在前端的氯碱电解车间。
氯碱工业遵循最严密的自然物质守恒规律,离子膜电解槽电解饱和食盐水,一边出烧碱一边伴生氯气,每产出一吨折百烧碱,车间里就必定副产 0.886 吨氯气,眼下国内烧碱行情尚可,华东地区 32%离子膜碱折百价维持在 2800 至 3200 元/吨区间,开工依然具备可观收益,企业肯定希望电解槽开足马力多产烧碱。但氯气属于剧毒强腐蚀危化品,不仅不能对空直排,而且根据国家安全监管硬约束,厂区内绝不允许长期大体量储存高压液氯,必须做到产出即消化。
PVC 恰恰是整个氯碱工业体系里食量最大的吸氯海绵,国内四成以上的副产液氯全靠 PVC 产线吞吐消化,一旦停掉 30 万吨 PVC 装置,每月数万吨原本流向氯乙烯反应器的液氯瞬间失去去处,如果分流不畅,电解槽就必须跟着被动降负荷甚至熄火。
镇洋发展这次敢直接定下长达 4 个月的停产周期,底气在于厂里提前做好了全厂液氯物料大调配,公告中明确指出本次停产仅涉及 PVC 单一产线,其他装置维持正常生产。镇洋旗下配套拥有环氧氯丙烷、氯化石蜡以及专用精细氯化物生产装置,通过园区管网将富余的液氯导流到附加值更高的精细化学品工段,甚至通过特种低温罐车向周边下游客户分流外销,宁可少赚部分氯气的边际收益,也坚决把每天都在敞口贴钱的 PVC 装置拉闸隔离,这展现了一座成熟化工园区在物料平衡上的调度底蕴。
华东现货直接抽走十万吨
从供应格局来看,按 30 万吨年产能线性折算,停工 4 个月相当于华东现货市场直接抽走约 10 万吨供给,月均减少 2.5 万吨现货投放。
虽然全国 PVC 产能在两千八百万吨左右,10 万吨缺口改变不了全国大宗供应偏充裕的基本面,但镇洋发展地处华东核心消费腹地,其出厂报价与现货出库量历来是大连商品交易所期货交割与现货贸易商定价的重要锚点。一家省属重点化企公开拉闸,向全行业传递了一个极其明晰的实盘态度:纯外购单体的企业对成本倒挂的容忍底线已经到了极限,绝不再陪着行业做赔本赚吆喝的无谓消耗。
在乙烯外盘价格大幅回调、或者下游管材型材拿货意愿真正转暖之前,缺乏一体化管网支撑的外购单体产线很难有动力重新点火。企业借着停产窗口,把聚合釜内的结皮彻底清理,对大型乙烯压缩机、屏蔽泵和冷凝换热器开展全方位深度大修,既能在逆风期保全宝贵的现金储备,也把检修成本前置消化,静待未来原料与成品价差修复时,第一时间抢回满负荷复产的主动权。