来源 :亚太家居网2026-10-28
10月28日,江山欧派交出了一份比较沉重的成绩单:2026年前三季度营收为6.16亿元,同比下降了52%,归母净利润亏损了1.72亿元,由盈转亏,第三季度的收入只有1.81亿,同比下降了56.6%。
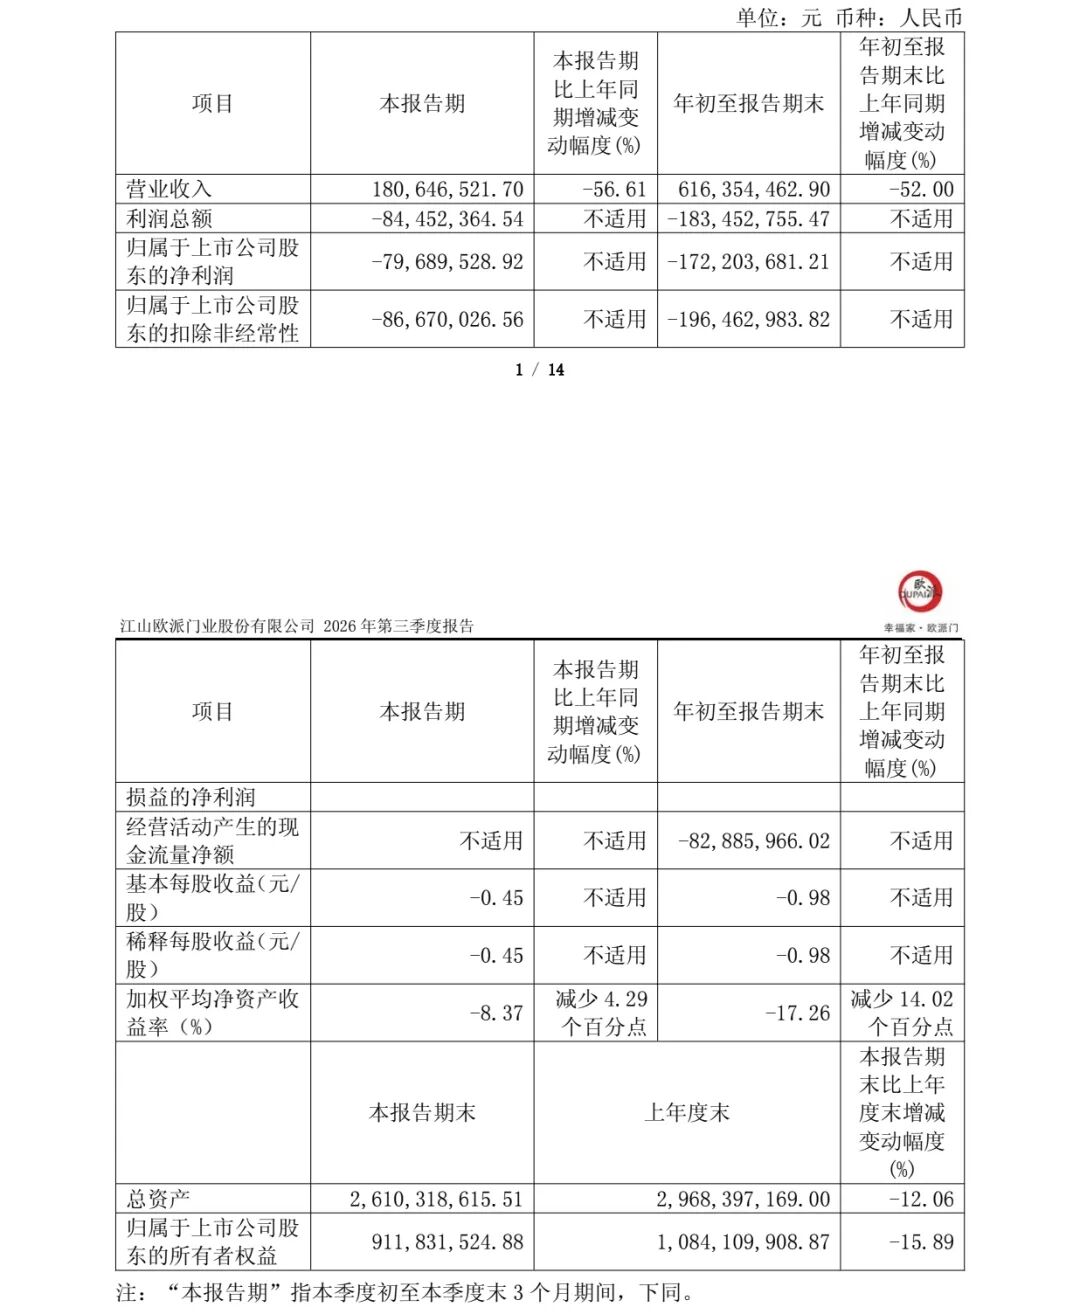
对数据进行拆解之后,有两个信号需要引起重视。直营工程渠道营收同比暴跌近九成,以房企大客户为核心的增长模式已经基本退出历史舞台,夹板模压门毛利率骤降至1.23%,价格战对盈利能力的侵蚀一目了然,并且公司主动减少了研发支出(下降了59%),也减少了销售费用(下降了31%),经营性现金流由原来的正数变成了负数,这说明企业在需求萎缩下的被动防御。
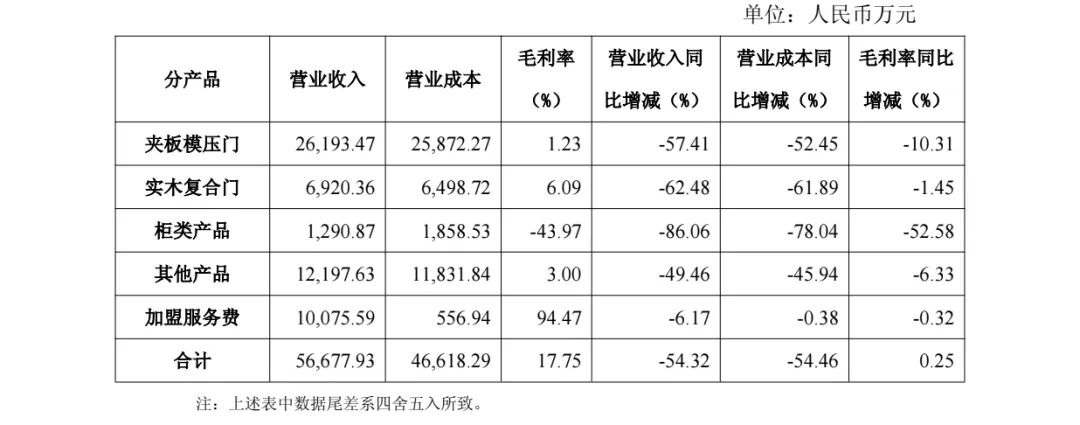
然而,另一组数据提供了不同视角:代理经销商的数量增加了大约3000家,而加盟服务费收入只下降了六个百分点,毛利率仍然保持在94%以上。因此,在工程端出现停滞的时候,零售分销网络仍然在扩大,渠道结构正在由“大B端”向“小b端”进行艰难的转变。
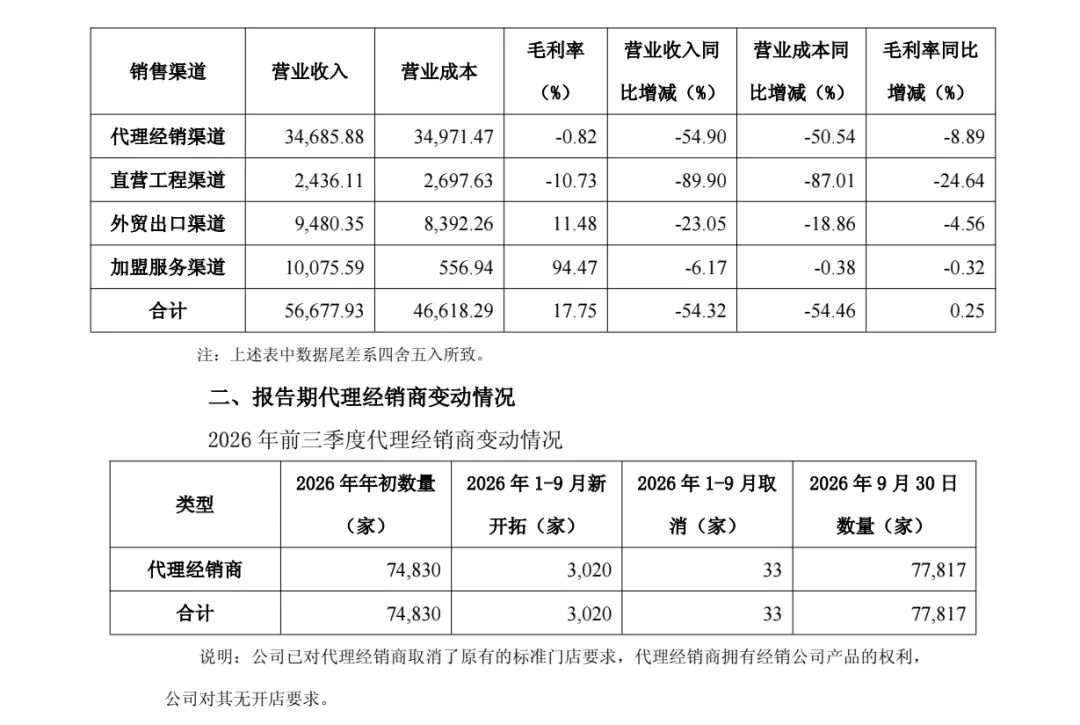
从行业的角度来看,定制家居正在集体告别地产红利期,江山欧派的困境并不是孤立存在的,它代表了赛道逻辑切换的一个缩影:随着新房交付量的不断缩减,谁能先完成渠道下沉和品类拓展,谁就有可能在行业出清之后活下去,短期亏损是代价,渠道重构是否能够实现,才算是真正的观察窗口。