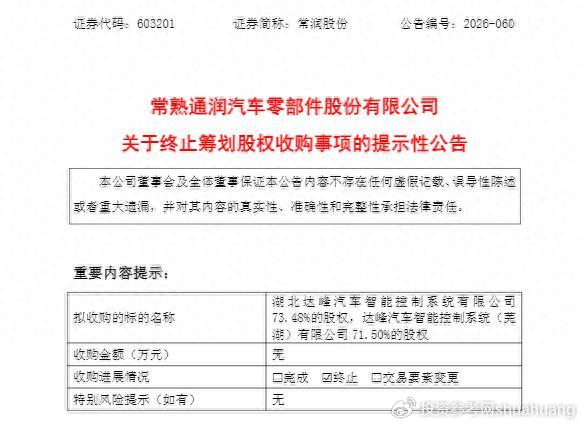
10月8日晚间,常润股份(SH603201,股价15.17元,市值28.82亿元)公告称,公司董事会审议通过《关于终止筹划股权收购事项的议案》,决定终止收购湖北达峰汽车智能控制系统有限公司(以下简称湖北达峰)及达峰汽车智能控制系统(芜湖)有限公司(以下简称芜湖达峰)的控股权。记者按市值28.82亿元与股价15.17元相除计算,对应总股本约1.90亿股。
此时距离双方签署《股权收购框架协议》,已过去三个多月。
签约107天后喊停:正式协议从未签署
据常润股份10月8日公告,今年6月23日,公司与湖北正奥汽车附件集团有限公司(以下简称湖北正奥)和巨港国际有限公司(以下简称巨港国际)签署《股权收购框架协议》,拟以现金方式收购湖北正奥和巨港国际持有的湖北达峰合计73.48%的股权,以及芜湖达峰合计71.50%的股权。记者按框架协议签署日与本次终止公告日计算,两者相隔107天。
《股权收购框架协议》签署之后,交易各方按照协议规定积极推进相关工作的开展。公司聘请了相关中介机构,对湖北达峰、芜湖达峰开展了财务、法律等的尽职调查以及审计、评估工作,并且与交易各方进行了多轮积极的沟通和协商。
然而,受未来市场不确定性因素影响,交易各方未能就交易相关的关键条款达成一致意见。为切实维护公司及全体股东的合法权益,经公司审慎研究并与交易各方友好协商,决定终止筹划本次股权收购事项。
公告明确,交易各方并未签署正式的股权收购协议,终止筹划本次股权收购事项是公司与交易各方协商一致的结果,交易各方均无需承担赔偿及法律责任,不会对公司经营业绩和财务状况产生不利影响,不存在损害公司及股东利益的情形。
这是本次事件最值得记录的一处:三个多月的尽职调查、审计与评估之后,这场收购在法律意义上从未成立,退出亦无需付出赔偿代价。
估值上限5.8倍,业绩承诺尚在协商
回溯此前披露的框架协议,常润股份曾计划以不高于5.8倍估值进行磋商,并协商业绩承诺安排,资金全部使用公司自有或自筹资金。需要说明的是,5.8倍为磋商上限而非成交估值,来源未披露最终报价与分歧所在。
公司表示,本次收购旨在延伸汽车零部件产业链布局,与现有业务形成互补。
常润股份同时表示,公司将继续聚焦主营业务发展,夯实现有核心业务竞争力,坚持审慎的对外投资与并购原则。未来若开展股权收购、对外投资等资本运作,公司将充分论证标的质量、协同效应、估值水平及风险因素等,严格履行相应的决策程序与信息披露义务。
标的系国家级专精特新”小巨人”
此次收购告吹的标的并非等闲之辈。
据相关公告,目标公司是专注于汽车电子电器零部件产品的研发、生产与销售的公司,主营产品包括换挡操纵控制系统、汽车拉索及组合开关等电器类产品。
其中,湖北达峰系国家级专精特新”小巨人”,经营稳健。其客户覆盖奇瑞、东风、长安、吉利、江淮、福田、重汽等主流车企,产品同时适配燃油车和新能源车。
常润股份原本希望通过此次收购,新增汽车换挡器,将产品品类拓展至汽车电子类产品。
“千斤顶第一股”的业务版图
常润股份的主营业务为汽车维修保养设备与工具、汽车配套零部件的研发、生产和销售,产品覆盖商用千斤顶、汽车举升机、工具箱柜、充气泵补胎液套装等,业务横跨前装市场和后装市场。公司拥有近60年制造历史,于2022年7月在上交所主板上市,被称为”千斤顶第一股”。
作为一级供应商,常润股份与福特、通用、大众、雷诺、日产等全球整车厂长期合作,国内客户覆盖上汽、比亚迪、吉利、长城、奇瑞、赛力斯等。
在产能布局方面,公司泰国生产基地一期项目已实现稳定投产上量,产能利用率维持高位,目前全部用于承载后市场产品生产,一期基地年销售规模已超过5000万美元。二期项目于2026年全面推进建设,定位聚焦海外主流车企前装零部件配套产能,主要面向福特、通用等国际头部主机厂的前装配套需求。
上半年营收增9.67%,归母降15.55%
财务数据构成最后一个观察点。
2026年上半年,常润股份实现营业收入15.36亿元,同比增长9.67%;归母净利润9061.25万元,同比下降15.55%。记者按两项增速比对,营业收入增速与归母净利润增速相差25.22个百分点——即公司当期呈现增收不增利。记者另按各期同比增幅反算,2025年上半年公司营业收入约14.01亿元、归母净利润约10729.70万元,按本期归母净利润与营业收入相除,当期归母净利率约5.90%,上年同期约7.66%。
公司称,净利润同比下滑的主要原因包括泰国生产基地投产初期运营效率尚未充分释放、汇兑损失以及销售费用上升等因素影响。