一家公司营收从5.72亿元做到8.98亿元,增长56.93%,归母净利润从1.23亿元做到1.50亿元,只增长21.67%。
同一份报表里,销售净利率从21.60%掉到17.39%,降了4.21个百分点。
增长最快的一年,赚钱效率反而在下降。这个组合值得拆开看。
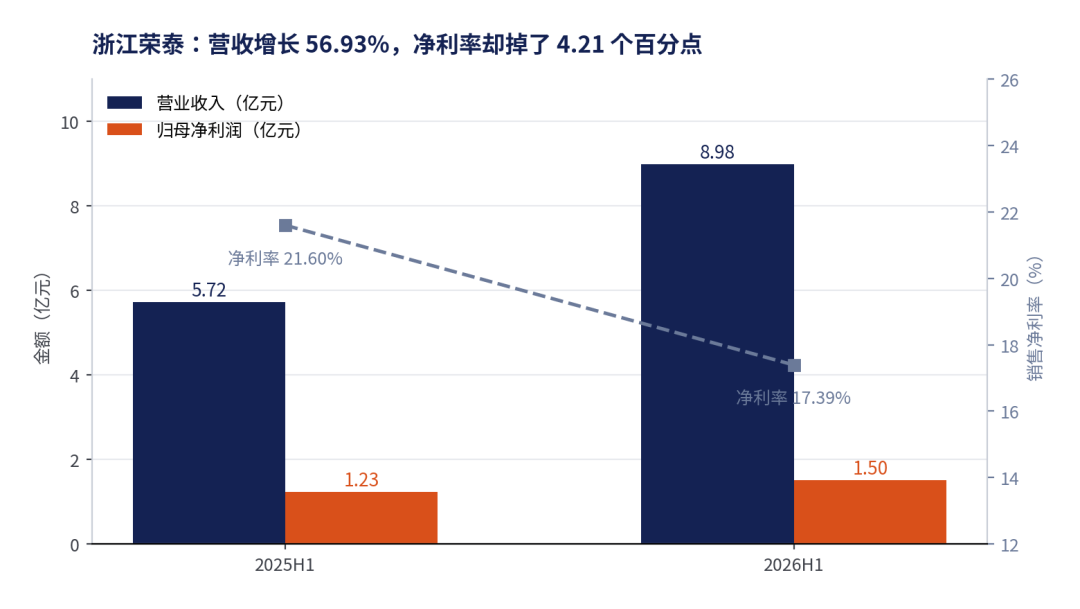
数据来源:浙江荣泰2025年、2026年半年报;净利率为净利润/营业收入。
一、拉动增长的不是云母,是刚买来的精密结构件
浙江荣泰的老本行是耐高温绝缘云母制品:新能源汽车热失控防护绝缘件、小家电阻燃绝缘件、电缆阻燃绝缘带。2026年上半年,云母复合材料及相关产品收入7.99亿元,毛利率35.38%,这是基本盘。
新增的是精密结构件:收入0.96亿元,毛利率46.90%。这块能力来自2025年收购的上海狄兹精密,公司明确表述为"面向精密传动、智能装备及机器人零部件方向培育第二增长曲线"。
看毛利率,精密结构件46.90%明显高于云母的35.38%,看起来是升级。但要注意规模:0.96亿元只占总营收的10.7%。
所以2026H1营收56.93%的增长,主因还是云母公司自身的量增(内销4.74亿元增58.60%、外销4.24亿元增55.19%)。精密结构件是增量里的新变量,不是主要贡献者。
口径提醒:不能因为精密结构件毛利率高、又和机器人相关,就把它当成"机器人收入已经开始放量"。0.96亿元里到底有多少最终用在人形机器人上,中报没有拆。
二、净利率下滑的四个原因,三个是阶段性的
毛利率其实在升:2026H1为36.57%,同比提升0.89个百分点。净利率却降了4.21个百分点。这个背离说明问题出在费用端。
拆开看,四个方向:
职工薪酬上升。业务扩张、泰国与墨西哥产能布局、精密结构件团队并入,人员成本是刚性的。
股权激励费用。公司披露扣除股份支付影响后净利润1.59亿元、同比增28.28%,也就是说股份支付吃掉了约0.09亿元的净利润差额。按1.50亿元归母倒推,这块对净利率的影响约1个百分点。
汇兑损益。公司有相当比例外销(外销4.24亿元、占47.2%),人民币汇率波动会直接影响财务费用。这一点和小家电、汽车零部件出口企业共性问题一致。
研发投入加大。精密结构件是新技术方向,前期研发投入必然前置。
前三项是阶段性的,第四项是主动投入。判断标准是:如果2027年净利率还回不到20%以上,说明费用结构发生了永久性变化,那就是估值逻辑要重估的信号。
三、现金流比利润好看,这是一个反向信号
一个容易被忽略的细节:2026H1经营性现金流净额2.55亿元,同比增140.24%,远高于1.50亿元的归母净利润。净利润现金含量约1.7倍。
回款好、现金流强,通常是好事。但放在这家公司身上,它还有第二层含义——公司在用现金流的强劲来对冲利润率的稀释。供应商账期、客户结构、票据结算方式的变化,都会影响这个数字。
基本每股收益0.32元、同比增23.08%,加权平均ROE 7.15%、同比提升0.59个百分点。ROE提升而净利率下降,说明是周转率或杠杆在起作用,不是盈利能力在改善。
四、市场真正买的是丝杠,不是云母
这是浙江荣泰估值最拧巴的地方。
按公开产业链信息,公司已接入特斯拉EDI系统,手部滚珠丝杠和身体丝杠完成定点、份额较大,泰国专供产线年底放量、规划周产能对应约2500台机器人,订单排产锁定至2026年底。市场预期2026年全年业绩3.5亿元以上。
但报表上能看到的2026H1归母只有1.50亿元。按券商一致预期,2026E归母3.81亿元、2027E 5.49亿元、2028E 7.49亿元。
对应当前股价51.48元:PE(TTM)79.78倍、PB 11.60倍,2026E PE 68.78倍、2027E 47.93倍、2028E 35.37倍。
PB 11.60倍处在历史100%分位。一家云母材料企业加一块占营收10.7%的精密结构件业务,正常情况下给不到这个PB。
这就意味着:市场给浙江荣泰的定价,几乎完全是关于丝杠的定价,云母业务只是提供了现金流和客户关系的入口。
这个定价方式的优点是弹性大——一旦丝杠收入进报表,估值有实际业绩来托底。缺点是容错小——丝杠定点、份额、单机价值量、量产节奏,任何一项低于预期,PB从11.6倍往下修的空间会非常明显。
五、三个跟踪点,一个核心问题
核心问题只有一个:精密结构件这0.96亿元,什么时候能变成5亿元以上,并且明确对应到机器人?
三个可验证的观察项:
第一,三季报精密结构件的收入绝对值和占比。如果Q3单季能超过1亿元,全年做到3亿元以上,说明泰国产线爬坡顺利;如果仍在1亿元以下,2026年机器人逻辑只是叙事。
第二,净利率能否回升。17.39%是低点还是新常态,Q3见分晓。股份支付、汇兑是一次性因素还是持续拖累,看同比口径。
第三,毛利率结构的反向风险。精密结构件毛利率46.90%,但如果机器人零部件进入量产压价阶段,ASP下行会直接压缩这块毛利。2027年精密结构件毛利率如果掉到35%以下,就是一个明确信号。
营收增长56.93%的公司很多,净利率同时也掉4.21个百分点的公司也不少。难的是分辨:掉下去的这4个点,是买未来的入场费,还是经营质量的真实下滑。