9月16日,天和磁材(603072.SH)发布公告:持股3.43%的股东南通元龙创业投资合伙企业,计划自2026年10月16日起至2027年1月13日,通过集中竞价及大宗交易方式减持不超过792.84万股,占总股本不超过3%。
这已经是南通元龙今年发起的第三轮减持了。前两轮分别发生在1月和4月,每轮计划上限都是3%。而真正值得琢磨的,是上一轮减持的细节。
两轮减持价差21%,这个细节很扎心
2026年5月14日到8月11日,南通元龙通过集中竞价减持了164.83万股,减持均价38.56元/股,套现约6355万元。注意,这个减持计划的上限是792.84万股(即3%),但实际只减了0.62%,还剩628万股没减完就到期了。
然后仅仅一个月后,新的一轮减持计划又来了。
对比一下价格:上一轮减持均价38.56元,9月18日收盘价30.37元。也就是说,南通元龙在更高的价位上都没能减完,现在股价比那时候低了21%,却仍然选择继续减持。
这说明什么?产业资本的减持决策,跟短期股价波动关系不大,更取决于自身的资金安排。减持不一定是“看空”,但确实是一种态度。
基本面到底有多好?拆开看
天和磁材的半年报确实亮眼:营收12.92亿元,同比增长37.36%;归母净利润7984.07万元,同比增长49.36%;扣非净利润7513.66万元,同比暴增112.08%。
但拆开业务结构会发现更有意思的东西。
3C消费电子领域上半年收入2.80亿元,同比暴增92.48%;新能源汽车及零部件领域收入5.27亿元,同比增长10.54%;风电领域收入1.10亿元,同比增长5.78%。
3C消费电子的92%增速,才是这轮业绩爆发的最大推手,而不是很多人直觉中的新能源汽车。这背后跟AI算力浪潮下高端电子元器件需求爆发有关——AI服务器对高纯稀土材料的需求正在快速增长。
毛利率从11.74%拉升到15.92%,涨了4个多百分点。对磁材加工企业来说,这个提升幅度相当可观。
2026年1月的解禁才是“总开关”
所有减持的源头,要追溯到2026年1月5日。
当天,天和磁材6016万股首发限售股解禁上市流通,占总股本22.76%。解禁意味着原本锁定一年的IPO前股份,可以自由买卖了。
南通元龙持有的股份正是来源于“IPO前取得”。解禁之后,它分别在1月、4月和9月发起了三轮减持计划,节奏之密集,在次新股中并不多见。
公司总经理陈雅也在7月公告计划减持不超过100万股,原因是“个人资金需求”。
简单说:1月解禁→产业资本逐步退出→二级市场承压,这条传导链才是理解天和磁材“业绩好但股价弱”的关键。公司2025年1月上市,发行价12.3元,2025年底股价一度冲到54元附近,如今回落至30元出头,本质上是在消化解禁带来的筹码冲击。
行业逻辑没变,关键看什么?
抛开启示性的短期波动,稀土永磁赛道的底层逻辑依然成立。
中信证券研报指出,稀土供给刚性持续加强,机器人、低空经济和工业电机等新兴领域有望打开远期需求成长空间,行业供需格局或持续偏紧。中信证券预计,2026年起全球氧化镨钕供需缺口有望持续扩大,2025年至2028年缺口分别为-0.5万吨、-0.9万吨、-1.3万吨和-2.1万吨。
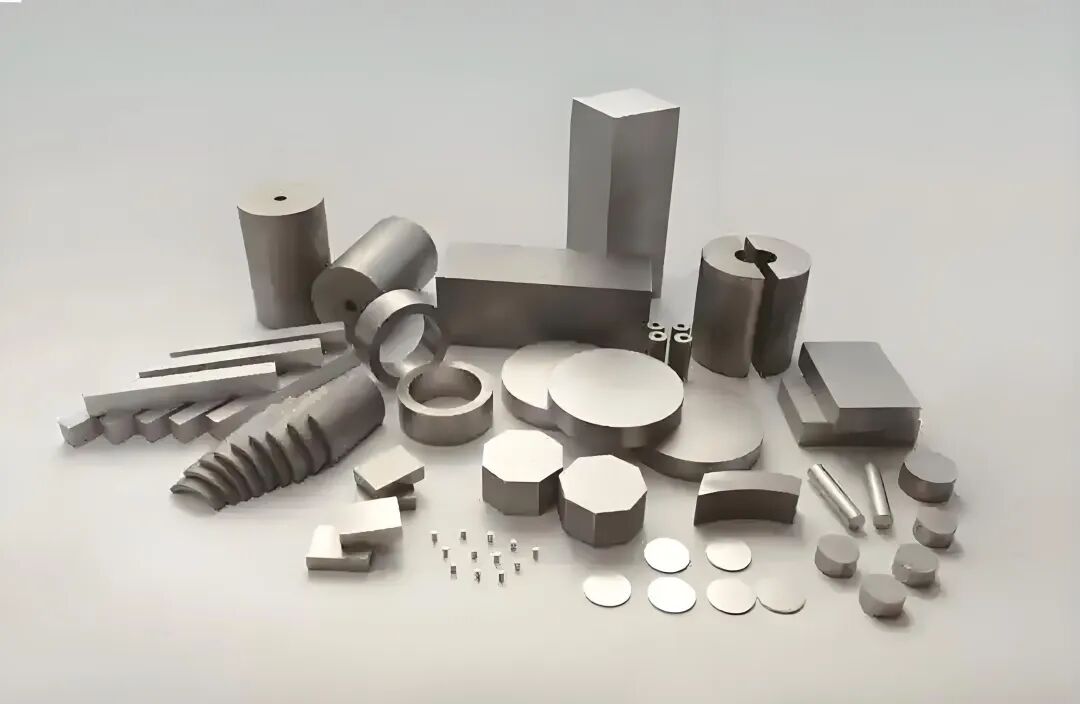
对天和磁材这类中游磁材企业来说,核心竞争力不在于有没有矿,而在于工艺壁垒和客户黏性。公司产品已配套博泽、博世、西门子等全球知名跨国公司,同时向注塑磁、粘结磁、磁组件领域延伸。
一个关键知识点:磁材企业的利润弹性来自“原料涨价能否顺利传导到下游”。原料涨了、产品售价跟涨甚至涨更多,毛利率就扩张;下游压价、传导不畅,就会被两头挤压。天和磁材上半年毛利率大幅提升,说明在价格传导上是占优的一方。但问题是,这种优势能持续多久?
最新信号:有资金在悄悄关注
9月18日,天和磁材收盘报30.37元,当日上涨2.26%,主力资金净流入91.22万元,大单买入占比10.18%。
融资余额1.75亿元,占流通市值4.57%,低于历史30%分位水平。融资余额处于低位,说明杠杆资金对这个标的的参与度并不高,没有明显的过热迹象。
与此同时,公司9月18日还披露了使用2000万元闲置自有资金购买银行理财产品的进展公告,投资额度有效期不超过12个月。闲置资金用于现金管理而非扩大再生产,这本身也是一种信号。
天和磁材当前的核心矛盾,不是业绩好不好——业绩确实好。矛盾在于:业绩的持续性,能不能对冲产业资本持续退出带来的压力?
三个观察维度:
第一,减持的实际执行力度。上一轮计划减持3%,实际只减了0.62%。如果新一轮实际减持规模同样远低于上限,对市场情绪的冲击会小很多。
第二,三季报的成色。二季度单季营收6.97亿元、归母净利润3196.76万元,增速分别达到68%和82%。如果三季度能延续这个势头,市场信心会逐步修复。
第三,稀土价格的走势。中信证券判断氧化镨钕价格中枢有望抬升至60万至80万元/吨区间。稀土价格维持强势,中游磁材企业的盈利改善才有持续性。
业绩好是事实,股价弱也是事实。两个事实同时存在的时候,保持冷静比选边站更重要。
本文所有信息均来源于公司公开披露的公告、定期报告及权威财经媒体报道,不构成任何投资建议。股市有风险,投资需谨慎,请读者根据自身风险承受能力独立判断。