来源 :涂料经2026-10-28
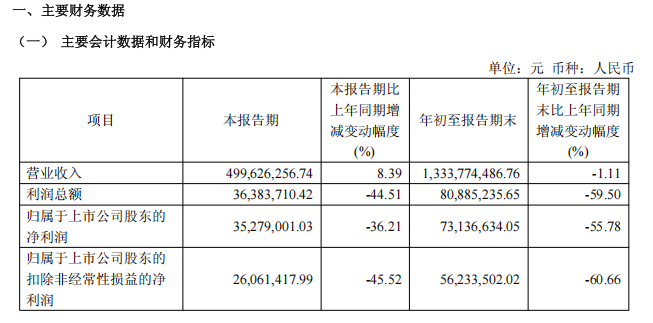
近日,麦加芯彩披露2026年三季报。前三季度,公司实现营业收入13.34亿元,同比下降1.11%;归母净利润7313.66万元,同比下降55.78%;扣非净利润5623.35万元,同比下降60.66%。
单看第三季度,公司营收约5.00亿元,同比增长8.39%;归母净利润约3528万元,同比下降36.21%,但环比增长约27%。这意味着,尽管利润端仍处于压力区间,但Q3已出现边际改善。
利润为何承压
报告显示,前三季度,麦加芯彩营业成本约10.79亿元,毛利率约19.1%,较上年同期约23.8%下降约4.7个百分点。公司解释,利润下滑主要来自海洋装备板块中集装箱涂料业务毛利额同比大幅下降。
从经营数据看,前三季度海洋装备行业涂料销量5.95万吨,销售收入8.26亿元;新能源行业涂料销量1.70万吨,销售收入5.01亿元;基础设施行业涂料销售收入472.30万元。
前三季度销售费用同比增长19.0%,管理费用、研发费用分别增长8.3%和2.4%,财务费用由上年同期的-3.2万元转为367.8万元。公司表示,销售费用增长与新业务拓展相关,但新业务收入贡献存在滞后效应。
此外,珠海麦加7万吨产能项目于2025年6月末转固、7月开始计提折旧,2025年第四季度实施的股权激励在本报告期形成股份支付费用,信用减值损失也有所增加。这些因素共同压低了当期利润表现。
资质补齐,兑现仍需观察
今年9月,麦加芯彩公告披露取得中国船级社(CCS)十余款船舶漆产品认可证书。公司称,本次集中获证是在前次认证基础上对新造船涂料业务的品种填平补齐、产品期效升级。
此前,公司产品已通过NORSOK M-501:2022中浪溅区、浸没区测试,以及ISO 12944-9:2018中Im4和CX测试。对涂料企业而言,这类认证是进入船舶涂料和海洋工程涂料市场的重要门槛。
但认证到位不等于订单到位,订单到位也不等于利润到位。船舶涂料行业存在较高技术壁垒、认证壁垒和客户认可门槛,全球市场仍由国际品牌占据优势。麦加芯彩表示,新业务的收入贡献存在滞后效应。
短期利润承压并不意外,真正的看点在于,麦加芯彩新业务能否在未来几个季度内从资质突破走向收入验证。