2026年11月4日,A股一家央企上市公司发了份公告,把无数老江湖看愣了:原告是上市公司本体,被告是自家持股88.466%的控股子公司,案由是"借款合同纠纷",涉案金额1.83亿。
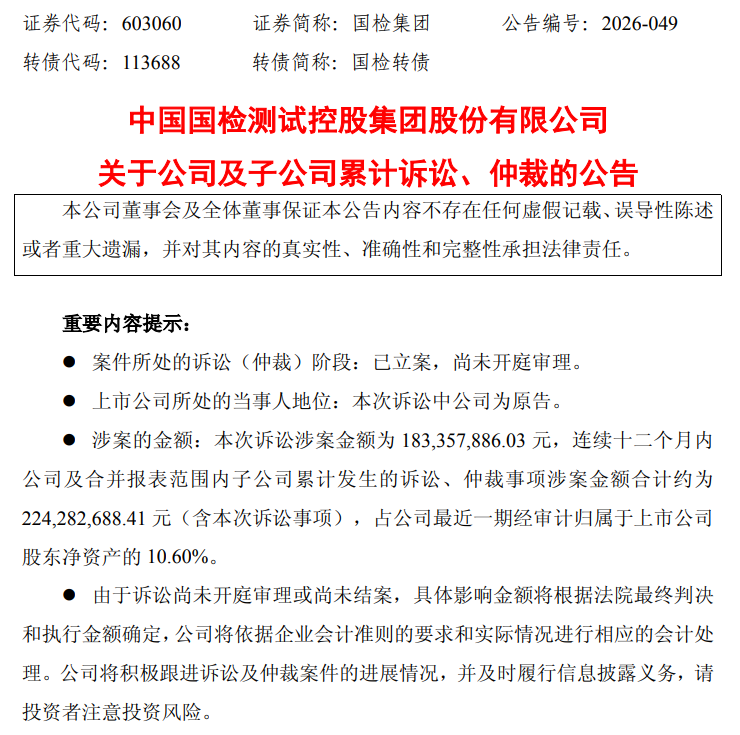
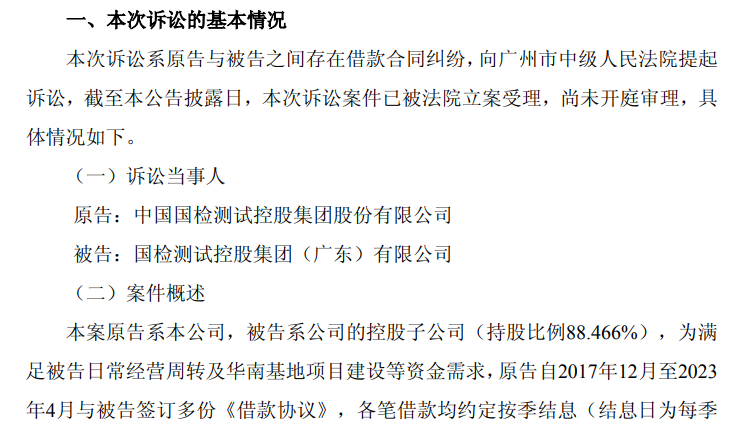
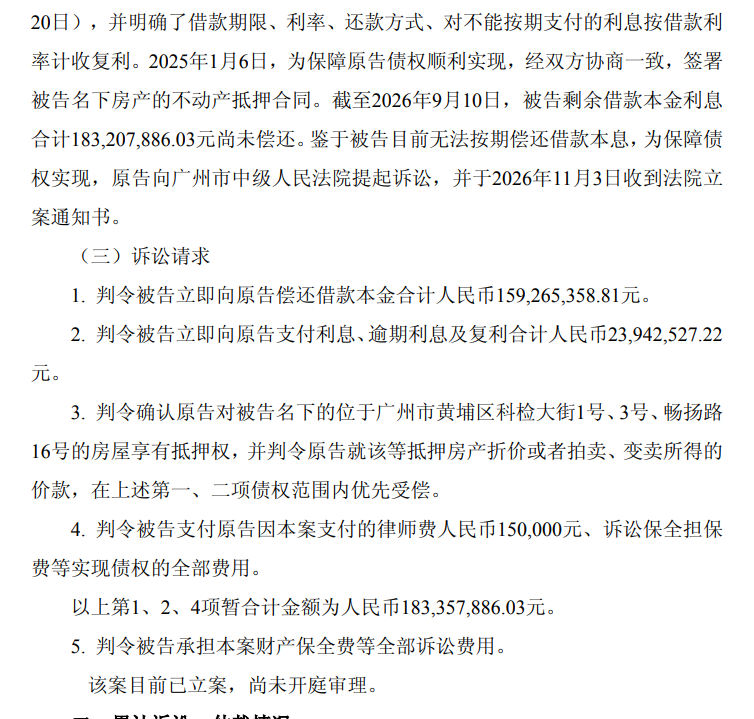
读懂这句话:本案原告系本公司,被告系公司的控股子公司(持股比例88.466%),为满足被告日常经营周转及华南基地项目建设等资金需求,原告自2017年12月至2023年4月与被告签订多份《借款协议》,各笔借款均约定按季结息(结息日为每季20日),并明确了借款期限、利率、还款方式、对不能按期支付的利息按借款利率计收复利。2025年1月6日,为保障原告债权顺利实现,经双方协商一致,签署被告名下房产的不动产抵押合同。截至2026年9月10日,被告剩余借款本金利息合计183,207,886.03元尚未偿还。鉴于被告目前无法按期偿还借款本息,为保障债权实现,原告向广州市中级人民法院提起诉讼,并于2026年11月3日收到法院立案通知书。
翻译成人话就是——老子借钱给儿子做生意,儿子赔了还不上,老子一纸诉状把儿子告到了广州市中级人民法院。
更魔幻的是,就在被告这家广东子公司身上,还背着另一起2414万的官司:施工方广西华业建筑把它给告了,理由是拖欠工程款。一边是母公司追债,一边是施工方讨薪,这家子公司的现金流,基本可以用四个字形容——千疮百孔。
按说母公司告子公司,在资本市场也不是新鲜事。但这家被告公司有点特殊:它不是体外的杂牌军,不是参股的小股东,而是上市公司合并报表范围内、持股近九成的亲儿子。自己人告自己人,还要走抵押、走保全、走律师费全套流程,这操作放在央企圈里,足够大家端着茶杯讨论一上午。
今天咱们就把这层窗户纸捅破,聊聊这出"家庭伦理大戏"背后,到底藏着多少集团型企业不敢说的疼。
一、原告到底什么来头?检验检测界的"国家队"
先认认原告。
中国国检测试控股集团股份有限公司,股票简称"国检集团",代码603060,业内都叫它CTC。这家企业来头不小:
血统纯正:源头是上世纪50年代中国建材总院的检验认证板块,70多年技术积淀,根正苗红;
上市标杆:2016年11月登陆上交所主板,是国内第一家集检验检测与认证于一体的A股上市央企;
行业地位:建材和建设工程领域第三方检测认证的"老大哥",参与制定了一堆国家标准;
隶属体系:背靠中国建材集团,正儿八经的央企嫡系。
一句话总结:这不是什么野鸡公司,是行业里说一不二的"裁判"级选手。连给别人做质量检测的人,自己体内的资金链路都出了质量问题,这事就更值得玩味了。
二、被告是谁?持股88%的"亲儿子"
被告名叫国检测试控股集团(广东)有限公司。
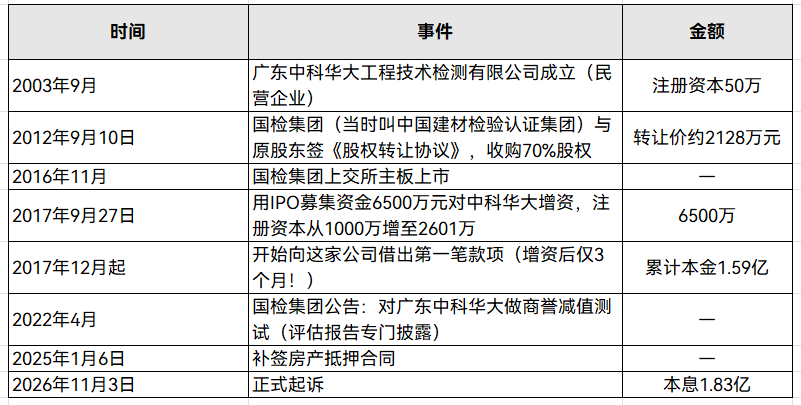
划重点:原告持有被告88.466%的股权。这不是什么财务投资、不是参股联营,而是绝对控股、合并报表的核心子公司。说白了,在法律上这是两个独立法人,但在集团内部,这就是老子和儿子的关系。但是这历程还是比较清晰.
 三、钱是怎么借出去的?又是怎么还不上的?
公告里的时间线,比电视剧还精彩:
2017年12月—2023年4月,为了满足广东子公司"日常经营周转"和"华南基地项目建设"的资金需求,母公司前后签了好几份《借款协议》。约定按季结息,到期还本,还不上利息要计收复利——条款写得比银行还正规。
2025年1月6日,眼看借款规模越滚越大,母子俩"协商一致",签了份不动产抵押合同:儿子拿自己名下位于广州黄埔区科检大街1号、3号和畅扬路16号的几处房产,抵押给老子。
2026年9月10日,一盘点:本金还欠1.59亿,利息、逾期利息、复利合计2394万,本息加起来1.83亿,一分钱没还上。
2026年11月3日,母公司收到广州中院立案通知书——实在绷不住了,只能对簿公堂。
▲隆相集团-OEM一站式服务四、荒诞感拉满的三个细节
这案子但凡在酒桌上讲,都得有人拍桌子说"离谱"。
第一个离谱:自己抵押给自己。 儿子的房产抵押给老子,老子是债权人,儿子是抵押人,88%的股权在老子手里。这抵押权说直白点,就是"我把钱借给我控股的公司,它拿房子押给我"。左手抵给右手,真到执行那天,房子拍给谁?钱从左口袋进右口袋? 但公告里这一步走得郑重其事——没办法,不办抵押,将来真要处置资产,连优先受偿权都没有。
第二个离谱:借款一借就是六年。 从2017年到2023年,跨了整整六个年头。六年时间里,母公司源源不断地"输血",子公司这边华南基地建得怎么样了?经营周转周转到哪里去了?为什么越借越多、越还越少?这钱到底是"经营性借款",还是"填窟窿式续命"?
第三个离谱:母公司急了,施工方也急了。 就在同一家广东子公司身上,施工方广西华业建筑还另案起诉了2414万的工程款。一边是老子催债,一边是包工头讨薪,说明什么?说明这家子公司的资金链不是"暂时紧张",是系统性失血。母公司这时候跳出来起诉,与其说是"维护债权",不如说是抢在所有债权人前面,先把抵押物锁死。
五、公告里那句"正常法律措施",你品,你细品
最有意思的,是公告结尾的定调:
"本次诉讼系公司为保障债权实现、强化内部资金管理而采取的正常法律措施,本次诉讼未对公司及被告日常生产经营产生重大影响。"
翻译一下:我们没内斗,我们很冷静,我们就是走个流程。
但问题来了——如果真"没重大影响",为什么要大动干戈立案?为什么要在连续12个月累计诉讼金额冲到2.24亿、占净资产10.6%的节点上披露?为什么要把律师费15万、保全担保费一项项写进诉讼请求?
家丑不可外扬,可央企的家丑,一旦外扬就是真兜不住了。
六、这一刀,砍在多少集团型企业的软肋上
国检集团这案子,看似是一个个案,实则是一面镜子。它照出的,是过去十几年很多央国企集团共同的路径依赖:
第一,"并购+输血"模式的后遗症集中爆发。 检测认证行业分散、小散乱,龙头企业靠并购做大规模。国检集团这几年在全国布点、收编地方检测机构,广东华南基地就是典型手笔。并购的时候算的是协同效应,收购完才发现,子公司的资质可以并表,子公司的造血能力并不过来。最后母公司只能用借款、担保、授信持续输血,输血输到自己贫血。
第二,合并报表是"美颜相机",不是"体检报告"。 子公司并在合并报表里,收入、利润、资产看着漂漂亮亮。可一旦拆开看,资产端有多少是"其他应收款——借给子公司的钱",负债端有多少是"为子公司担保的或有负债",内部人都未必算得清。报表上的净资产是虚的,真金白银压在项目上、压在子公司里、压在钢筋水泥里,一旦项目不达标,就是一笔糊涂账。
第三,子公司管控,不能只靠"管股权"。 持股88%就等于控得住吗?现实是,很多集团对子公司的管理停留在"派人+并表+审计"三层皮,资金预算、投资决策、资金归集、大额支付,哪一环没扎紧,都是出血点。华南基地这种重资产项目,从立项、拿地、建设到投产,母公司真的穿透了吗?还是说,钱打过去就当甩手掌柜?
第四,法务是兜底,不是治病。 真到了要起诉子公司那天,说明前面的财务监控、资金池管理、风险预警全部失灵。诉讼是最后一道防线,前面九十九道防线都塌了,才轮到律师上场。 1.83亿不是小数目,从第一笔借出去到今天对簿公堂,中间隔了六年。这六年里,内审、风控、董监高在干什么?
七、写在最后:央企也要学会"断舍离"
过去我们总说,民企容易资金链断裂,央企现金流稳如狗。
可国检集团这份公告告诉我们:再大的央企,也架不住子公司这个"出血点"常年汩汩地流。
这案子最后的判决结果其实不悬念——母公司控股88%,赢面大得很,抵押物也在手。真正值得琢磨的不是官司输赢,而是这件事本身:
一家年营收几十亿、行业地位数一数二的检测央企,为什么会走到"不得不告自己儿子"这一步?
答案不复杂:重资产扩张踩了刹车,行业景气度没跟上,子公司造血不及预期,母公司输血又没能及时止损。
这两年,央国企都在讲"聚焦主责主业",讲"两金压降",讲"内部资金集中管理"。国检这起官司,就是这句话最生动的注脚——钱借出去的时候是战略协同,钱要不回来的时候就是风险敞口;子公司好的时候叫"区域平台",子公司垮的时候叫"出血点"。
保温杯里的枸杞还没泡开,央企的"家庭伦理剧"已经开播了。
各位在集团总部管资金、管风控、管投资的朋友,是时候翻一翻自家账上"其他应收款——子公司"那个科目了。今天的国检,未必不是明天的你我。
(本文仅基于公开公告分析,不构成任何投资建议。案件尚未开庭,最终结果以法院判决为准。)