 出品|秋山论商业
这几年,卤味生意不是太好做,几大卤味巨头都面临增长压力,紫燕食品也是如此。虽然营收重回增长轨道,紫燕食品的利润却依旧大幅下滑。
为了摆脱当前的困境,紫燕食品主动求变,在积极开拓海外市场的同时,加快了对外投资的脚步,以寻找下一条增长曲线。
01
|| 鲜货全线下滑,预包装产品支撑营收重回增长
紫燕食品2026年三季报显示,前三季度公司实现营业收入26.82亿元,同比增长6.69%,重新回到了增长轨道。
2023年至2025年,紫燕食品营业收入分别为35.5亿元、33.63亿元和32.38亿元,同比分别下降1.46%、5.28%和3.7%,三年累计缩水约3.1亿元。
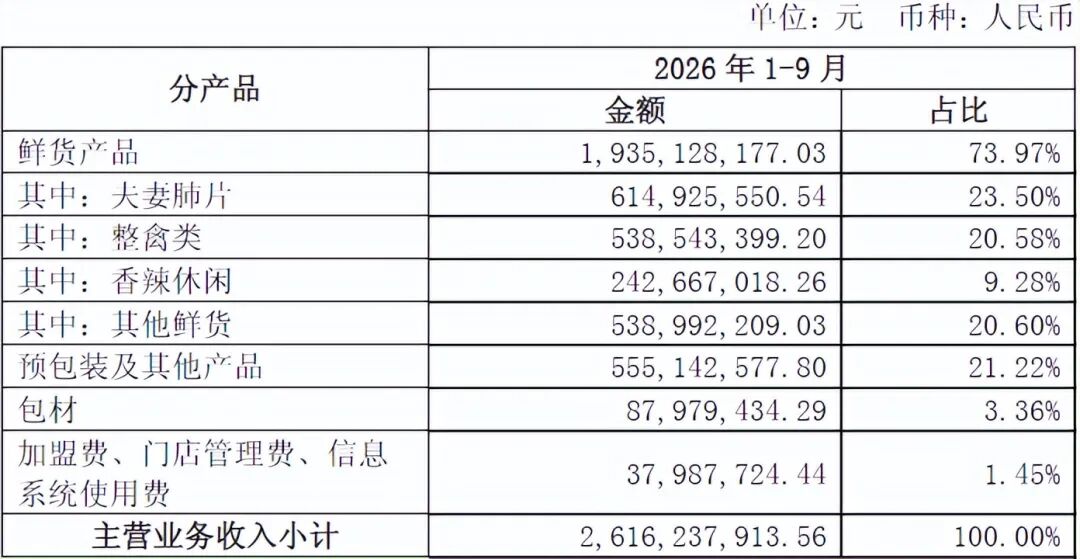
进入2026年,紫燕的营收开始增长,而这主要归功于预包装产品。前三季度预包装及其他产品收入5.55亿元,同比增长65.2%,占主营业务收入的比例从13.66%升至21.22%;其中三季度收入2.23亿元,同比增长152.47%。
在此背景下,紫燕食品也继续加码预包装产品全场景布局。今年9月,紫燕卤味超市上海首店正式亮相,这是继安徽芜湖两店落地后的又一重要布局。据悉,门店在保留现制品类的同时,设置预包装零售区,销售真空锁鲜卤味零食和伴手礼盒。
不过,预包装产品的强势增长,仍旧无法完全托起紫燕食品。尽管前三季度依旧保持着营收增长,但是增长动能并不稳固,将营收逐季拆开就能发现这一点。一季度营收7.03亿元,同比增长24.64%;二季度9.6亿元,增速降到5.68%;三季度10.19亿元,同比转为下降2.15%。
原因在于鲜货产品的持续收缩。前三季度经营数据显示,紫燕食品前三季度鲜货产品收入19.35亿元,同比下降3.4%,占主营业务收入的比例由上年同期的81.43%降至73.97%。
其中,招牌产品夫妻肺片收入6.15亿元,同比下降9.1%,占比由27.49%降至23.5%;整禽类收入5.39亿元,同比微降0.5%;其他鲜货下降2%至5.39亿元,只有香辣休闲增长3%。
但是到了三季度,鲜货全线下滑,鲜货收入7.21亿元,同比下降17.47%,夫妻肺片、整禽类、香辣休闲、其他鲜货分别下降15.67%、14.91%、21.14%和20.1%。
正因为如此,预包装产品的高速增长,也只是从一定程度上缓解了增长压力,未能让紫燕食品完全摆脱困境,净利润也依旧在大幅下滑。毕竟,预包装产品的毛利率偏低,2025年只有7.28%。
02
|| 海外市场增长迅猛,对外投资也加快进度
卤味产品不好卖,并不只是紫燕食品一家遇到的难题,而是行业集体面临的挑战。为了扭转当前的被动局面,紫燕食品不仅加码预包装产品,还将目光看向了海外。
目前,紫燕食品采取“华人商超入驻+品牌门店”双路径,澳洲、北美市场的门店及商超渠道运营保持稳定。截至今年上半年,海外门店已经增至12家,覆盖纽约、新泽西、墨尔本等城市。
为了进一步拓宽还市场,紫燕食品今年还参加了来西亚国际加盟展,打算启动新加坡、马来西亚、泰国等地的招商布局,尝试把东南亚市场纳入版图。
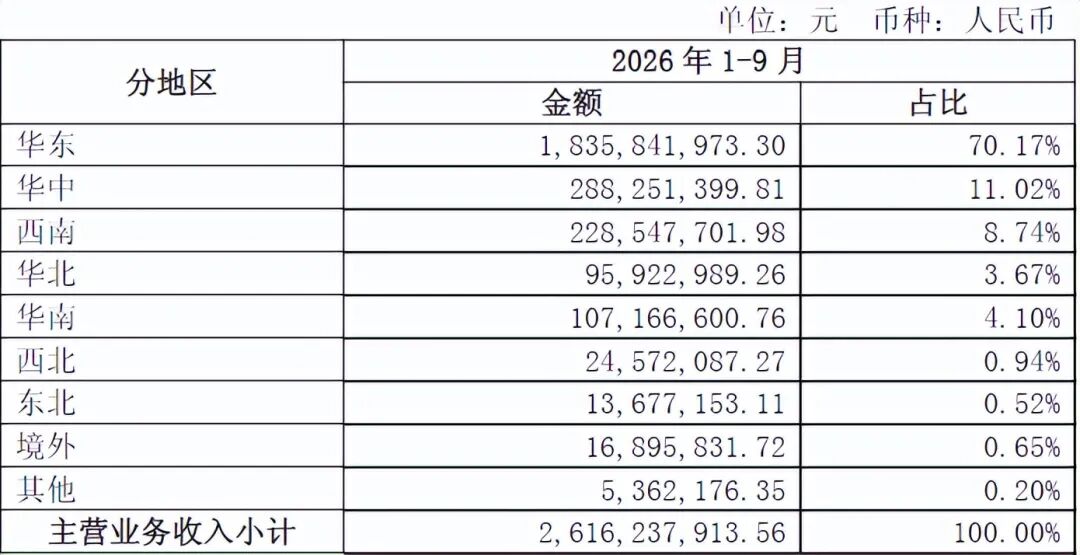
海外布局确实取得了一定成效,是2026年增速最高的板块。一季度境外收入373万元,同比增长71.39%;上半年1021.5万元,同比增长53.21%;前三季度1689.58万元,同比增长53.83%,其中三季度698.78万元,同比增长55.42%。连续三个季度保持50%以上增长,趋势是明确的。
在加速进军海外市场的同时,紫燕食品为供应链做了充足准备。总投资8亿元的尼泊尔生产加工基地预计2026年底建成投产,依托当地水牛资源做屠宰与熟制加工,既可以对冲国内原料价格周期波动,还能支撑海外市场原料供给。
不只是尼泊尔基地,紫燕食品近年来的投资版图越来越大,延伸到了各个领域。2025年,紫燕食品出资1.17亿元参与重庆荣昌天香创业投资基金,主要投资于食品、农产品加工领域企业;通过全资子公司“无锡紫鲜”作为基石投资者,出资2.39亿元参与认购绿茶集团港股IPO。
2026年对外投资进一步提速,3月与安琪酵母设立合营企业,开展复合调味品和肉制品业务;4月与粉牛餐饮成立合资公司,计划孵化多个门店数量破千的连锁餐饮品牌;10月初又公告拟出资1.52亿元,与天图资本等合作设立总规模8亿元的农产品科技产业基金,主要投向农产品精深加工产业链成长期、成熟期的优质企业。
03
|| 同行对外投资结果不一,紫燕需要时间来验证
对外投资从来不是一条容易走的路,紫燕食品能否借此找到新的成长曲线呢?我们可以先看看同行的表现。
不只是紫燕食品,卤味巨头对外投资的热情普遍比较高。绝味食品早在2017年就开始布局,投资对象和府捞面、千味央厨等消费品牌,但是效果并不理想,2022年2024年投资业务共计亏损超过3.7亿元,2025年净亏损近5000万元。
煌上煌则给出了另一种可能性。2015年,煌上煌以7370万元收购真真老老67%股权切入米制品,2023年再投1.11亿元把持股提到94%;2025年又以4.95亿元收购福建立兴51%股权,2025年9月并表进入冻干食品。
2026年上半年,煌上煌米制品收入3.18亿元、占比25.92%,冻干收入2.85亿元、占比23.23%,两项合计占到营收的49.15%。
同样是并购,煌上煌用了十年,把新业务变成了能接住主业下滑的第二曲线。2026年前三季度,公司营收16.32亿元,同比增长18.36%;归母净利润1.03亿元,同比增长2.21%。
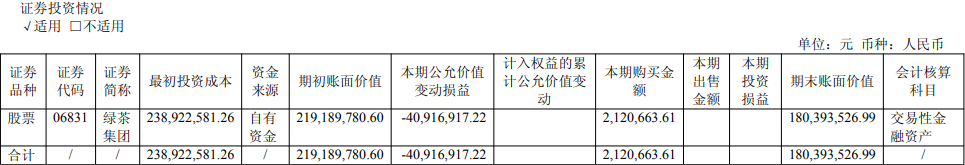
就目前来看,紫燕食品的对外投资主要分为三类,一是纯粹的财务投资,也就是作为基石投资者入股绿茶集团,2026年上半年浮亏超过4000万元。
尼泊尔基地则是产业投资,逻辑更硬,但回收周期更长。8亿元投向海外屠宰与熟制产能,真正的回报要等投产、产能爬坡和原料回供之后才能验证。
与安琪酵母、粉牛餐饮的合资属于第三类,但这类投资尚处于早期,短期内很难在报表上看到可量化的贡献。
当然,无论是哪一类投资,都很难在短时间内看到效果。尽管对于绿茶集团的投资浮亏数千万,但也不能就此断定这笔投资失败了,毕竟未来还有涨回来的可能。
注:本文信息和数据均来源于上市公司财报、公告、媒体报道等公开渠道;本文纯属个人观点,仅供参考,不构成投资建议;未经授权,本文禁止转载!