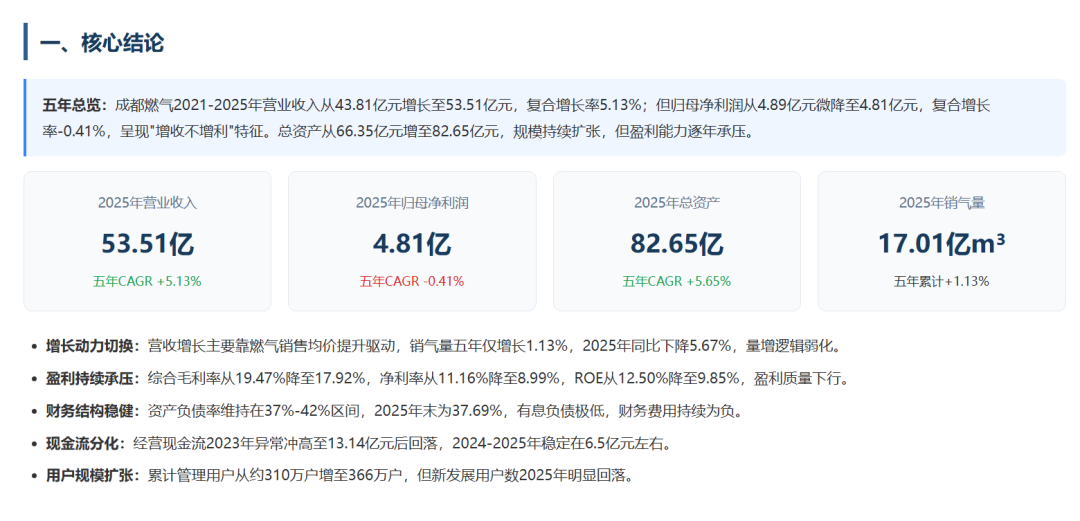
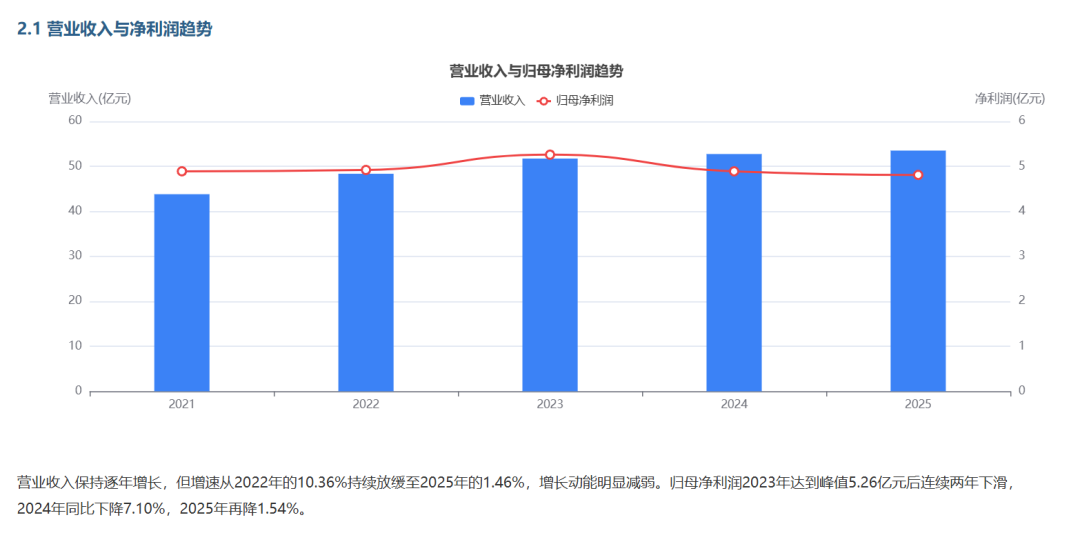
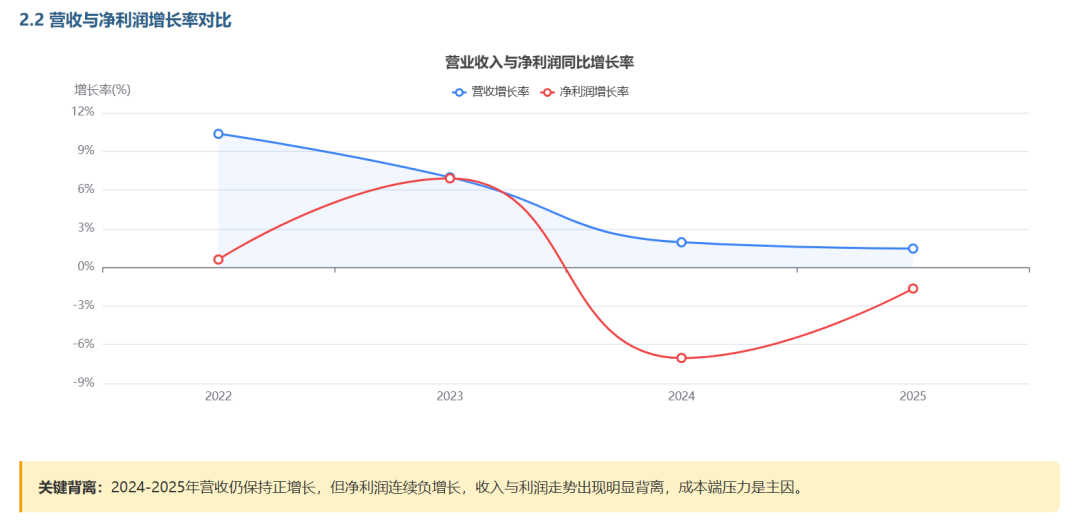
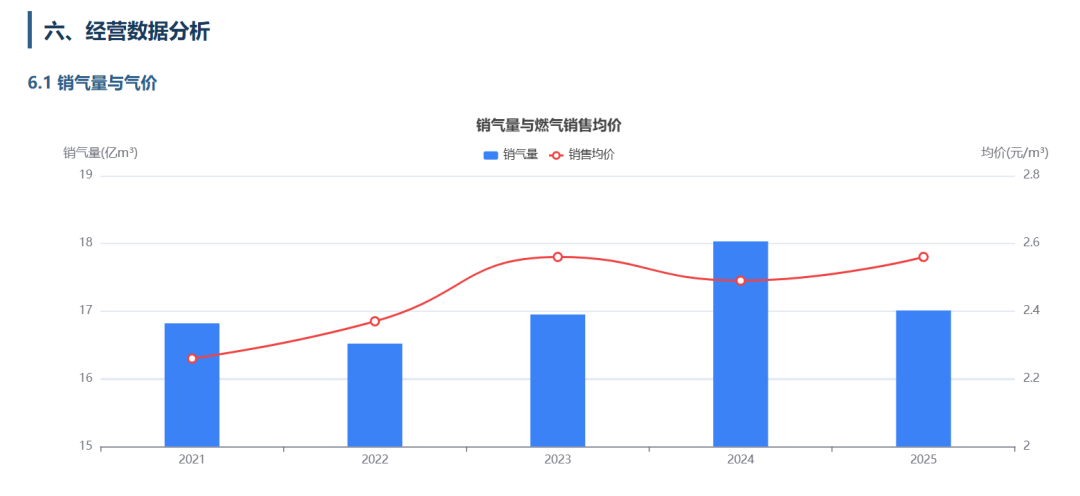
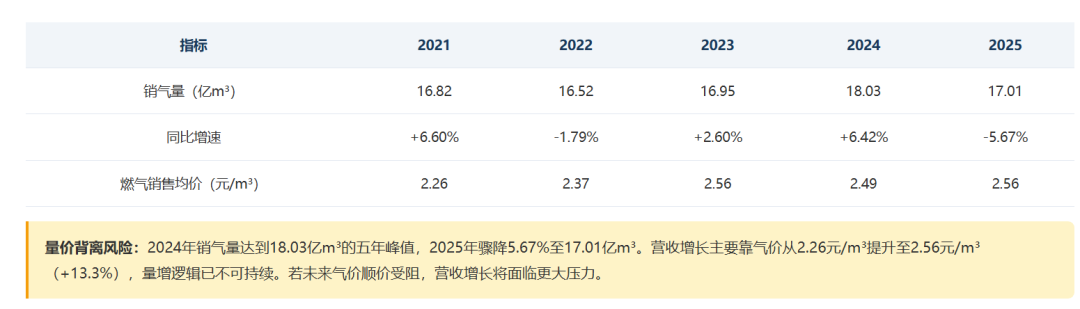
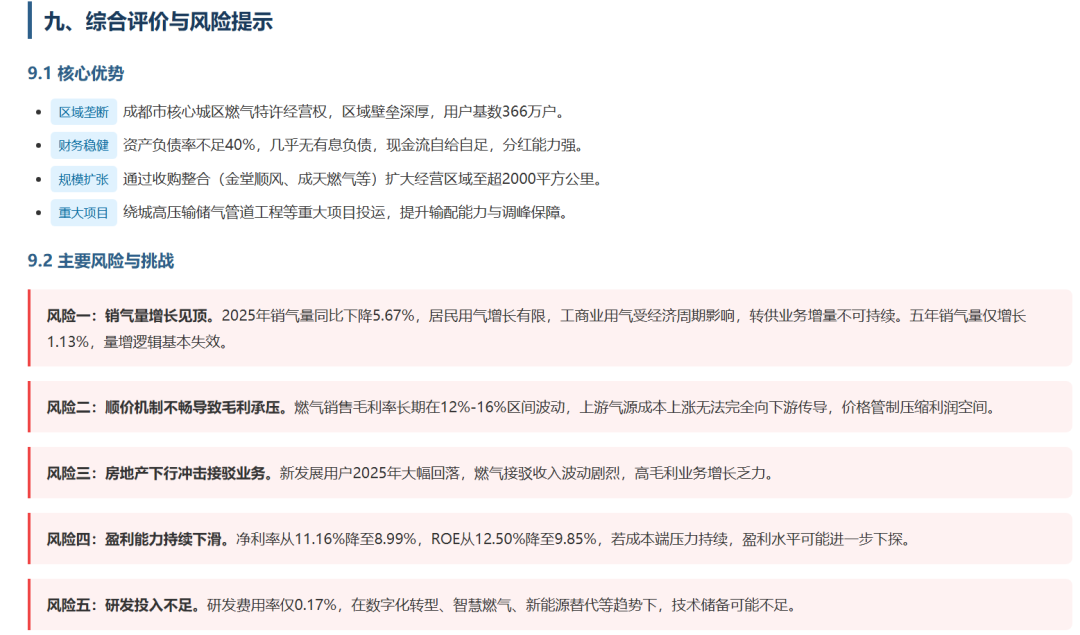
2025年,成都燃气销气量同比骤降5.67%,为五年最大跌幅;与此同时,燃气销售均价却攀升至2.56元/立方米的历史高位。一降一升之间,公司勉强保住了营收正增长,但净利润已连续两年下滑。
这不是一家企业的孤例,而是整个城市燃气行业集体步入“存量时代”的缩影。房地产下行拖累接驳、气价顺价不畅侵蚀毛利、居民用气增长见顶——成都燃气这五年,几乎是所有城燃公司处境的真实写照。
本文基于公司五年年度报告数据,从盈利能力、资产负债、现金流、经营数据等维度进行全面复盘,并尝试回答一个核心问题:告别了“量增”驱动之后,城燃公司的下一站该往哪走?
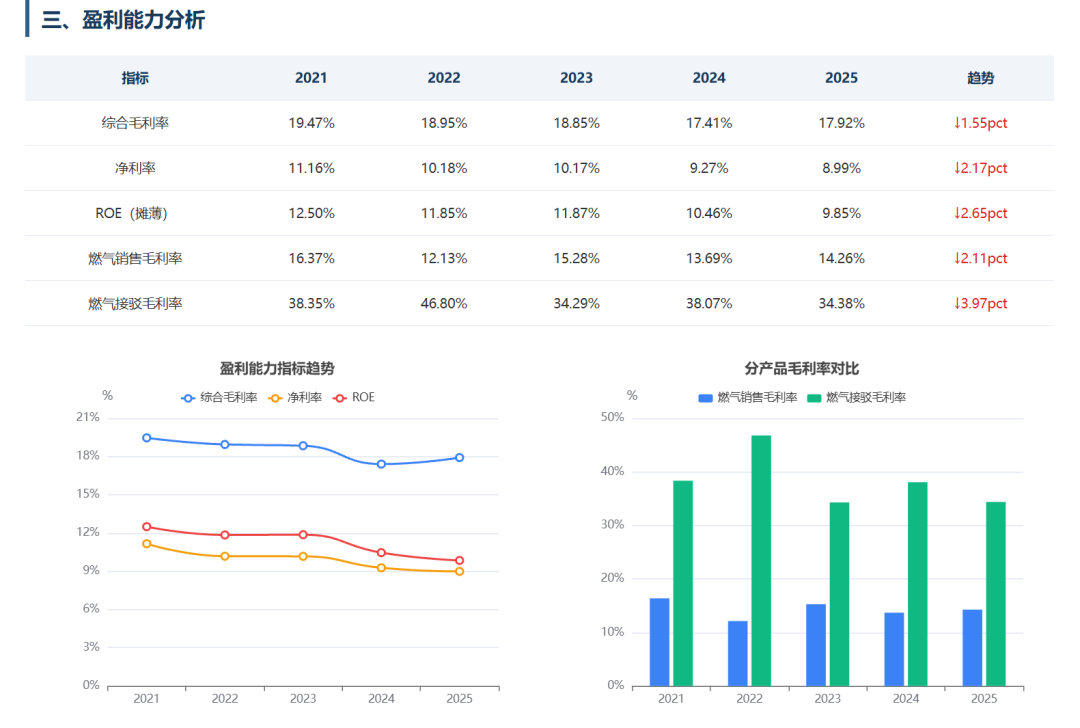
3.1 毛利率下行原因分析
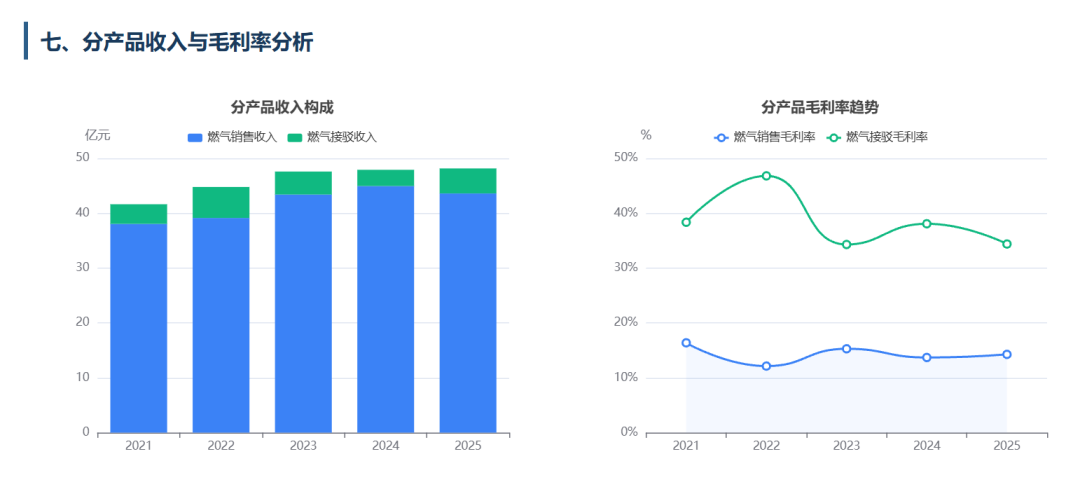
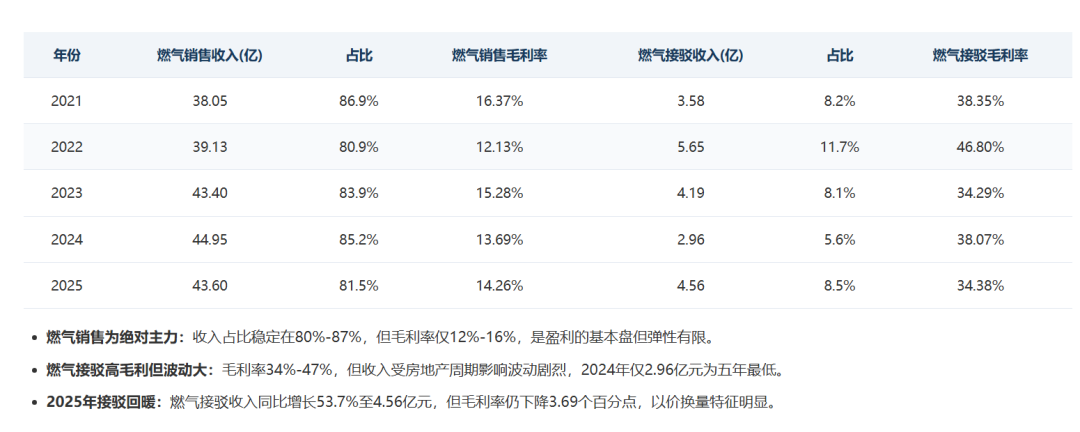
?气源成本刚性:燃气销售作为核心业务(占营收80%以上),毛利率受上游气源价格与下游顺价机制影响,2022年曾降至12.13%的低点,后续虽有恢复但未回到2021年水平。
?接驳业务波动:燃气接驳毛利率从2022年46.80%的高点回落至34%左右,受房地产下行、安装成本上升影响。
?净利率降幅大于毛利率:净利率五年下降2.17个百分点,大于毛利率降幅(1.55pct),说明费用端也在侵蚀利润。
3.2 ROE拆解
ROE从12.50%降至9.85%,主要受净利率下降驱动。净资产五年增长24.88%,但净利润不增反降,导致股东回报水平持续走低。资产周转率基本稳定,财务杠杆维持低位,ROE下行几乎全部来自利润率收缩。
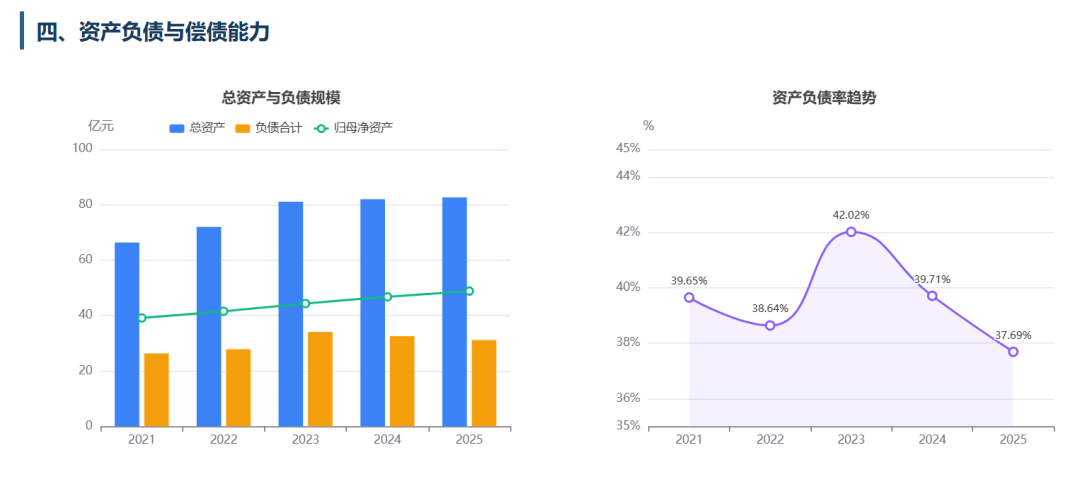
资产负债率稳健:
五年维持在37.69%-42.02%区间,2023年因流动负债增加升至42.02%,2024-2025年回落至40%以下。
几乎无有息负债:
长期借款余额极低(2025年仅19万元),财务费用持续为负(利息收入大于利息支出),财务结构非常保守。
资产扩张放缓:
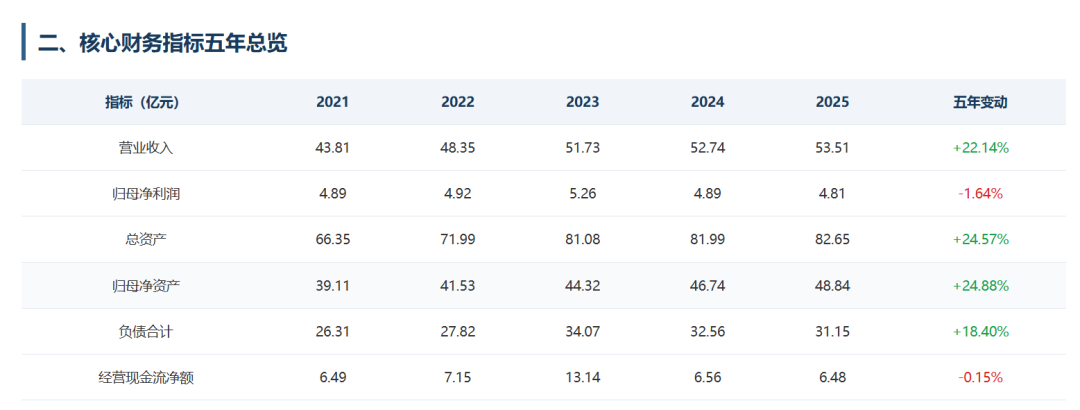
总资产2023年大幅增长12.62%(主要因绕城高压输储气管道等重大项目投入),2024-2025年增速降至1%左右,资本开支高峰已过。
净资产持续积累:
归母净资产从39.11亿元增至48.84亿元,主要靠利润留存驱动,分红政策相对稳健。
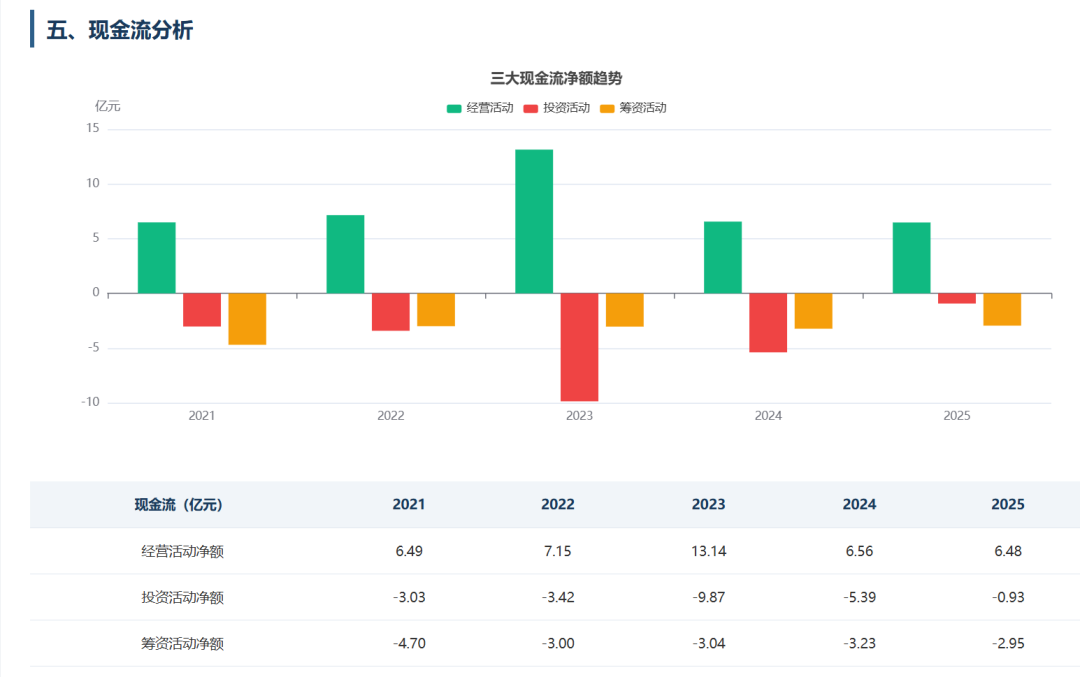
2023年经营现金流异常:13.14亿元为五年最高,主要系预收综合服务款增加及应付项目变化,2024年回归常态。
投资现金流大幅收窄:2023年投资净流出9.87亿元(重大管道项目建设),2025年仅0.93亿元,资本开支周期接近尾声。
筹资持续净流出:每年稳定净流出约3亿元,主要为分红派息,公司现金流自给自足,无需外部融资。
盈利现金含量:2025年经营现金流/净利润=1.35,盈利质量尚可,但低于2021年的1.33和2023年的2.50。
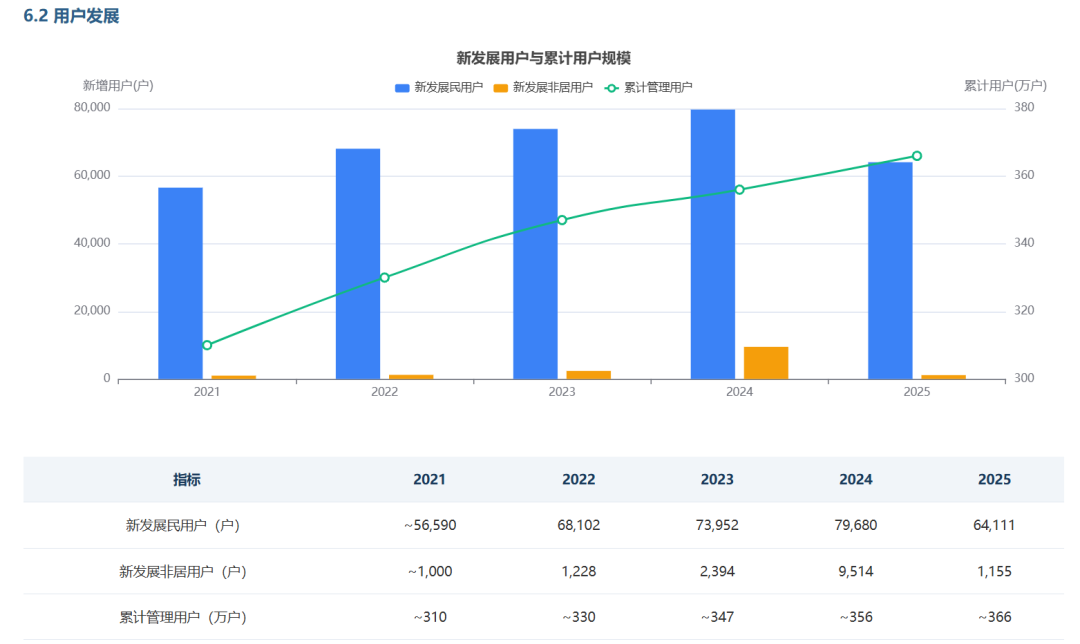
累计用户稳步增长:从约310万户增至366万户,五年增长约18%,用户基数持续扩大。
2024年非居用户暴增:9,514户主要为"瓶改管"政策驱动,2025年回落至1,155户,政策红利消退。
2025年新增用户全面回落:民用户同比下降19.5%,非居用户同比下降87.9%,房地产下行与政策退坡双重影响显现。
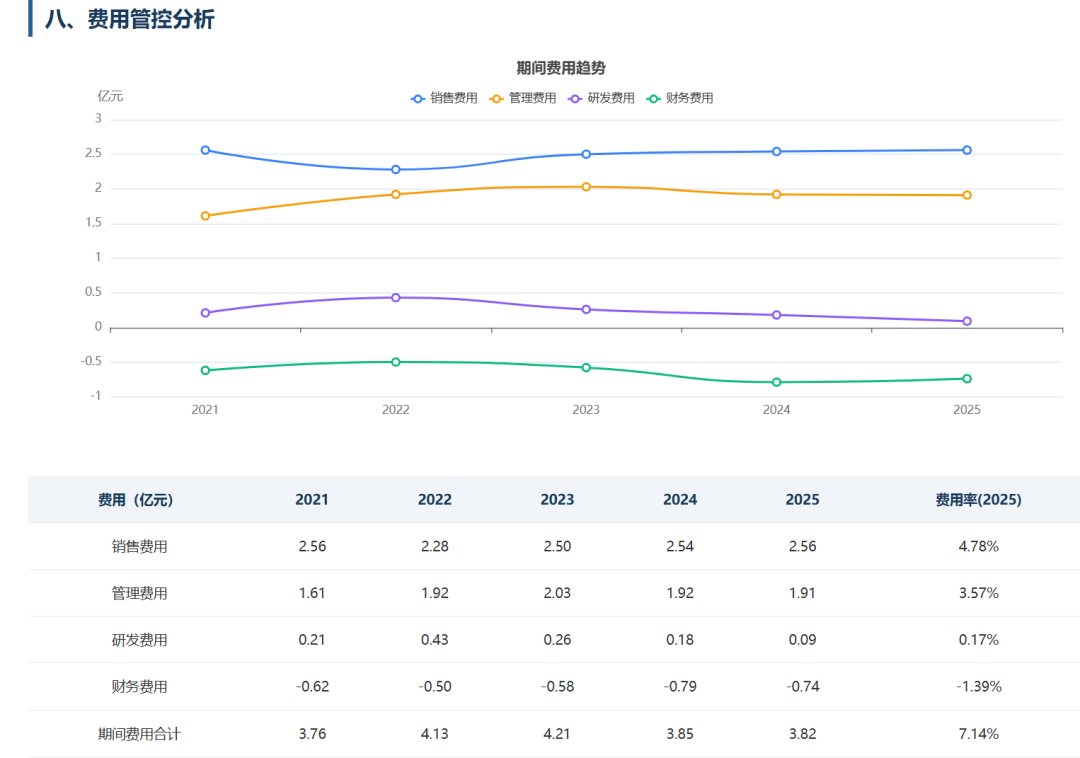
销售费用稳定:五年维持在2.3-2.6亿元,费用率约4.8%,管控良好。
管理费用先升后稳:从1.61亿元升至2.03亿元后回落至1.91亿元,2024年起管控见效。
研发投入持续萎缩:从2022年峰值0.43亿元降至2025年0.09亿元,研发费用率仅0.17%,数字化与技术创新投入不足。
财务费用为负:因现金储备充裕、无有息负债,每年利息收入贡献约0.5-0.8亿元。
9.3 展望与建议
存量用户价值挖掘:从"规模扩张"转向"质量效益",提升单用户ARPU值,发展综合服务(厨电、保险、安居等)增值业务。
非居市场深耕:持续推进"瓶改管",拓展商业综合体、数据中心、冷链等高附加值非居用户。
成本精细化管控:优化气源采购结构,推进购销差管理,降低输配损耗,对冲毛利下行压力。
数字化转型投入:适度增加研发投入,布局智慧燃气、无人巡检、SCADA系统升级,提升运营效率。
综合能源布局:探索"气电冷热"多能互补、分布式能源、氢能等新业务,培育第二增长曲线。
免责声明:本报告所有财务数据均来自成都燃气集团股份有限公司2021—2025年年度报告,采用合并报表口径,基于公开业绩材料整理分析,仅供研究参考,不构成任何投资建议。过往业绩不代表未来表现。