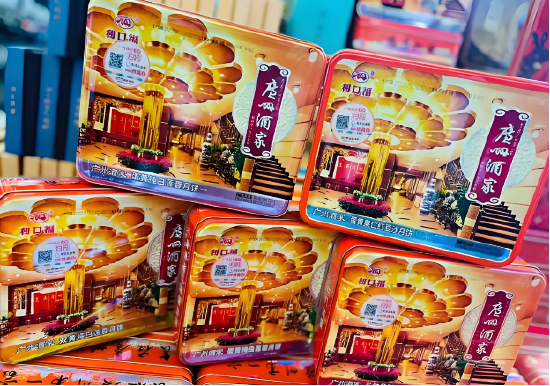
中秋节前夕,“月饼卖不动”话题一度冲上热搜第一。线下促销潮提前开启,直播间的秒杀价一个接一个,消费者却在评论区吐槽,“热量炸弹,一个都不想吃”“身边没有人吃月饼了”。
在行业存量竞争的大环境下,A股“月饼第一股”广州酒家被放到聚光灯下审视。月饼是这家公司营收最大、毛利率最高的品类。但是,这家传统老字号在原本的销售旺季却遭遇网友的频频吐槽,且业绩显示,近三年来月饼这项现金牛停滞不前。
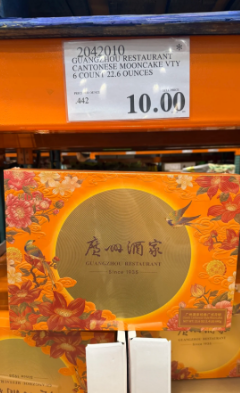
值得注意的是,广州酒家一直在押注出海。其在2026 年半年报显示,公司“加速境外市场的开拓工作”,境外收入同比增长近 40%。但《BUG》栏目在美国当地发现,在美国西岸圣何塞地区,同款的广州酒家月饼降幅达到了58%,并标注了清仓价标识。
半年报还显示,今年上半年,公司归母净利润3083万元,同比下降21.15%,其中二季度单季亏损2192万元。广州酒家股价截至9月23日收盘,今年以来累计下跌约25%。
一家高度依赖单一高毛利品类的老字号,在存量竞争时代,被投资者反复拷问:新增长从哪里来?
“去收割有钱人吧”
《BUG》栏目发现截至中秋节前一天,京东上的广州酒家京东自营旗舰店上,经典款720克双黄纯白莲蓉月饼(4枚)的售价为186.72元,原价标注为192.5元。更多线下渠道的同款从9月初开始打折,标价大多集中于150元上下。
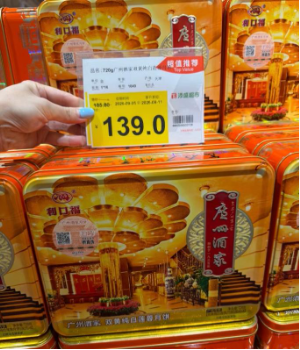
(图:线下渠道的同款从9月初开始打折,标价大多集中于150元上下。)
不少年轻人对《BUG》栏目表示,如果只是因为中秋节的仪式感而挑选月饼,自己倾向的预算在100元左右。“一年只吃一次,一次只吃四分之一或八分之一,又是传统口味,感觉不需要选太贵的”。
勤策消费研究发布的2026年月饼数据显示,平价成为今年主流。68元至200元的平价礼盒成为市场主流。在月饼购买原因中,“自己日常食用”占比达50.4%,首次超过“送礼”的42.5%。30元以下的小份装以及散装月饼,也成为电商平台热销的销售形式。
在平价月饼受到推崇的同时,千元以上的豪华月饼礼盒几乎不见踪迹。数据显示,该品类销售量同比下滑约76%,500元以上产品占比骤降至2%以内。
健康诉求也在抬头。“天塌了!一个月饼热量868大卡。要知道一个成年女性每天基础代谢也就1200大卡左右啊!”有网友在社交媒体上写道。面对健康化的新需求,广州酒家也推出了低糖蛋黄纯白莲蓉月饼,以及低升糖的月饼。虽然顺应变化,但还没有出现替代传统口味的爆品。
出海是出路?美国超市打折更狠!
还有哪些新增长的机会?广州酒家给出的答案之一是出海。
2026 年半年报显示,公司“加速境外市场的开拓工作”,境外收入同比增长近 40%,月饼等产品进入欧美、澳洲等多国商超。公司称,截至 2026 年 7 月末,月饼在手订单超 9 亿元,并新开拓了开市客(Costco)、万豪酒店集团等客户。
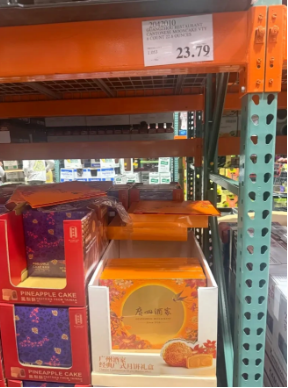
但《BUG》栏目发现,美国开市客的广州酒家月饼(640克六枚装)售价大多为23.79美元(折合人民币159.66元),在糕点品类中只能算平价。甚至有美国西岸圣何塞地区的网友在8月中旬,也就是中秋节前一个月就晒出当地同款的广州酒家月饼售价已经标为10美元每盒(折合67元人民币),降幅58%。10美元价签同时带有停止补货星号标识,显示该价格应为特定仓库根据库存情况执行的局部清仓价,并非开市客全美统一售价。
业内人士指出,海外零售商通常在买断商品后根据库存和动销情况自主定价,因此,如果有门店将月饼降至10美元,是否会通过价格保护、返利等条款影响广州酒家的实际结算价格,目前尚无法确认。不过,即使按照23.79美元左右的正常零售价销售,考虑到食品安全准入、跨境物流、渠道建设和市场推广等额外成本,这一定价本身也可能已经包含较大让利。广州酒家现阶段的海外策略更接近以较低利润换取主流商超货架和市场份额,品牌定位、当地需求与渠道策略仍处于磨合期。
更现实的问题在于,海外业务从渠道突破转化为业绩增量仍需较长周期。今年上半年,广州酒家境外收入虽同比增长近40%,但规模仅为0.46亿元,占食品制造业务收入约3.5%,尚未形成足以显著改善整体收入结构和利润水平的规模效应。
“以价换量”能否真正换来份额,还面临一个更深层的挑战,也就是老字号传统口味能否打动主流海外消费者。
居住在纽约的当地人艾米对《BUG》栏目表示,自己曾经在中国朋友家里尝试过月饼,“在纽约,当地消费者对莲蓉、豆沙这些传统配方并不熟悉,但可以接受 Lady M 开发的开心果、柚子等口味的月饼,更清新、更迷你、没有负担,也愿意支付更高的价钱”。Lady M是创立于纽约的高端甜品品牌,在中秋节也会推出更适合当地口味的月饼礼盒。
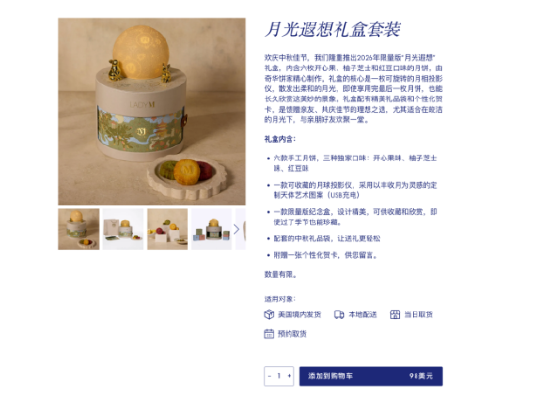
(今年中秋节的月光遐想礼盒套装售价为税前98美元,折合人民币657元人民币)
这对出海企业提出了更高的要求:是用现有品牌和生产线去服务海外华人存量市场,还是为国际市场做更多本地化创新?前者稳妥但天花板有限,后者空间大却需要在产品研发、口味适配上下重注。这道选择题,也会决定广州酒家出海的成色。
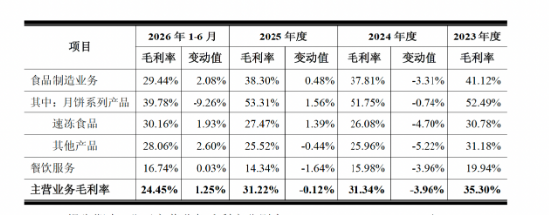
(问询函中数据显示,月饼系列是广州酒家毛利润率最高的品类,近三年均维持在50%以上)
面对行业新变化和可能的新增长机遇,广州酒家在今年启动了上市9年来的首次对外融资,拟发行不超过7.74亿元可转债。
不过,这 7.74 亿元的账本也引来监管问询。截至 2025 年末,公司货币资金 9.61 亿元、交易性金融资产 1.66 亿元、大额存单 19.67 亿元,账面资金类资产合计超 30 亿元,为何仍要发债募资?公司回应称,月饼销售高度集中在三季度,原料需提前四至五个月备料,淡季盈余资金用于配置大额存单,旺季集中释放,且按测算,未来三年资金需求合计 67.19 亿元、供给 54.87 亿元,缺口约 12.32 亿元。
交易所也追问了扩产的效益。公司补充披露,这次扩产项目约 75%的投资为技术改造,新增产能只占约 25%。
月饼卖不动,投资的钱花下去,能换来多少新增长?中秋就在眼前,9亿元月饼在手订单最终兑现情况如何,答案要等三季报揭晓。如何顺应消费者的新需求,为老字号找到新动能,考验才刚刚开始。