近日,晶方科技发布了2026年半年报:
2026年上半年,晶方科技营业收入6.76亿元,同比增长1.39%;
归母净利润1.33亿元,同比下降16%!
归母扣非净利润1.18亿元,同比下降21.5%!
单看第二季度:
营业收入3.4亿元,同比下降9%;
归母净利润6728万元,同比下降32.4%!
归母扣非净利润5721万元,同比下降40%!
总体看,晶方科技在26Q2呈现营收、利润双降局面,且利润下降幅度明显高于营收!
这一情况到底由什么因素导致的?
未来演绎变化趋势将如何?
今天我们好好挖一挖:
01 26Q2业绩下降原因
1、收入
2025年,晶方科技营收增速是30.4%,2025Q1-Q4各季度营收增速分别为20.7%、27.9%、35.4%、35.9%,呈加速提升态势!
但到了2026Q1,营收增速骤然换挡,将为14.9%!
2026Q2更惨,直接转为-9%,由增转降!
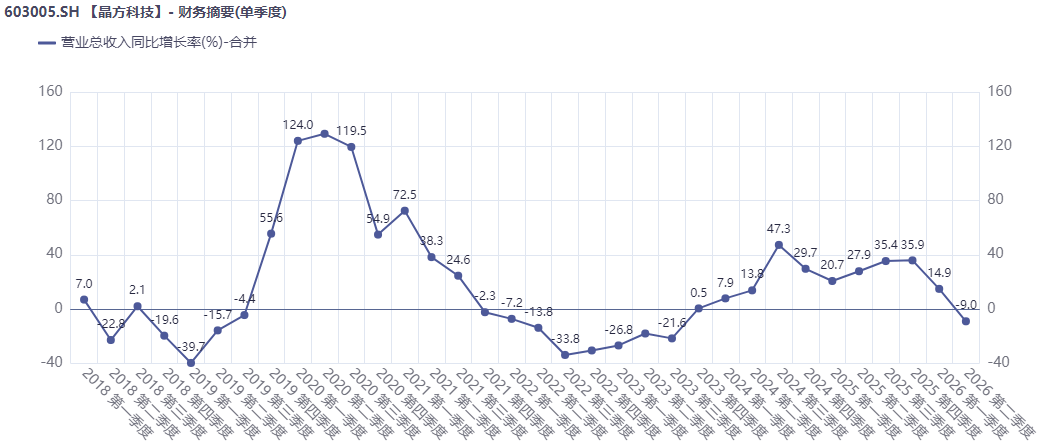
拉长看晶方科技2018年以来各季度收入增速变化态势图,确实存在高度波动的周期性特征:
如2018Q1-2019Q3、2021Q4-2023Q3是下行期;
2019Q4-2021Q3、2023Q4-2026Q1是上行期。
如果用周期波动的历史经验推演,2026Q2收入增速-9%,是不是意味着晶方刚进入这一波业绩下行期,后面要走一段可怕的黑暗时光呢?
我的答案是否定的,此处先不展开,将在下文展开分析。
2、毛利
2026年上半年整体毛利率是46%,比2025年上半年的45.1%反而提升了0.9个百分点!
其中,2026Q1毛利率是47.4%、Q2是44.6%;
而2025Q1毛利率是42.4%、2025Q2是47.2%。
看到没:
从毛利看,2025Q1是低基数、而2025Q2是高基数;
2026Q1晶方的毛利率很漂亮,所以2026Q1的利润是保持增长的。
但2026Q2毛利率环比下滑了2.8个百分点,同比下滑了2.6个百分点,所以2026Q2在收入下滑的情况下,利润端降幅更大!
3、费用等其他支出
2026年上半年,影响利润端表现的支出项主要是财务费用。
2026年上半年为1327万元,而上年同期为-1134万元,里外里相差2461万元!
如果把这2461万元加回到2026年上半年的营业利润,将达17538万元,与上年同期的17979万元基本持平。
晶方科技2026年上半年的财务费用为何大幅增加呢?
主要是汇率波动产生较大的汇兑损失所致。
2026年上半年,人民币兑美元大幅升值,从年初的6.97升到年中的6.79,升值幅度达2.58%!
晶方科技境外收入占比高达67%,海外挣的美元换回人民币,就产生汇兑损失了。
汇兑损失属于金融市场风险,属于“天灾”,与公司主营业务无关,没有必要太过在意。
02 收入与毛利展望
前文分析了导致晶方2026年上半年业绩下滑的直接因素:
收入下降、毛利率下降、财务费用提升。
财务费用提升主要是汇率变化的“天灾”导致,无法左右,接受即可。
我们进一步要问:
公司的收入和毛利率为何会下降呢?
晶方科技2026年上半年没有披露收入结构明细。
从2025年情况看:
主要包括CIS芯片封装及光学器件两大业务,2025年收入分别为11.4亿元、3.2亿元。
CIS封装占据绝对大收入比重,重点考察这一块收入变化。
晶方科技CIS封装涉及的下游行业主要包括手机、汽车、安防等。
公司在2026年半年报中说:
2026年年初以来,由于受到智能手机市场周期性波动与出货量下滑、人工智能产业上行导致存储器芯片供应紧张所带来的供应链压力影响,全球CMOS图像传感器市场景气度呈现阶段性平淡。
从公司这句话表述,我们似乎可以推断是手机CIS需求在上半年不及预期,拖累了晶方的业绩。
事实果真如此吗?
2025年,手机CIS出货量同比增速约为3.1%,而2026年上半年这一数据下滑至-2.7%。
确实手机CIS需求环比下行,这对晶方的业绩下滑一定起了作用。
但真的是主要作用吗?
我不以为然。
要知道,晶方科技2025年收入增速超过30%,远超手机CIS 3.1%的增速!2025年,晶方科技在财报中明确表示:
公司2025年营业收入增加主要是由于车规CIS芯片市场需求增长!
事实上,目前,晶方科技的CIS封装业务结构中,汽车CIS已占据半壁江山。2026年上半年收入下滑,一定是汽车CIS下滑起了主要作用。
从产品毛利率上,汽车CIS封装毛利率远高于手机CIS,这也解释了公司2026年上半年毛利率及利润端下滑的原因。
为什么汽车CIS在2026年上半年需求下滑呢?
与存储芯片紧缺有关吗?
有关,但关系不大。
更主要的原因,在于国内车厂智能驾驶CIS的“去库存”!
2025年,智能驾驶车载CIS出现了一轮典型的预期错配:
2024年末-2025年初,行业普遍预期L2+快速渗透,L3商用马上到来,国内头部车企发布“全民智驾”战略,规划大量车型标配高阶智驾视觉方案,向上游释放大额预期订单,Tier1据此提前锁定CIS货源。
2025年底,国内多款车型销量不及预期,多个智驾新项目调整传感器配置,减少新下单量,优先消耗现有芯片存货,车载CIS进入“去库存”周期!
所以我们看到:
2025年,豪威车载CIS的营收增速达26.5%,到2026年上半年直接转为-16.6%,由增转降!
关键的问题是:
2026年下半年将如何?未来将如何?
我的调研结果偏乐观:
2026年下半年以来,汽车CIS去库存已进入尾声,晶方的汽车CIS封装需求已开始企稳向好。
从汽车销量的环境数据看:
2026年上半年,国内新能源汽车总销量为744.6万辆,同比增长7.3%。
7月单月销量156.1万辆,同比增长23.7%;
8月单月销量164.3万辆,同比增长17.8%!
所以,眼见得下半年的数据在明显转好。
我预判,晶方科技、豪威集团汽车CIS相关业务将在2026年下半年开始企稳向好,具体可见公司三季报的收入增速和毛利率表现。
就晶方而言,CIS需求增量逻辑十分明晰而确定:
中短期就是智能驾驶,现在是L2+继续渗透,1年以后是L3。
中长期是具身智能,无论AI怎可发展,机器人总需要与外界交互的眼睛,CIS少不了,市场预期最高将达汽车需求的6倍以上!
前景远大,规模可观。