AI 算力浪潮之下,上游电子基材成为产业链竞争的关键战场。
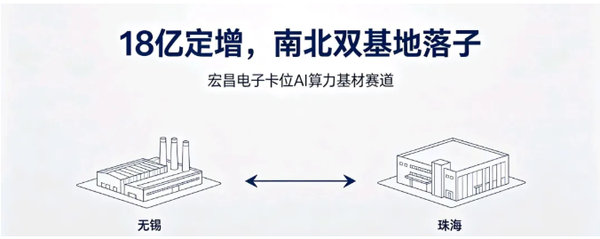
作为深耕电子级环氧树脂近三十年的龙头企业,宏昌电子抛出一份总额不超过 18 亿元的定增预案,将资金投向高端覆铜板、半固化片扩产及先进封装 GBF 膜材三大项目,加速"长三角+珠三角"南北双基地布局。
在国产替代持续提速的大背景下,这笔大手笔投入能否真正转化为高端市场的话语权,成为市场关注的焦点。
图源:长三角化工业
业绩高增,覆铜板扛起利润大梁
宏昌电子成立于 1995 年,2012 年登陆上交所,主营电子级环氧树脂和覆铜板,是国内电子级环氧树脂领域的龙头企业之一,产品广泛应用于电子电气、涂料、复合材料等领域。经过多年布局,公司从环氧树脂逐步延伸至覆铜板、半固化片,板材业务已成长为核心利润来源。
2026 年上半年,行业需求回暖叠加新建产能释放,公司交出一份亮眼成绩单:实现营业收入 21.86 亿元,同比增长 64.83%;归母净利润 3939.15 万元,同比大增 141.15%。从利润结构看,覆铜板、半固化片业务贡献净利润 3419.42 万元,环氧树脂业务贡献 519.73 万元,板材业务已成为拉动盈利增长的核心引擎。
产销量数据同样印证行业景气度。报告期内,环氧树脂产销量分别达 90625.42 吨、88404.71 吨,同比增长 47.77%、46.61%;覆铜板产销量 626.04 万张、604.79 万张,同比增长 25.22%、19.44%;半固化片产销量 1154.69 万米、1120.62 万米,同比分别增长 18.42%、13.93%。业绩高增背后,既受益于覆铜板下游需求向好,也得益于珠海新建工厂产能逐步释放、产品销量提升与销售价格回升,带动毛利改善。树脂提供原料支撑,板材承接 AI、通信产业红利,业务协同效应正逐步显现。
南北双基地成型,
18亿定增明晰扩产路线
本次定增募资总额不超过 18 亿元,扣除发行费用后投向三大产业项目,并安排 3.3 亿元补充流动资金、优化现金流、对冲原材料价格波动。募资投向清晰勾勒出"长三角技改提质、珠三角新建扩产、布局先进封装新材料"的中长期战略。
珠三角板块由珠海宏仁项目扛起扩产重任,总投资 10.64 亿元(拟投入募资 10.55 亿元),规划年产 1320 万张高端覆铜板、3120 万米半固化片。产品分层定位:M4 以下等级聚焦高端 HDI 多层板,服务高端消费电子、汽车电子等场景;M4 及以上等级主攻 AI 服务器、数据中心交换机、5G/6G 通信基站等超低损耗场景,保障高频高速信号稳定传输。
长三角板块依托无锡宏仁实施智能化、绿色化技改,总投资 1.02 亿元(拟投入募资 9500 万元)。项目在现有产线基础上升级,改造完成后新增 960 万米高端半固化片产能,产品覆盖 HDI 板至 M8 全系列,适配 AI 服务器、数据中心、高端消费电子等市场。扎根无锡,可就近对接长三角 PCB、封测产业集群,缩短试样周期、压缩物流成本,快速响应定制化需求。
事实上,双基地布局早已打下基础:珠海宏昌二期 14 万吨液态环氧树脂项目 2025 年 5 月投产;珠海宏昌三期 8 万吨电子级功能性环氧树脂项目于 2026 年 8 月正式投产;珠海宏仁功能性高阶覆铜板电子材料项目 2025 年 12 月 31 日投产。叠加无锡宏仁现有 1440 万张/年高阶覆铜板设计产能,南北基地已形成树脂—板材一体化协同体系。本次定增尚处董事会预案阶段,后续还需股东大会审议与证监会注册,发行面向不超过 35 名特定投资者,不改变公司实控人,审批周期存在不确定性。
GBF先进封装膜材,
瞄准第二增长曲线
本次定增最大看点,是加码先进封装膜材(GBF)项目,拟投入募资 3.2 亿元,建设年产 384 万平方米产能,对标海外 ABF 型材料,切入 1.6T 及以上高速光模块、AI 服务器主板等先进封装赛道,打造第二增长曲线,推进高端封装材料国产化替代。
GBF 核心基材采用特种环氧及高频高速碳氢树脂基膜材,具备超细线宽线距、超低损耗、无玻纤效应、低翘曲等高性能特点,可满足 UHDI 超高密度 PCB 的严苛要求,是国内少有的从树脂原料到膜材、板材全链条布局的厂商。
从进展看,GA-686 系列覆铜板材料电性已达到行业 M7 水准,多款材料进入 AMD、Intel 终端材料库,并通过华勤技术、中科可控、安擎计算机等客户测试,已陆续取得量产订单;GBF C +产品已获相关下游板厂认证,涂布机产线正加紧建设,下一代 GBF C+ G11 已在研发中。若定增顺利落地,公司将在高端覆铜板、半固化片、先进封装膜材三个方向形成梯次产能储备,巩固 AI 算力基材国产化浪潮中的卡位优势。
机遇与挑战并存,
国产化落地仍需闯关
AI 算力、高速通信产业持续爆发,高频高速覆铜板、半固化片、先进封装膜材需求快速攀升,国产材料迎来难得的替代窗口。宏昌电子依托树脂—板材一体化优势,通过定增补齐高端产能、布局下一代封装材料,赛道前景值得期待。
但机遇背后挑战不容忽视:高端电子材料赛道扩产潮涌,未来行业竞争或将进一步加剧;GBF 膜材尚处认证与产线建设阶段,尚未大规模贡献营收,后续良率爬坡、头部客户大批量导入存在不确定性;原材料价格波动、下游需求周期变化,同样影响项目收益兑现。整体看,公司正从产能建设迈向产能释放,高频高速板材订单落地情况与 GBF 产业化进度,将是观察其成长潜力的两大核心指标。