在连续三年营收下滑后,2026年上半年贵阳银行终于止住颓势,上半年营收72.07亿元,同比增长10.87%,但归母净利润却同比下降4.61%至23.60亿元,不良贷款率攀升至1.78%,成为A股上市银行中不良率最高的商业银行。
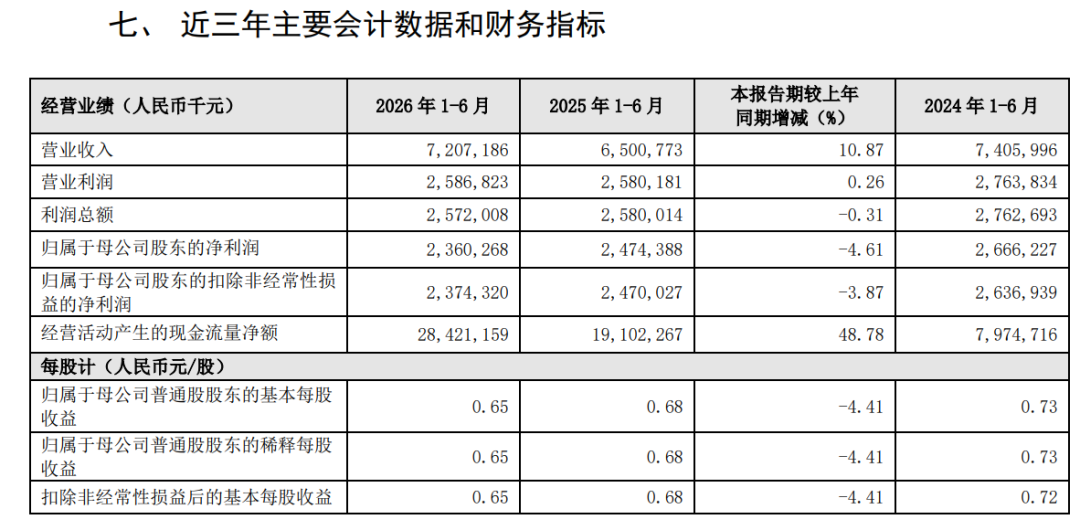
2025年,贵阳银行营收129.99亿元,同比下降12.94%,归母净利润52.49亿元,同比增长1.66%,呈现出典型的“增利不增收”格局,今年上半年这一局势被打破,变成了“增收不增利”。
这样两种极端的业绩表现,显然打动不了资本市场,2025年在银行股大多上涨的情况下,全年股价下跌2.17%,2026年至今股价再跌2.56%。股价长期处于深度破净状态,市净率仅0.32倍,市值较上市初期累计下跌超过43%。
截至9月10日收盘,贵阳银行总市值209.13亿元,位列第13位,处于板块后段,仅高于厦门银行、郑州银行、西安银行、兰州银行。与之形成强烈反差的是宁波银行,市值高达2368.71亿元,体量约为贵阳银行的11倍。
盈利质量引质疑
其实贵阳银行2025年利润增长的“含金量”就值得深究。营收同比减少19.32亿元,降幅达12.94%,利息净收入与非利息收入双双下滑,利息净收入同比减少9.21亿元,非利息收入同比下降26.54%,其中仅公允价值变动损益一项就从2024年的盈利9.89亿元转为亏损8.74亿元,同比恶化18.63亿元。
然而归母净利润却逆势增长1.66%,这一反差的核心来源是资产减值损失的大幅缩减,2025年全年计提信用及其他资产减值损失30.52亿元,较上年减少22.31亿元。换言之,该行净利润的正增长并非源于主营业务的改善,而是通过减少拨备计提对冲了营收缺口。
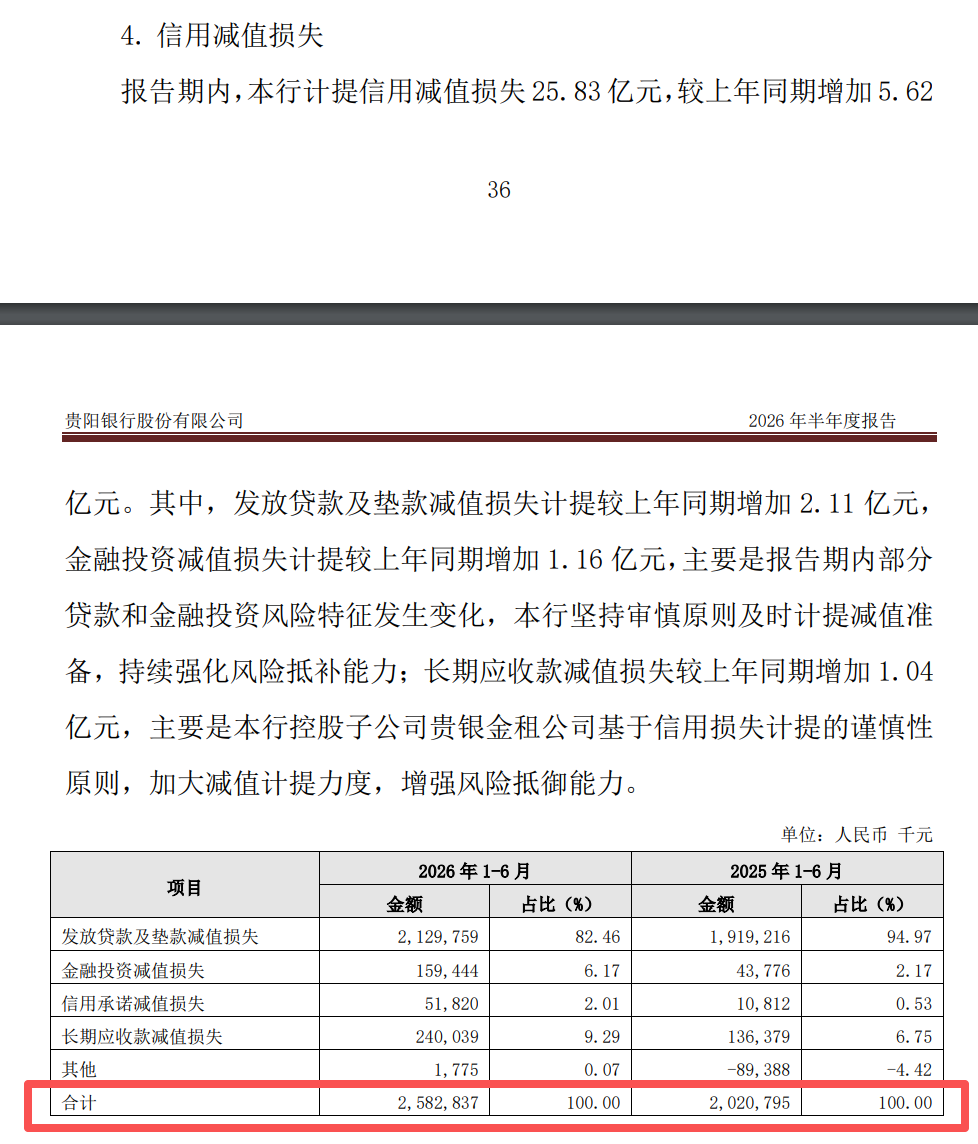
这种盈利模式在2026年上半年被打破。随着贵阳银行重新加大减值计提力度,上半年计提信用减值损失25.83亿元,同比增加5.62亿元,直接导致归母净利润同比下降4.61%。2026年一季度,该行信用减值损失计提达9.21亿元,较上年同期大增53.74%,进一步印证了此前少计提的不可持续性。
贵阳银行2025年业务及管理费38.75亿元,同比减少1.15亿元,其中职工工资及福利支出亦有所压缩,成本的节流同样在利润维持中扮演了角色。当减值计提回归正常水平,贵阳银行的真实盈利能力便清晰暴露,2026年上半年营收两位数增长却仍无法阻止净利润下滑,说明贵阳银行的盈利基础并不牢固。2025年的利润正增长存疑。
不良率1.78%居城商行之首
A股上市的17家城商行中不良率低于1%的有7家,其中成都银行0.68%为最优。贵阳银行的1.78%不良率和兰州银行一起并列A股上市城商行第一。不良贷款率从年初的1.59%上升0.19个百分点至1.78%,不良贷款余额从55.88亿元增至63.85亿元,半年新增近8亿元。这一不良率水平在A股上市银行中处于最高之列,且半年内0.19个百分点的升幅显著大于同业。更值得警惕的是个人贷款端的恶化:个人贷款不良率从年初的3.12%升至4.05%,半年攀升0.93个百分点。
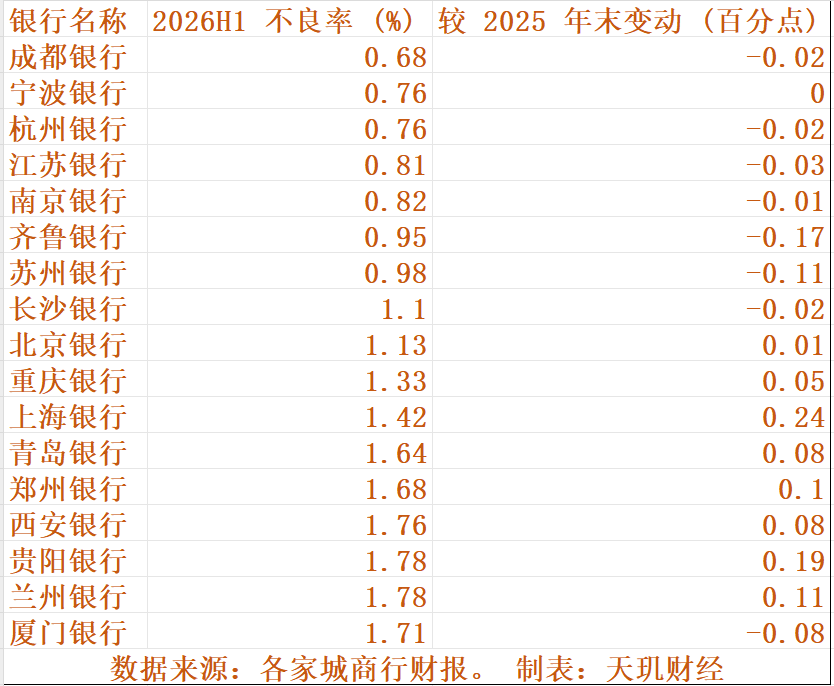
对于不良上升,贵阳银行在半年报中给出两点解释:一是按照风险分类审慎原则,把风险特征变化的贷款划入不良;二是上半年存量不良清收处置进度缓慢。
这两段表述,折射出两个棘手难题。一方面,过往部分贷款风险认定偏宽松,现在加速暴露存量隐患;另一方面,身处西南区域,不良资产清收、处置、变现难度更大,资产包转让、司法清收周期漫长,存量坏账很难快速出清。拨备覆盖率从2024年末257.07%下滑至2026年中229.57%,风险缓冲垫持续变薄。虽然当前拨备覆盖率仍然高于监管红线,但持续下行的趋势值得警惕,一旦后续不良继续快速增加,拨备安全垫将进一步承压。
2025年利润增长的实质是通过消耗拨备“安全垫”来对冲营收下滑,减少拨备计提在当期“创造”了利润,却透支了未来抵御风险的空间。该行将不良率上升归因于“按照风险分类审慎原则将风险特征变化的贷款纳入不良”以及“存量不良贷款清收处置进度较缓”。而房地产贷款领域,尽管贵阳银行2025年房地产贷款余额从485.95亿元逆势增至579.96亿元,增幅19.35%,不良率暂时从1.05%降至0.41%,但这一逆周期扩张策略在区域房地产市场持续调整背景下的风险仍待观察。
值得注意的是,贵阳银行资本指标同步走弱。截至2026年6月末,贵阳银行核心一级资本充足率12.87%,较2025年末下降0.24个百分点;资本充足率15.07%,较2025年末下降0.28个百分点。资产扩张持续消耗资本,而城商行资本补充渠道本就狭窄,定增、股权融资难度大。若后续不良继续爆发,大额减值计提将持续侵蚀留存利润,内源资本补充能力进一步削弱,未来信贷投放扩张空间将被压缩。和头部城商行相比,贵阳银行盈利韧性不足,很难依靠内生利润持续补充资本,资本压力将长期存在。
违规频发管理混乱
2025年至今,贵阳银行及省内多家分支机构累计收到十余张监管罚单,累计罚款超240万元,信贷业务“三查”不严是高频违规案由。2026年8月,普安支行因内部控制薄弱引发案件,被监管罚款45万元,时任综合柜员被终身禁止从事银行业,支行行长同步被处罚,属于性质较重的内控案件。7月,毕节分行因为贷款业务管理不审慎被罚30万元;2026年初,镇宁支行、关岭支行同样因为贷款管理漏洞领罚。2025年2月,总行层面收到百万罚单,案由涉及EAST系统贷款五级分类数据错报、漏报,直指信贷风险分类的数据管理缺陷。
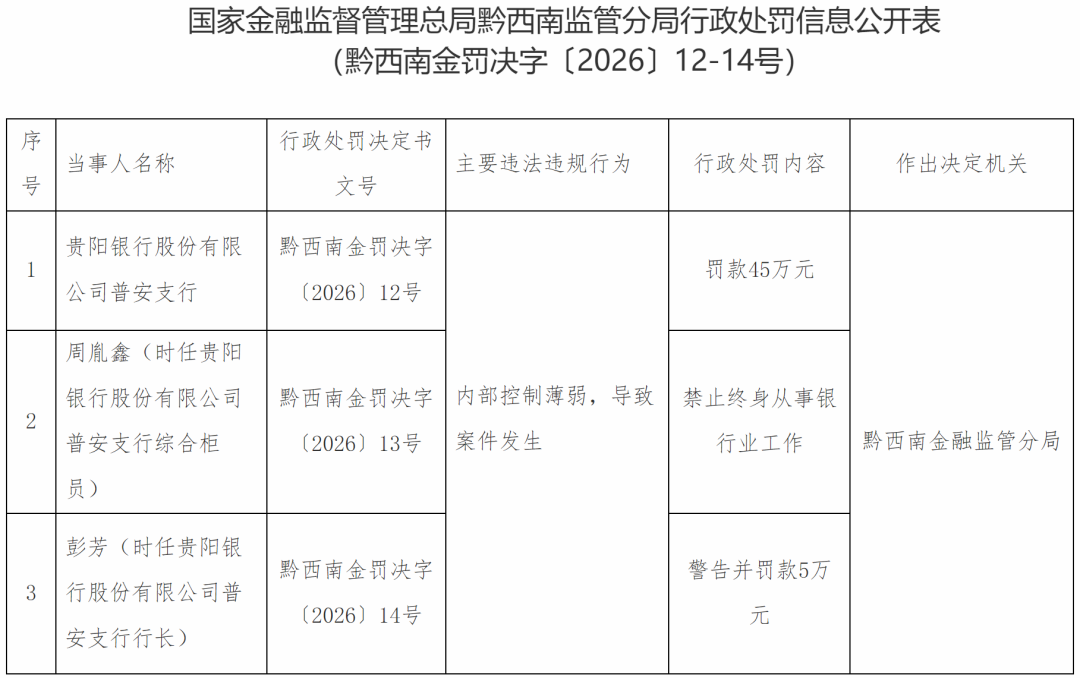
密集罚单说明,总行层面的风控制度,在基层分支机构落地时持续走样,内控薄弱并非个案,而是长期存在的体系化短板,这也和贵阳银行零售、对公贷款不良持续上升形成呼应。前端授信尽调、贷后管理的漏洞,最终会转化为资产端的坏账损失。
内控管理的漏洞或和人事层面的变动有关,但这进一步增加经营不确定性。2026年6月,执掌该行多年的董事长张正海因到龄退休辞职,截至半年报披露之时,新任董事长人选仍未落地。核心高管岗位空缺,意味着中长期战略、风险处置、资产清收等重大事项,短期缺少稳定的顶层决策人,银行经营进入一段人事空窗期,风险处置节奏、业务转型规划都存在不确定性。
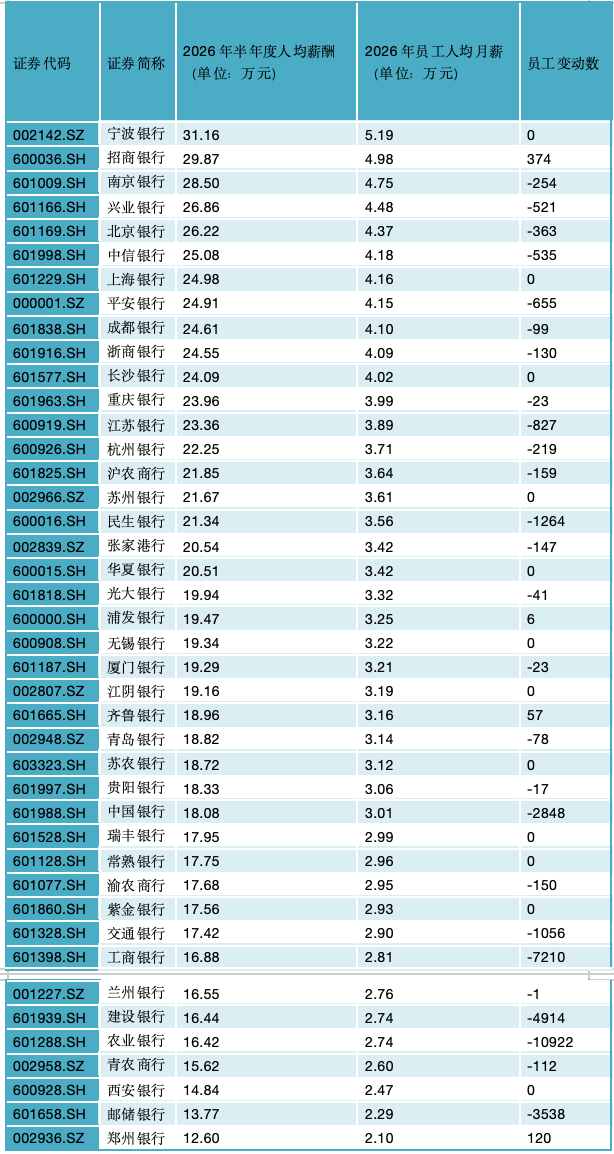
2026年上半年,贵阳银行人均薪酬18.33万元,平均每月月薪3.06万元。财报数据显示,贵阳银行2024年职工工资及福利总额25.25亿元,期末员工6572人,人均年薪38.42万元,平均月薪3.2万元。2025年贵阳银行职工工资及福利总额24.83亿元,在职员工6509人,人均年薪38.29万元。平均月薪3.19万元。2026年上半年月薪高于六大行,也高于农商行优等生常熟银行和渝农商行。
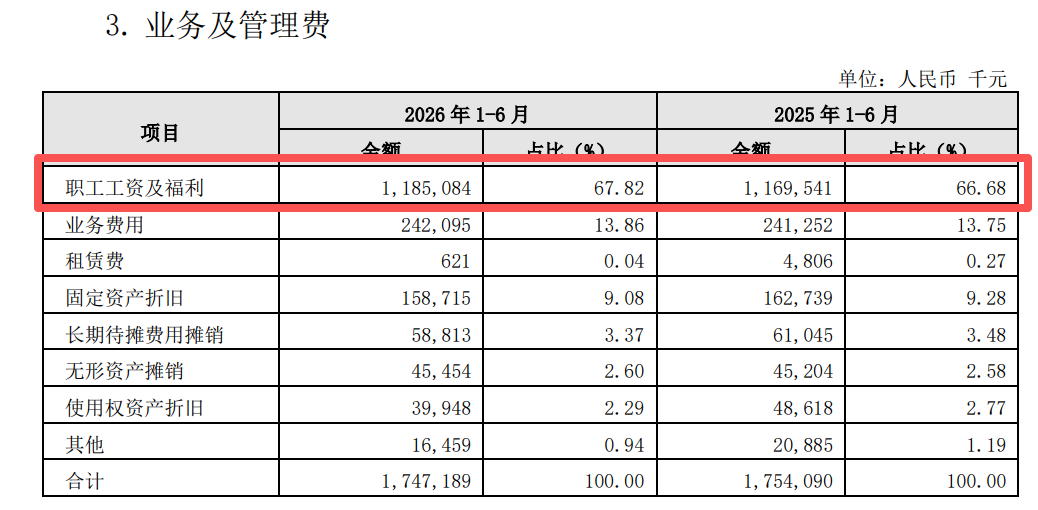
从职工工资及福利占比可以发现,2026年上半年该项支出占比67.82%,高于2025年同期的66.68%,提升了1.14个百分点。
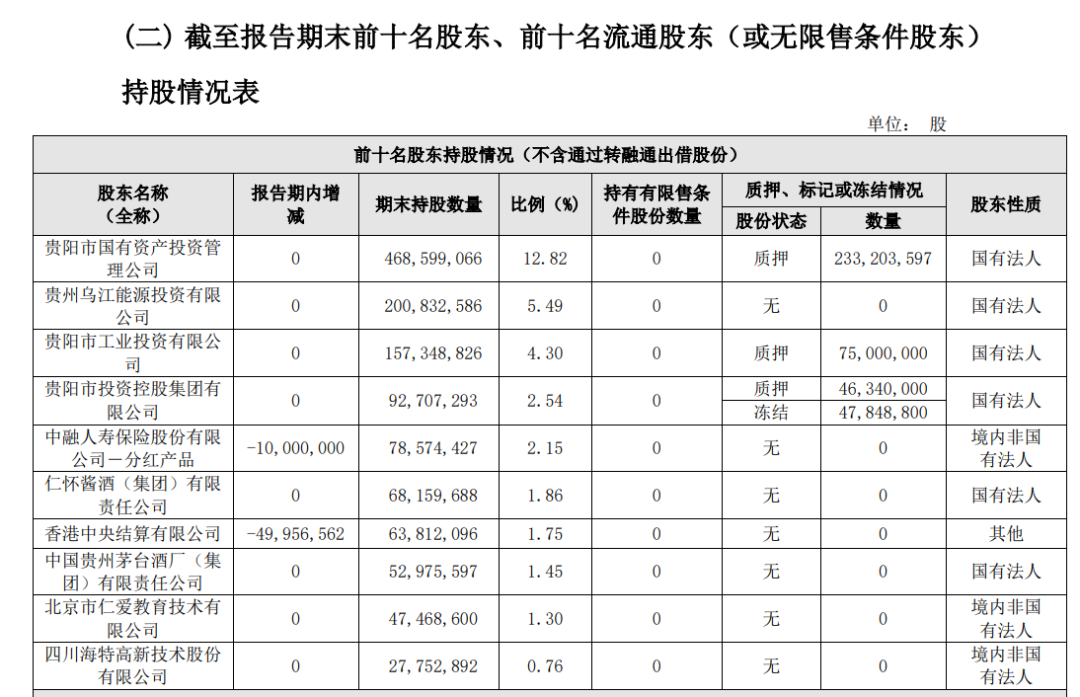
同时,9月7日贵阳银行公告,贵阳市国有资产投资管理公司将其持有的8382.01万股股份办理质押展期,占其所持股份比例17.89%,占公司总股本比例2.29%,质押融资资金用途为营运资金补充。本次质押展期后,贵阳市国有资产投资管理公司累计质押股份数量为23320.36万股,占其所持股份比例49.77%,占贵阳银行总股本比例6.38%;贵阳国资及其一致行动人合计质押27954.36万股,占其合计持股比例49.42%,占贵阳银行总股本比例7.65%。大股东股权质押接近一半。
对于这家贵州省唯一的上市城商行而言,营收的回升和净息差的改善固然是积极信号,但盈利质量依赖于拨备计提的会计调节、不良率持续攀升至历史高位、资本市场用脚投票导致市值长期低迷,即将高层换届的贵阳银行要真正走出困境,真的需要“三把火”了。
免责声明:本文仅为信息分享与行业分析,不构成任何投资建议、投资分析意见或交易邀约。市场有风险,投资需谨慎。任何个人或机构依据本文内容作出的投资决策,风险与盈亏自行承担,作者不承担任何法律责任。