来源 :光明镇.2026-11-04
大唐发电三季度盈利能力、现金流双承压。
我认为:都是冬储煤和高煤价惹的!
最近大唐发电三季报正式出炉,作为火电板块的标杆央企,它的这份三季度成绩单,基本就是当下整个火电行业的真实缩影——盈利能力、经营现金流双双承压,把燃料成本对火电业绩的影响摆得明明白白。
财务核心数据拆解
先上最干的核心数据:今年前三季度,大唐发电总营收899.35亿元,同比微增0.66%;归母净利润63.88亿元,同比回落4.83%。
压力最集中的是第三季度:单季营收315.16亿元,同比小幅下滑1.98%;归母净利润8.79亿元,同比下降58.81%;扣除非经常性损益后净利润仅3.45亿元,同比降幅达到84.31%。同期毛利率、净利率分别同比下滑11.86个、5.04个百分点,经营活动现金流净额103.41亿元,同比下降26.97%,盈利端与现金流端同步走弱。
成本与量价两端挤压
火电的成本,大多半都在煤炭上,机组的维护费其实占比不高。这次业绩承压,核心变量就是动力煤价格上涨。
第三季度秦皇岛港5500大卡动力煤市场均价冲到882元/吨,同比上涨31%;到10月29日,市场煤价更是直接突破千元关口,涨到1011元/吨。干过燃料管理的同行最有体感,这几个月煤场的进煤价看着往上跳,成本端的压力一天比一天明显。
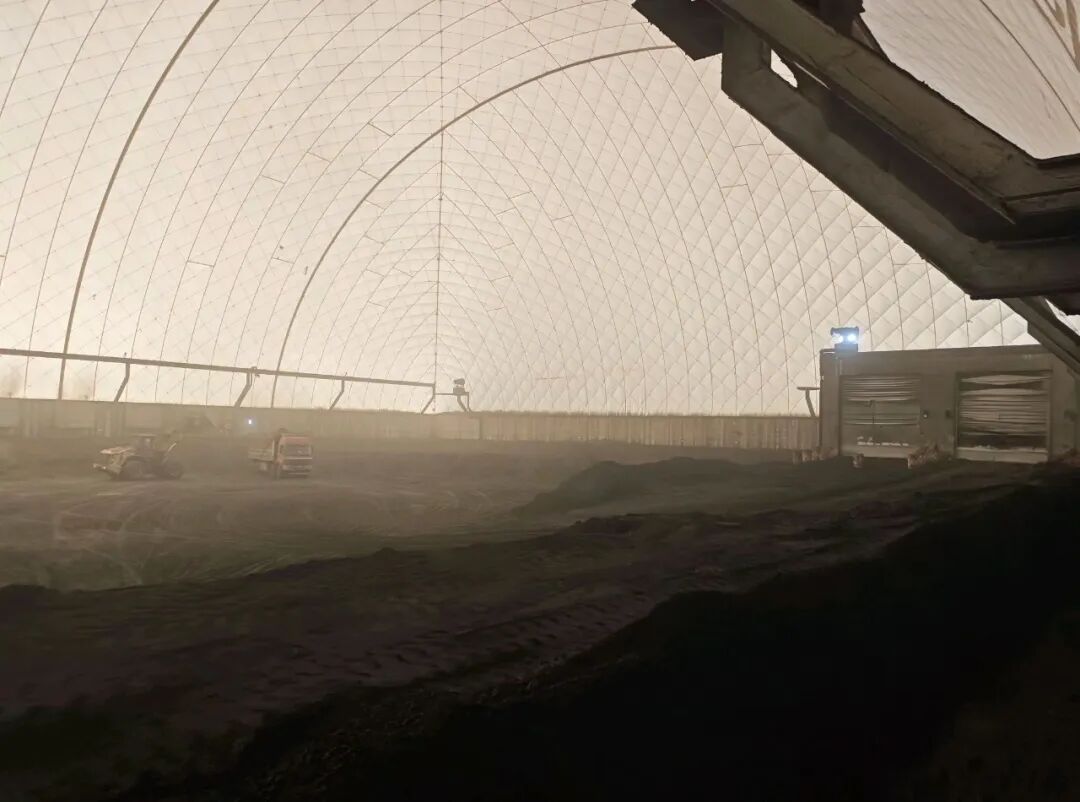
再加之上半年来水偏丰、全社会用电增速放缓,煤机发电空间被持续挤压。据券商研报测算,1-9月公司整体上网电量793亿千瓦时,同比下降3.6%;其中煤机上网电量仅514亿千瓦时,同比降幅达7.5%。三季度上网电价也有所回落,仅411.7元/兆瓦时,同比减少3.5%。成本端上涨、量价端回落,两头挤压之下,盈利收窄是必然结果。
周期修复与发展预期
不过也不用过度焦虑,火电的周期逻辑从来没变。目前已有多个省份的月度交易电价跟随煤价出现明显上涨。这一轮煤价与月度电价的联动上行,将对2027年长协电价形成有力支撑。后续长协价格机制理顺后,头部火电企业的盈利修复是可预期的。
还有冬季的储煤原因,电厂要提高煤炭的库存。因为火电到了冬季要供热,保民生的供暖!
我始终认为:大唐发电还是很值得关注的,很有发展、上升的空间,未来可期!